Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Sagt man "forever together" oder "together forever"?
Beide Ausdrücke sind möglich und haben eine ähnliche Bedeutung. "Forever together" betont die Dauerhaftigkeit der Zusammengehörigkeit, während "together forever" eher den Fokus auf die gemeinsame Zeit legt. Es ist letztendlich eine Frage des persönlichen Stils und der Präferenz. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **


Ähnliche Suchbegriffe für Zeit together
Top-Angebote
Produkte zum Begriff Zeit together:
-
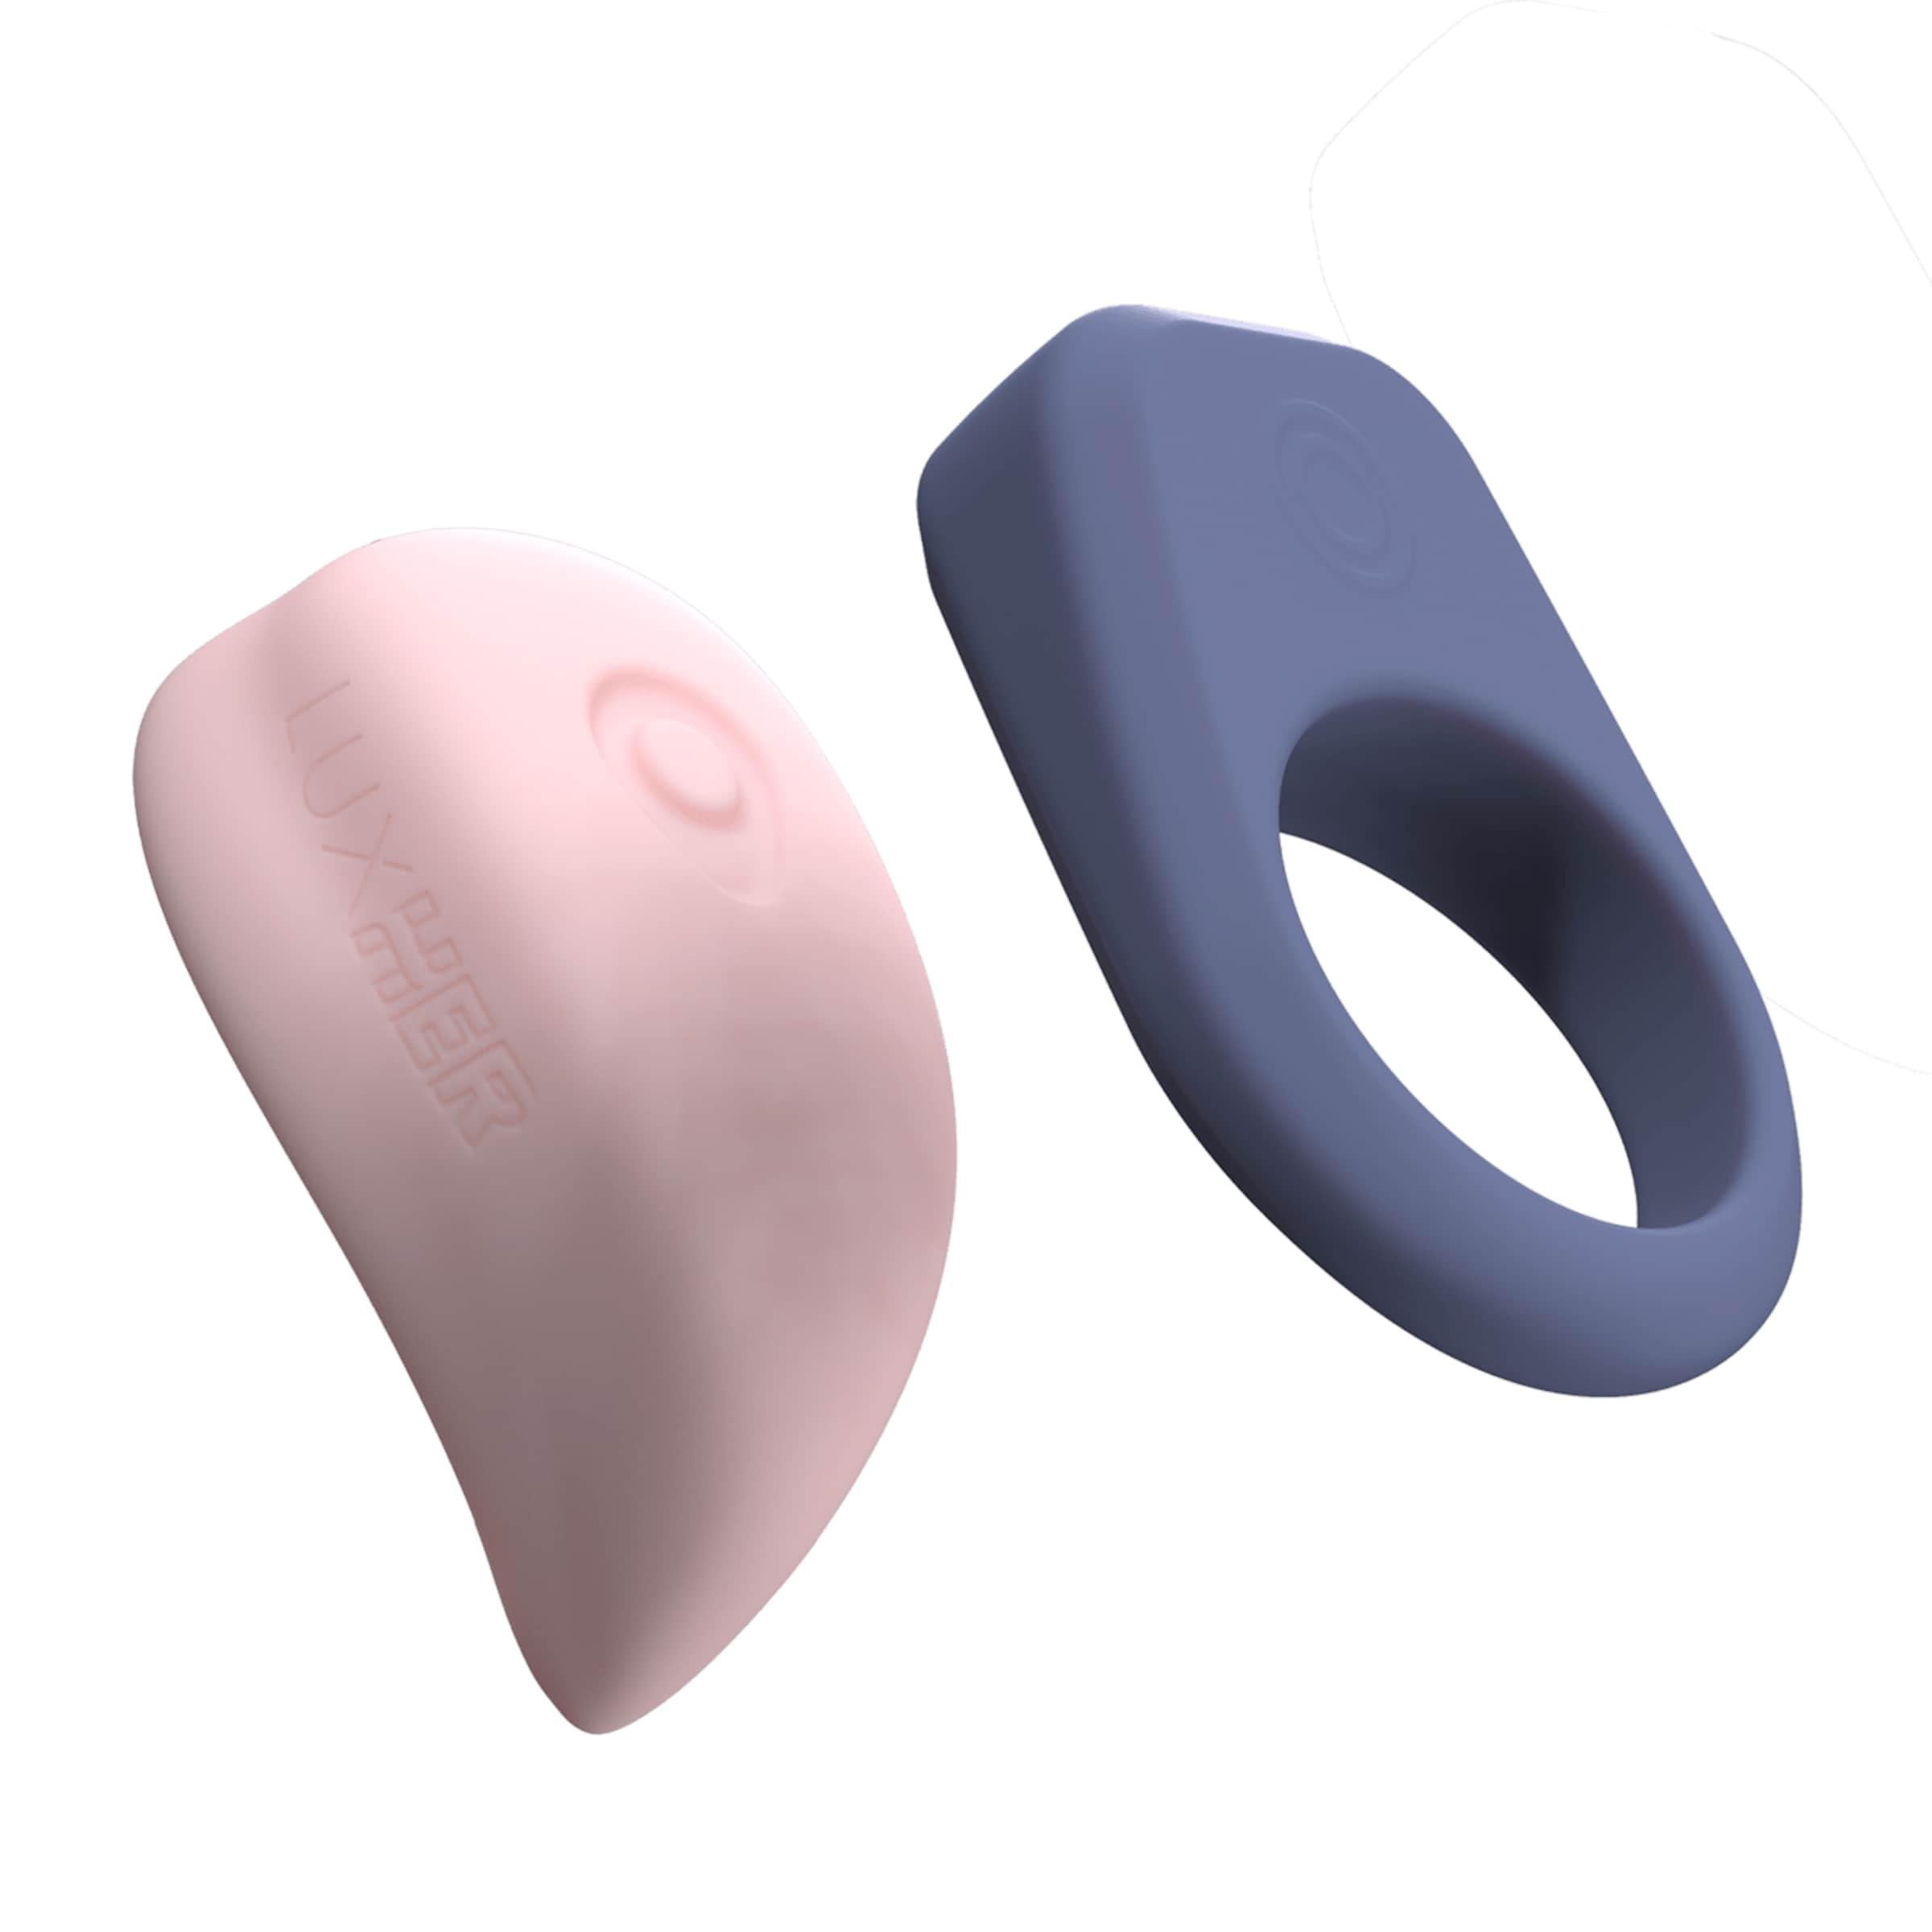
Climax TogetherSpürt Euch – wann und wo Ihr wollt Mit Climax Together von LUXUS beginnt eine neue Ära der Paarintimität. Dieses App-gesteuerte Paarspielzeug vereint innovative Lux-Connect™-Technologie mit ergonomischem Design und intuitivem Handling: LuxHer stimuliert klitoral mit Präzision, während LuxHim auf Bewegungen reagiert – gemeinsam erlebt Ihr eine synchronisierte Lust, die verbindet. Beide Geräte sind flüsterleise, wasserdicht, wiederaufladbar und lassen sich mit der FeelConnect-App sogar über Kontinente hinweg steuern. LuxHer misst 6 x 4,2 x 3,3 cm, LuxHim 5 x 3,6 x 1,3 cm – kompakt, kraftvoll, verbindend. Technologie trifft Gefühl Ein cleverer Fingergriff ermöglicht Dir perfekte Kontrolle über Position und Druck, während die beiliegenden Klebepads LuxHer exakt auf dem Schamhügel platzieren. LuxHim sendet seine Impulse direkt an LuxHer – ganz ohne Berührung. Lichteffekte, Vibrationsmuster, magnetischer Näherungssensor und LED-Modusanzeige machen Climax Together zum perfekten Tool für ein ganz neues Miteinander. Die Ladezeit beträgt 150 Minuten, die Akkulaufzeit hält über 5 Stunden – genug Zeit für eine ausgedehnte Reise zu zweit oder allein. Fühlt Euch verbunden wie nie zuvor – Climax Together ist mehr als ein Toy, es ist ein Erlebnis. Material und Pflege Dieses innovative Paarspielzeug besteht aus Polypropylen, ABS Kunststoff und Silikon. Die glatte, angenehme Oberfläche liegt hautfreundlich auf und sorgt für ein hygienisches Gefühl bei jeder Berührung. Silikon ist besonders sanft zur Haut und lässt sich mit warmem Wasser, milder Seife und Toycleaner gründlich reinigen. ABS Kunststoff und Polypropylen machen das Toy robust, langlebig und pflegeleicht – perfekt für intensiven, wiederholten Einsatz. Die Marke LUXUS Die Marke LUXUS steht für exklusive und luxuriöse Paarspielzeuge, die höchsten Ansprüchen gerecht werden. Mit edlen Materialien, innovativen Designs und leistungsstarken Funktionen bieten die Produkte von LUXUS ein unvergleichliches Erlebnis für Paare. Jedes Toy wird mit Liebe zum Detail gefertigt und sorgt für unvergessliche Momente der Zweisamkeit. LUXUS ist die perfekte Wahl für Paare, die das Besondere suchen und ihre Leidenschaft auf ein neues Level heben möchten.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Zeit together:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Climax TogetherSpürt Euch – wann und wo Ihr wollt Mit Climax Together von LUXUS beginnt eine neue Ära der Paarintimität. Dieses App-gesteuerte Paarspielzeug vereint innovative Lux-Connect™-Technologie mit ergonomischem Design und intuitivem Handling: LuxHer stimuliert klitoral mit Präzision, während LuxHim auf Bewegungen reagiert – gemeinsam erlebt Ihr eine synchronisierte Lust, die verbindet. Beide Geräte sind flüsterleise, wasserdicht, wiederaufladbar und lassen sich mit der FeelConnect-App sogar über Kontinente hinweg steuern. LuxHer misst 6 x 4,2 x 3,3 cm, LuxHim 5 x 3,6 x 1,3 cm – kompakt, kraftvoll, verbindend. Technologie trifft Gefühl Ein cleverer Fingergriff ermöglicht Dir perfekte Kontrolle über Position und Druck, während die beiliegenden Klebepads LuxHer exakt auf dem Schamhügel platzieren. LuxHim sendet seine Impulse direkt an LuxHer – ganz ohne Berührung. Lichteffekte, Vibrationsmuster, magnetischer Näherungssensor und LED-Modusanzeige machen Climax Together zum perfekten Tool für ein ganz neues Miteinander. Die Ladezeit beträgt 150 Minuten, die Akkulaufzeit hält über 5 Stunden – genug Zeit für eine ausgedehnte Reise zu zweit oder allein. Fühlt Euch verbunden wie nie zuvor – Climax Together ist mehr als ein Toy, es ist ein Erlebnis. Material und Pflege Dieses innovative Paarspielzeug besteht aus Polypropylen, ABS Kunststoff und Silikon. Die glatte, angenehme Oberfläche liegt hautfreundlich auf und sorgt für ein hygienisches Gefühl bei jeder Berührung. Silikon ist besonders sanft zur Haut und lässt sich mit warmem Wasser, milder Seife und Toycleaner gründlich reinigen. ABS Kunststoff und Polypropylen machen das Toy robust, langlebig und pflegeleicht – perfekt für intensiven, wiederholten Einsatz. Die Marke LUXUS Die Marke LUXUS steht für exklusive und luxuriöse Paarspielzeuge, die höchsten Ansprüchen gerecht werden. Mit edlen Materialien, innovativen Designs und leistungsstarken Funktionen bieten die Produkte von LUXUS ein unvergleichliches Erlebnis für Paare. Jedes Toy wird mit Liebe zum Detail gefertigt und sorgt für unvergessliche Momente der Zweisamkeit. LUXUS ist die perfekte Wahl für Paare, die das Besondere suchen und ihre Leidenschaft auf ein neues Level heben möchten.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sagt man "forever together" oder "together forever"?
Beide Ausdrücke sind möglich und haben eine ähnliche Bedeutung. "Forever together" betont die Dauerhaftigkeit der Zusammengehörigkeit, während "together forever" eher den Fokus auf die gemeinsame Zeit legt. Es ist letztendlich eine Frage des persönlichen Stils und der Präferenz. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Zeit together
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willow Tree TogetherDie in Kansas arbeitende Künstlerin Susan Lordi schafft es, ihre minimalistisch und schlicht wirkenden Willow Tree Figuren wie durch Magie zum Leben zu erwecken. Obwohl - oder gerade weil - keine Willow Tree Figur ein Gesicht besitzt, lassen sie Platz für eigene Gedanken und Interpretationen. Der Betrachter sieht lediglich eine Geste, welche die Figur vollführt. Objekte und Tiere, die die Figuren auf ihren Schultern oder im Arm tragen, dienen als Methapher für menschliche Tugenden. So gilt Rosmarin als Erinnerung, Blumen stehen für Schönheit, ein Vogel für Heilung. Die Figuren werden mit der Hand geschnitzt und dann in Kunstharz gegossen. So können die Originale vervielfätigt werden. Viele Anlässe, wie Geburt und Taufe, Geburtstag, Hochzeit, Weihnachten oder einfach als Danksagung, eignen sich um Willow Tree Figuren und Skulpturen mit ihrer starken Symbolkraft zu verschenken.49,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.