Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Windturbinen
Top-Angebote
Produkte zum Begriff Windturbinen:
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
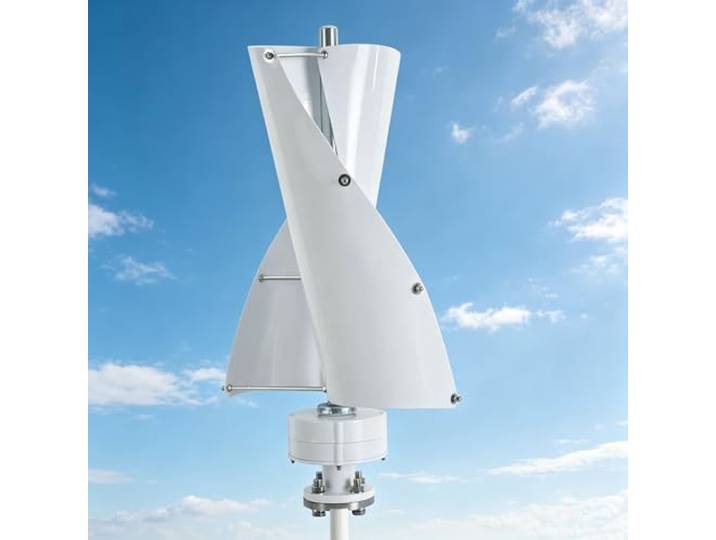
100W 12V Windkraftanlage Windturbine Vertikal windkraft Generator Vertikalachsen-Windturbinen-Generator mit Controller Windturbine Stromerzeugung100W 12V Windkraftanlage Windturbine Vertikal windkraft Generator Vertikalachsen-Windturbinen-Generator mit Controller Windturbine Stromerzeugung. 【Robust und langlebig】: Es nimmt einen Permanentmagnetgenerator mit einem Eisenkern an, der mit zwei Aluminiumlegierungsklingen gepaart ist, und die Oberfläche wird mit Kunststoff besprüht, der schlechtem Wetter standhält und den langen und stabilen Betrieb des Produkts gewährleistet 【Effiziente Arbeit】: Es hat eine Leistung von bis zu 100W und eine Windgeschwindigkeit von bis zu 42.65ft/s, und die Startwindgeschwindigkeit ist niedriger als die von anderen Windkraftanlagen, und die Stromerzeugung nimmt sanft zu, so kann es mehr Energie erzeugen 【Sicher und zuverlässig】: Es nimmt einen Permanentmagnet-Rotorgenerator mit einem speziellen Stator-Design an, der den Drehmomentwiderstand des Generators effektiv reduziert, und die Windkraftanlage und der Generator haben günstigere übereinstimmende Eigenschaften und die Zuverlässigkeit des Einheitsbetriebs. Und es bremst automatisch, wenn es die maximale Geschwindigkeit von 300 Umdrehungen pro Minute erreicht 【Geräuscharmer Betrieb】: Annahme eines Präzisionsdoppellagerentwurfs und eines leisen und zuverlässigen Rotors, reduziert es effektiv das Betriebsgeräusch, das weniger als 62dB ist und die Ruhe der umgebenden Umgebung nicht beeinträchtigt 【Hochwertiger Controller】: Er nimmt einen intelligenten Mikroprozessor-Controller mit hoher Leistung an, um den Strom und die Spannung effektiv zu regulieren Farbe:Weiß179,00 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
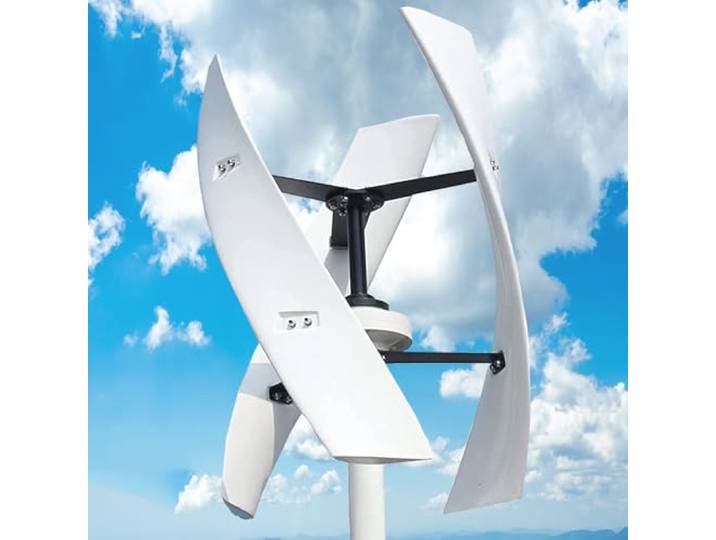
DHMYYXGS Windturbinengenerator,Windkraftanlagen,Vertikale Windturbine,Windmill Vertikalachsen Windturbinen Generator,Dreiphasen Permanentmagnet Generator,Mit Controller 5000W-48VDHMYYXGS Windturbinengenerator,Windkraftanlagen,Vertikale Windturbine,Windmill Vertikalachsen Windturbinen Generator,Dreiphasen Permanentmagnet Generator,Mit Controller 5000W-48V. 【Windturbine】: Windturbinengenerator verwendet eine neue Präzisionsspritzgusstechnologie, besteht aus verzinkter Aluminiumlegierung und verfügt über 3 bogenförmige vertikale Rotorblätter in einem Design, das Windressourcen effektiv nutzt und Stromerzeugung ermöglicht. 【360° verfügbar】 Vertikale Windturbinen müssen der Windrichtung nicht folgen. Sie können sich an alle Windrichtungen und Windgeschwindigkeiten anpassen. Die Effizienz der Windenergienutzung ist höher (je höher die Installationsposition, desto höher die Windgeschwindigkeit). 【Hervorragende Leistung】: Windturbine verwendet das hervorragende Innenraumdesign und das spezielle Rotordesign des Permanentmagnet-Vertikalaufhängungsgenerators, wodurch das Drehmoment effektiv reduziert und effizient gearbeitet werden kann. 【Hohe Effizienz】: Kleine Größe, geringes Gewicht, stabil und sicher, spezielles Steuerungsprinzip erhöht die Windgeschwindigkeit auf 2,5 bis 25 m/s und kann an Haushaltssolarmodule, LED-Straßenlaternen, Plantagen und andere Hybridmechanismen angeschlossen werden. Teile. 【Breite Anwendung】: Vertikale Windturbinen sind einfach zu installieren und können in jeder Umgebung eingesetzt werden. Sie nutzen Windenergieressourcen, um eine große Menge an Elektrizität aufrechtzuerhalten. Tragbare vertikale Windturbinen eignen sich zur Bereitstellung von Notstrom für die Beleuchtung von Häusern, Außenbereichen, Fabriken und Gärten. Farbe:5000w289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Windturbinen:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Windturbinen
-
100W 12V Windkraftanlage Windturbine Vertikal windkraft Generator Vertikalachsen-Windturbinen-Generator mit Controller Windturbine Stromerzeugung100W 12V Windkraftanlage Windturbine Vertikal windkraft Generator Vertikalachsen-Windturbinen-Generator mit Controller Windturbine Stromerzeugung. 【Robust und langlebig】: Es nimmt einen Permanentmagnetgenerator mit einem Eisenkern an, der mit zwei Aluminiumlegierungsklingen gepaart ist, und die Oberfläche wird mit Kunststoff besprüht, der schlechtem Wetter standhält und den langen und stabilen Betrieb des Produkts gewährleistet 【Effiziente Arbeit】: Es hat eine Leistung von bis zu 100W und eine Windgeschwindigkeit von bis zu 42.65ft/s, und die Startwindgeschwindigkeit ist niedriger als die von anderen Windkraftanlagen, und die Stromerzeugung nimmt sanft zu, so kann es mehr Energie erzeugen 【Sicher und zuverlässig】: Es nimmt einen Permanentmagnet-Rotorgenerator mit einem speziellen Stator-Design an, der den Drehmomentwiderstand des Generators effektiv reduziert, und die Windkraftanlage und der Generator haben günstigere übereinstimmende Eigenschaften und die Zuverlässigkeit des Einheitsbetriebs. Und es bremst automatisch, wenn es die maximale Geschwindigkeit von 300 Umdrehungen pro Minute erreicht 【Geräuscharmer Betrieb】: Annahme eines Präzisionsdoppellagerentwurfs und eines leisen und zuverlässigen Rotors, reduziert es effektiv das Betriebsgeräusch, das weniger als 62dB ist und die Ruhe der umgebenden Umgebung nicht beeinträchtigt 【Hochwertiger Controller】: Er nimmt einen intelligenten Mikroprozessor-Controller mit hoher Leistung an, um den Strom und die Spannung effektiv zu regulieren Farbe:Weiß179,00 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
DHMYYXGS Windturbinengenerator,Windkraftanlagen,Vertikale Windturbine,Windmill Vertikalachsen Windturbinen Generator,Dreiphasen Permanentmagnet Generator,Mit Controller 5000W-48VDHMYYXGS Windturbinengenerator,Windkraftanlagen,Vertikale Windturbine,Windmill Vertikalachsen Windturbinen Generator,Dreiphasen Permanentmagnet Generator,Mit Controller 5000W-48V. 【Windturbine】: Windturbinengenerator verwendet eine neue Präzisionsspritzgusstechnologie, besteht aus verzinkter Aluminiumlegierung und verfügt über 3 bogenförmige vertikale Rotorblätter in einem Design, das Windressourcen effektiv nutzt und Stromerzeugung ermöglicht. 【360° verfügbar】 Vertikale Windturbinen müssen der Windrichtung nicht folgen. Sie können sich an alle Windrichtungen und Windgeschwindigkeiten anpassen. Die Effizienz der Windenergienutzung ist höher (je höher die Installationsposition, desto höher die Windgeschwindigkeit). 【Hervorragende Leistung】: Windturbine verwendet das hervorragende Innenraumdesign und das spezielle Rotordesign des Permanentmagnet-Vertikalaufhängungsgenerators, wodurch das Drehmoment effektiv reduziert und effizient gearbeitet werden kann. 【Hohe Effizienz】: Kleine Größe, geringes Gewicht, stabil und sicher, spezielles Steuerungsprinzip erhöht die Windgeschwindigkeit auf 2,5 bis 25 m/s und kann an Haushaltssolarmodule, LED-Straßenlaternen, Plantagen und andere Hybridmechanismen angeschlossen werden. Teile. 【Breite Anwendung】: Vertikale Windturbinen sind einfach zu installieren und können in jeder Umgebung eingesetzt werden. Sie nutzen Windenergieressourcen, um eine große Menge an Elektrizität aufrechtzuerhalten. Tragbare vertikale Windturbinen eignen sich zur Bereitstellung von Notstrom für die Beleuchtung von Häusern, Außenbereichen, Fabriken und Gärten. Farbe:5000w289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
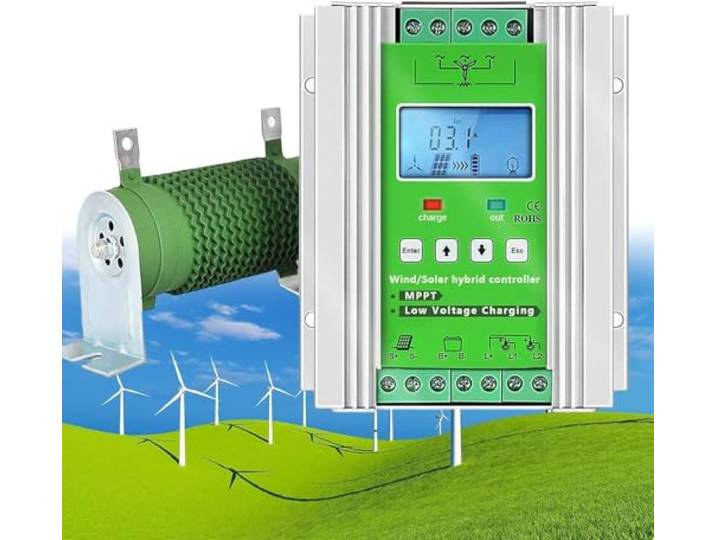
AityBuy Automatischer Regler Für Windturbinen, Wind-Solar-Hybrid-Laderegler, Mppt-Lade-Boost-Controller, Windgenerator, Solar-Laderegler 48V-5000WAityBuy Automatischer Regler Für Windturbinen, Wind-Solar-Hybrid-Laderegler, Mppt-Lade-Boost-Controller, Windgenerator, Solar-Laderegler 48V-5000W. 【LCD-Display】Der Bildschirm des Wind-Solar-Hybrid-Controllers ist in Farbdisplay-Design gehalten, wodurch umfassendere und klarere Informationen angezeigt werden und die Einrichtung einfacher ist. 【MPPT-Technologie】Der Lüfterladeteil verwendet die Boost-MPPT-Technologie, die auch bei geringer Windgeschwindigkeit kontinuierlich und effizient laden kann. Stufenlose Entladefunktion, einschließlich externem Entladewiderstand. Das Laden des Solarpanels erfolgt über PWM-Technologie durch serielle MOS-Röhre. 【Hervorragende Leistung】Das Laden der Windturbine verwendet einen MPPT-Steuerungsalgorithmus, um MPPT-Laden bei geringer Windgeschwindigkeit sicherzustellen. 3-stufiger Lüfterlademodus: MPPT-Laden – Boost-Laden – Erhaltungsladen. 3-stufiger Photovoltaik-Lademodus: CC-Konstantstrom-Boost-Laden, Erhaltungsladen. 【Wind-Solar-Hybrid-Controller】Der MPPT-Lade-Boost-Controller ist für Wind-Solar-Hybride wie Häuser, Schiffe und Straßenlaternen geeignet. 【Mehrere Schutzfunktionen】 Der Hybrid-Laderegler verfügt über umfassende Schutzfunktionen wie Überladung, Überentladung und Überlastung; der Regler verfügt über verschiedene Laststeuerungsmethoden, eine bidirektionale Lastausgabe und kann Ausgangsleistung und -zeit einstellen. Farbe:48v219,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
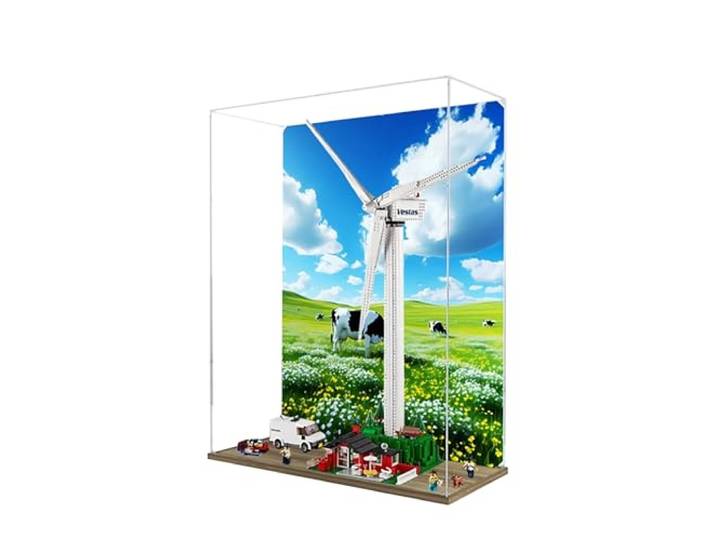
Acryl-Vitrine für Lego 10268 Vestas Windturbinen-Modell, 3 mm staubdichte Schaukasten, Vitrine kompatibel mit Lego 10268 (Modell nicht im Lieferumfang enthalten)<p>Die <strong>Acryl-Vitrine</strong> für das <strong>LEGO 10268 Vestas Windturbinen-Modell</strong> ist die ideale Lösung, um deine wertvollen Sammlerstücke stilvoll zu präsentieren und gleichzeitig optimal zu schützen. Hergestellt aus hochwertigem, klarem <strong>Acrylmaterial</strong>, bietet diese Vitrine nicht nur eine hohe <strong>Transparenz</strong>, sondern auch eine hervorragende Schlagfestigkeit. So bleibt dein Modell vor Staub, Feuchtigkeit und Beschädigungen geschützt, während es gleichzeitig in vollem Glanz erstrahlt.</p><p>Das moderne, minimalistische Design der Vitrine fügt sich nahtlos in jede Einrichtung ein und sorgt für einen atemberaubenden visuellen Effekt. Egal, ob im <strong>Wohnzimmer</strong>, Büro oder Geschäft – diese Vitrine verbessert die allgemeine Ästhetik jedes Raumes. Die einfache und schnelle Montage ermöglicht es dir, die Displaybox in wenigen Minuten ohne Werkzeug zusammenzubauen. Bei Bedarf kann sie zur Reinigung mühelos zerlegt werden.</p><p>Ein weiteres Highlight ist das <strong>staub- und feuchtigkeitsbeständige</strong> Design, das dafür sorgt, dass deine LEGO-Modelle stets in einwandfreiem Zustand bleiben. Die Vitrine ist zudem vielseitig und stapelbar, sodass du mehrere Boxen kombinieren kannst, um den Platz optimal zu nutzen und ein individuelles Display zu kreieren. Schütze und präsentiere deine LEGO 10268 Vestas Windturbine mit dieser eleganten und funktionalen Vitrine.</p>259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.