Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wer kann eine betriebliche Altersvorsorge abschließen?
Jeder Arbeitnehmer, der in einem Unternehmen beschäftigt ist, das eine betriebliche Altersvorsorge anbietet, kann diese abschließen. In der Regel müssen Arbeitnehmer mindestens 17,5 Stunden pro Woche arbeiten, um Anspruch auf eine betriebliche Altersvorsorge zu haben. Auch Auszubildende und Minijobber können unter bestimmten Voraussetzungen eine betriebliche Altersvorsorge abschließen. Selbstständige oder Freiberufler können hingegen keine betriebliche Altersvorsorge über ihren eigenen Betrieb abschließen, da sie nicht als Arbeitnehmer gelten. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

Ähnliche Suchbegriffe für Wer-andren-eine-Feder
Top-Angebote
Produkte zum Begriff Wer-andren-eine-Feder:
-
Wer eine Grube gräbt..., Fachbücher von Georg FreulingDas Fachbuch "Wer eine Grube gräbt..." von Georg Freuling bietet eine tiefgehende Analyse des alttestamentlichen Sprichworts, das oft als Beispiel für den Tun-Ergehen-Zusammenhang herangezogen wird. In diesem Werk wird erläutert, wie die alttestamentliche Weisheit diese Einsicht zur Lebensbewältigung entfaltet und gleichzeitig die Herausforderungen und Widersprüche, die sich aus diesen Erfahrungen ergeben, thematisiert. Die umfassende Untersuchung erstreckt sich über 309 Seiten und bietet eine fundierte Auseinandersetzung mit den Themen Kunst, Musik und Design sowie Philosophie und Religion. Der feste Einband sorgt für eine langlebige Nutzung, während die klare Sprache und Struktur des Buches es zu einem wertvollen Begleiter für Studierende und Interessierte macht.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wer zahlt die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von Arbeitgebern finanziert, die ihren Mitarbeitern diese Zusatzleistung anbieten. Dabei können Arbeitnehmer auch einen Teil ihres Gehalts in die betriebliche Altersvorsorge einzahlen, um von steuerlichen Vorteilen zu profitieren. Die genauen Regelungen und Beiträge hängen jedoch von der Art des Vorsorgeplans und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In vielen Fällen übernehmen Arbeitgeber einen bestimmten Prozentsatz der Beiträge, während Arbeitnehmer die Möglichkeit haben, zusätzliche Beiträge zu leisten. Es ist wichtig, sich über die konkreten Bedingungen und Regelungen der betrieblichen Altersvorsorge im jeweiligen Unternehmen zu informieren. **
-
Wer verwaltet die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von den Unternehmen selbst verwaltet. Sie können entweder eigene interne Abteilungen haben, die sich um die Verwaltung kümmern, oder externe Dienstleister wie Versicherungen oder Pensionskassen beauftragen. Diese Dienstleister übernehmen dann die Verwaltung der Beiträge, die Anlage der Gelder und die Auszahlung der Rentenleistungen an die Mitarbeiter. Es ist wichtig, dass die Verwaltung der betrieblichen Altersvorsorge professionell und transparent erfolgt, um die finanzielle Sicherheit der Mitarbeiter im Alter zu gewährleisten. Unternehmen sollten daher sorgfältig prüfen, welcher Anbieter ihre betriebliche Altersvorsorge am besten verwalten kann. **
-
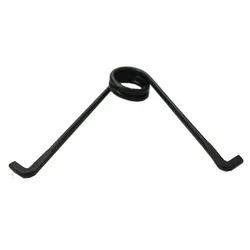
Wer würde meine kaputte Feder wieder richten?
Wenn deine Feder kaputt ist, könntest du sie zu einem Schreibwarengeschäft oder einem Fachgeschäft für Bürobedarf bringen. Dort könnten sie dir möglicherweise helfen, die Feder zu reparieren oder sie durch eine neue zu ersetzen. **

Welche Möglichkeiten gibt es für eine private Altersvorsorge?
Welche Möglichkeiten gibt es für eine private Altersvorsorge? Es gibt verschiedene Optionen für die private Altersvorsorge, darunter die klassische Rentenversicherung, die Riester-Rente, die betriebliche Altersvorsorge, die private Rentenversicherung und die staatlich geförderte Basisrente (Rürup-Rente). Jede dieser Möglichkeiten hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die individuellen Bedürfnisse und Ziele zu berücksichtigen. Es empfiehlt sich, frühzeitig mit der privaten Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Absicherung im Alter zu gewährleisten. Eine professionelle Beratung kann dabei helfen, die passende Vorsorgestrategie zu entwickeln und die richtigen Produkte auszuwählen. **
Wie funktioniert die Riester-Rente und wer kann von dieser Form der Altersvorsorge profitieren?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Sparer Zulagen und Steuervorteile erhalten. Sie funktioniert durch regelmäßige Einzahlungen in einen Riester-Vertrag, der von Versicherungen, Banken oder Fondsgesellschaften angeboten wird. Von der Riester-Rente können alle Arbeitnehmer, Beamte und Selbstständige profitieren, die rentenversicherungspflichtig sind und in die gesetzliche Rentenversicherung einzahlen. **
Top-Angebote
Produkte zum Begriff Wer-andren-eine-Feder:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer eine Grube gräbt..., Fachbücher von Georg FreulingDas Fachbuch "Wer eine Grube gräbt..." von Georg Freuling bietet eine tiefgehende Analyse des alttestamentlichen Sprichworts, das oft als Beispiel für den Tun-Ergehen-Zusammenhang herangezogen wird. In diesem Werk wird erläutert, wie die alttestamentliche Weisheit diese Einsicht zur Lebensbewältigung entfaltet und gleichzeitig die Herausforderungen und Widersprüche, die sich aus diesen Erfahrungen ergeben, thematisiert. Die umfassende Untersuchung erstreckt sich über 309 Seiten und bietet eine fundierte Auseinandersetzung mit den Themen Kunst, Musik und Design sowie Philosophie und Religion. Der feste Einband sorgt für eine langlebige Nutzung, während die klare Sprache und Struktur des Buches es zu einem wertvollen Begleiter für Studierende und Interessierte macht.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann eine betriebliche Altersvorsorge abschließen?
Jeder Arbeitnehmer, der in einem Unternehmen beschäftigt ist, das eine betriebliche Altersvorsorge anbietet, kann diese abschließen. In der Regel müssen Arbeitnehmer mindestens 17,5 Stunden pro Woche arbeiten, um Anspruch auf eine betriebliche Altersvorsorge zu haben. Auch Auszubildende und Minijobber können unter bestimmten Voraussetzungen eine betriebliche Altersvorsorge abschließen. Selbstständige oder Freiberufler können hingegen keine betriebliche Altersvorsorge über ihren eigenen Betrieb abschließen, da sie nicht als Arbeitnehmer gelten. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wer zahlt die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von Arbeitgebern finanziert, die ihren Mitarbeitern diese Zusatzleistung anbieten. Dabei können Arbeitnehmer auch einen Teil ihres Gehalts in die betriebliche Altersvorsorge einzahlen, um von steuerlichen Vorteilen zu profitieren. Die genauen Regelungen und Beiträge hängen jedoch von der Art des Vorsorgeplans und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In vielen Fällen übernehmen Arbeitgeber einen bestimmten Prozentsatz der Beiträge, während Arbeitnehmer die Möglichkeit haben, zusätzliche Beiträge zu leisten. Es ist wichtig, sich über die konkreten Bedingungen und Regelungen der betrieblichen Altersvorsorge im jeweiligen Unternehmen zu informieren. **
Ähnliche Suchbegriffe für Wer-andren-eine-Feder
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer verwaltet die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge wird in der Regel von den Unternehmen selbst verwaltet. Sie können entweder eigene interne Abteilungen haben, die sich um die Verwaltung kümmern, oder externe Dienstleister wie Versicherungen oder Pensionskassen beauftragen. Diese Dienstleister übernehmen dann die Verwaltung der Beiträge, die Anlage der Gelder und die Auszahlung der Rentenleistungen an die Mitarbeiter. Es ist wichtig, dass die Verwaltung der betrieblichen Altersvorsorge professionell und transparent erfolgt, um die finanzielle Sicherheit der Mitarbeiter im Alter zu gewährleisten. Unternehmen sollten daher sorgfältig prüfen, welcher Anbieter ihre betriebliche Altersvorsorge am besten verwalten kann. **
-
Wer würde meine kaputte Feder wieder richten?
Wenn deine Feder kaputt ist, könntest du sie zu einem Schreibwarengeschäft oder einem Fachgeschäft für Bürobedarf bringen. Dort könnten sie dir möglicherweise helfen, die Feder zu reparieren oder sie durch eine neue zu ersetzen. **
-
Welche Möglichkeiten gibt es für eine private Altersvorsorge?
Welche Möglichkeiten gibt es für eine private Altersvorsorge? Es gibt verschiedene Optionen für die private Altersvorsorge, darunter die klassische Rentenversicherung, die Riester-Rente, die betriebliche Altersvorsorge, die private Rentenversicherung und die staatlich geförderte Basisrente (Rürup-Rente). Jede dieser Möglichkeiten hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die individuellen Bedürfnisse und Ziele zu berücksichtigen. Es empfiehlt sich, frühzeitig mit der privaten Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Absicherung im Alter zu gewährleisten. Eine professionelle Beratung kann dabei helfen, die passende Vorsorgestrategie zu entwickeln und die richtigen Produkte auszuwählen. **
-
Wie funktioniert die Riester-Rente und wer kann von dieser Form der Altersvorsorge profitieren?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Sparer Zulagen und Steuervorteile erhalten. Sie funktioniert durch regelmäßige Einzahlungen in einen Riester-Vertrag, der von Versicherungen, Banken oder Fondsgesellschaften angeboten wird. Von der Riester-Rente können alle Arbeitnehmer, Beamte und Selbstständige profitieren, die rentenversicherungspflichtig sind und in die gesetzliche Rentenversicherung einzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.