Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Gibt dieser Receiver wirklich 270 Watt pro Kanal?
Ja, dieser Receiver liefert tatsächlich 270 Watt pro Kanal. Dies bedeutet, dass jeder Kanal des Receivers eine Leistung von 270 Watt liefern kann. Dies ist eine beeindruckende Leistung, die für ein beeindruckendes Klangerlebnis sorgen kann. **
Was ist der Monitorstand für den ViewSonic VX2458-C-MHD?
Der ViewSonic VX2458-C-MHD hat einen integrierten Monitorstand, der es ermöglicht, den Monitor auf einer flachen Oberfläche zu platzieren. Der Standfuß ist robust und stabil und ermöglicht eine einfache Neigung des Monitors für den optimalen Blickwinkel. Der Monitor kann auch an einer VESA-kompatiblen Halterung befestigt werden, wenn eine Wandmontage oder eine andere Art der Befestigung gewünscht ist. **

Ähnliche Suchbegriffe für Viewsonic-vCast-Pro-Receiver
Top-Angebote
Produkte zum Begriff Viewsonic-vCast-Pro-Receiver:
-
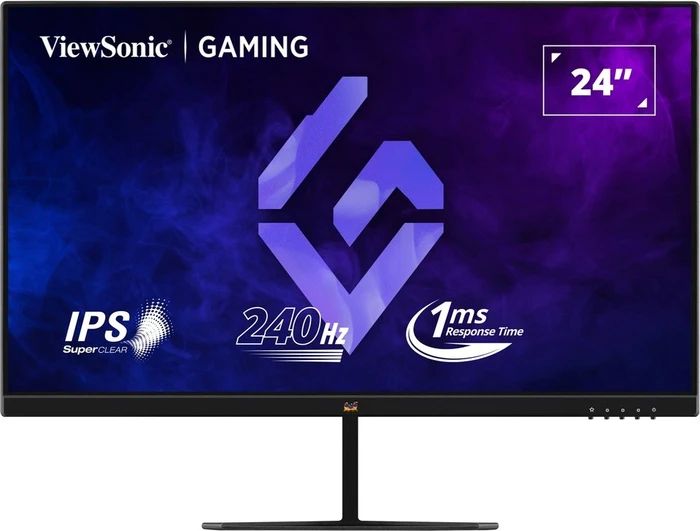
24" ViewSonic VX2479A-HD-PROMonitor - LCD, Full HD, 1920 × 1080 Full HD (16:9), 240 Hz, Display: matt, 8 bit, 1 ms, FreeSync, HDR, HDMI und DisplayPort, VESA Genießen Sie Ihre Lieblingsspiele mit dem 23,4"-LCD-Monitor von ViewSonic mit einer Standardauflösung von Full HD (1920 × 1080). Für ein flüssiges Bild sorgt das IPS-Panel mit einer Bildwiederholfrequ139,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
VIEWSONIC VX2479-HD-PRO, 23.8"Produktbeschreibung : ViewSonic VX2479-HD-PRO - LED-Monitor - Full HD (1080p) - 61 cm (24") - HDRGerätetyp : LED-hintergrundbeleuchteter LCD-Monitor - 61 cm (24")Energie Effizienzklasse : Klasse EAdaptive-Sync Technologie : AMD FreeSyncBildschirmtyp : IPSSeitenverhältnis : 16:9Native Auflösung : Full HD (1080p) 1920 x 1080 bei 180 HzPixelpitch : 0.275 mmHelligkeit : 250 cd/m2Kontrast : 1000:1 / 50000000:1 (dynamisch)HDR-fähig : HDR10Reaktionszeit : 1 ms (MPRT)Gaming : JaFarbunterstützung : 16,7 Millionen FarbenFarbraum : 104% sRGB, 72% NTSCEingangsanschlüsse : 2xHDMI, DisplayPortEinstellungen der Anzeigeposition : NeigungBildschirmbeschichtung : Blendfrei, 3H Hard CoatingSpannung : Wechselstrom 100-240 VAbmessungen (Breite x Tiefe x Höhe) - mit Fuß : 54.2 cm x 18 cm x 41.2 cmGewicht : 3.2 kgKennzeichnung : CB, CE/EMC, RoHS, ERP, REACH, WEEE, EAC, UkrSEPRO, BSMI, RCM, GEMS, BIS, CCC, China RoHS, China Energy Label187,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VIEWSONIC VX2479A-HD-PRO, 24"Produktbeschreibung : ViewSonic VX2479A-HD-PRO - LED-Monitor - Full HD (1080p) - 61 cm (24") - HDRGerätetyp : LED-hintergrundbeleuchteter LCD-Monitor - 61 cm (24")Energie Effizienzklasse : Klasse EAdaptive-Sync Technologie : AMD FreeSyncBildschirmtyp : IPSSeitenverhältnis : 16:9Native Auflösung : Full HD (1080p) 1920 x 1080 bei 240 HzPixelpitch : 0.275 mmHelligkeit : 250 cd/m2Kontrast : 1000:1 / 50000000:1 (dynamisch)HDR-fähig : HDR10Reaktionszeit : 1 ms (MPRT)Gaming : JaFarbunterstützung : 16,7 Millionen FarbenFarbraum : 102% sRGB, 72% NTSCEingangsanschlüsse : 2xHDMI, DisplayPortEinstellungen der Anzeigeposition : NeigungBildschirmbeschichtung : Blendfrei, 3H Hard CoatingSpannung : Wechselstrom 100-240 V (50/60 Hz)Abmessungen (Breite x Tiefe x Höhe) - mit Fuß : 54.186 cm x 18 cm x 41.16 cmGewicht : 3.2 kgKennzeichnung : CB, CE/EMC, RoHS, ERP, REACH, WEEE, EAC, UkrSEPRO, BSMI, BIS163,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
the t.bone GigA Pro Receiverthe t.bone GigA Pro Receiver, 2,4 GHz Empfänger True Diversity, robustes Metallgehäuse, 2 feste Antennen an der Front, OLED Display, IR-Port für ACT-Sync Funktion, XLR und Klinke Ausgang, Frequenzbereich 2,400 - 2,4835 GHz, 9,5" 1 HE Gehäuse, inkl. 12-15 VDC Netzteil 1000 mA, weltweit anmelde- und gebührenfrei119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Viewsonic-vCast-Pro-Receiver:
-
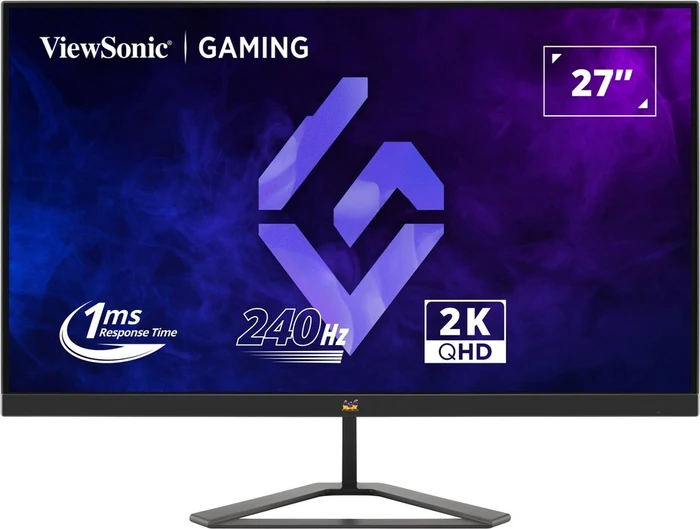
27" ViewSonic VX2757-2K-PROMonitor - LCD, Quad HD, 2560 × 1440 Quad HD (16:9), 200 Hz, Display: matt, 10 bit, 1 ms, G-Sync, HDMI und DisplayPort, VESA Freuen Sie sich auf Ihre Lieblingsspiele mit dem 27"-LCD-Monitor von ViewSonic mit hochwertiger Quad HD-Auflösung (2560 × 1440). Ein flüssig laufendes Bild vermittelt Ihnen das IPS-Panel mit einer Bil179,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
24" ViewSonic VX2479A-HD-PROMonitor - LCD, Full HD, 1920 × 1080 Full HD (16:9), 240 Hz, Display: matt, 8 bit, 1 ms, FreeSync, HDR, HDMI und DisplayPort, VESA Genießen Sie Ihre Lieblingsspiele mit dem 23,4"-LCD-Monitor von ViewSonic mit einer Standardauflösung von Full HD (1920 × 1080). Für ein flüssiges Bild sorgt das IPS-Panel mit einer Bildwiederholfrequ139,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
VIEWSONIC VX2479-HD-PRO, 23.8"Produktbeschreibung : ViewSonic VX2479-HD-PRO - LED-Monitor - Full HD (1080p) - 61 cm (24") - HDRGerätetyp : LED-hintergrundbeleuchteter LCD-Monitor - 61 cm (24")Energie Effizienzklasse : Klasse EAdaptive-Sync Technologie : AMD FreeSyncBildschirmtyp : IPSSeitenverhältnis : 16:9Native Auflösung : Full HD (1080p) 1920 x 1080 bei 180 HzPixelpitch : 0.275 mmHelligkeit : 250 cd/m2Kontrast : 1000:1 / 50000000:1 (dynamisch)HDR-fähig : HDR10Reaktionszeit : 1 ms (MPRT)Gaming : JaFarbunterstützung : 16,7 Millionen FarbenFarbraum : 104% sRGB, 72% NTSCEingangsanschlüsse : 2xHDMI, DisplayPortEinstellungen der Anzeigeposition : NeigungBildschirmbeschichtung : Blendfrei, 3H Hard CoatingSpannung : Wechselstrom 100-240 VAbmessungen (Breite x Tiefe x Höhe) - mit Fuß : 54.2 cm x 18 cm x 41.2 cmGewicht : 3.2 kgKennzeichnung : CB, CE/EMC, RoHS, ERP, REACH, WEEE, EAC, UkrSEPRO, BSMI, RCM, GEMS, BIS, CCC, China RoHS, China Energy Label187,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt dieser Receiver wirklich 270 Watt pro Kanal?
Ja, dieser Receiver liefert tatsächlich 270 Watt pro Kanal. Dies bedeutet, dass jeder Kanal des Receivers eine Leistung von 270 Watt liefern kann. Dies ist eine beeindruckende Leistung, die für ein beeindruckendes Klangerlebnis sorgen kann. **
-
Was ist der Monitorstand für den ViewSonic VX2458-C-MHD?
Der ViewSonic VX2458-C-MHD hat einen integrierten Monitorstand, der es ermöglicht, den Monitor auf einer flachen Oberfläche zu platzieren. Der Standfuß ist robust und stabil und ermöglicht eine einfache Neigung des Monitors für den optimalen Blickwinkel. Der Monitor kann auch an einer VESA-kompatiblen Halterung befestigt werden, wenn eine Wandmontage oder eine andere Art der Befestigung gewünscht ist. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Viewsonic-vCast-Pro-Receiver
-
VIEWSONIC VX2479A-HD-PRO, 24"Produktbeschreibung : ViewSonic VX2479A-HD-PRO - LED-Monitor - Full HD (1080p) - 61 cm (24") - HDRGerätetyp : LED-hintergrundbeleuchteter LCD-Monitor - 61 cm (24")Energie Effizienzklasse : Klasse EAdaptive-Sync Technologie : AMD FreeSyncBildschirmtyp : IPSSeitenverhältnis : 16:9Native Auflösung : Full HD (1080p) 1920 x 1080 bei 240 HzPixelpitch : 0.275 mmHelligkeit : 250 cd/m2Kontrast : 1000:1 / 50000000:1 (dynamisch)HDR-fähig : HDR10Reaktionszeit : 1 ms (MPRT)Gaming : JaFarbunterstützung : 16,7 Millionen FarbenFarbraum : 102% sRGB, 72% NTSCEingangsanschlüsse : 2xHDMI, DisplayPortEinstellungen der Anzeigeposition : NeigungBildschirmbeschichtung : Blendfrei, 3H Hard CoatingSpannung : Wechselstrom 100-240 V (50/60 Hz)Abmessungen (Breite x Tiefe x Höhe) - mit Fuß : 54.186 cm x 18 cm x 41.16 cmGewicht : 3.2 kgKennzeichnung : CB, CE/EMC, RoHS, ERP, REACH, WEEE, EAC, UkrSEPRO, BSMI, BIS163,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
the t.bone GigA Pro Receiverthe t.bone GigA Pro Receiver, 2,4 GHz Empfänger True Diversity, robustes Metallgehäuse, 2 feste Antennen an der Front, OLED Display, IR-Port für ACT-Sync Funktion, XLR und Klinke Ausgang, Frequenzbereich 2,400 - 2,4835 GHz, 9,5" 1 HE Gehäuse, inkl. 12-15 VDC Netzteil 1000 mA, weltweit anmelde- und gebührenfrei119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
27" ViewSonic VX2758A-2K-PRO-3 GamingMonitor - LCD, Quad HD, 2560 × 1440 Quad HD (16:9), 240 Hz, Display: Antireflex, 8 bit, 1 ms, FreeSync Premium, HDR, HDMI und DisplayPort, VESA Herní monitor ViewSonic VX2758A-2K-PRO-3 konkurenční herní, bei dem jedes Obrázek zählt. Auf seiner 27"-Bilddiagonale kombinovaná a podrobná QHD-Auflösung von 2560 × 1440 Pixeln s IPS-Panel-Technologi231,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.