Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **

Ähnliche Suchbegriffe für Vielfalt an Optionen
Top-Angebote
Produkte zum Begriff Vielfalt an Optionen:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Religiöse Bildung an den Rändern der Vielfalt, Fachbücher von Thorsten Knauth, Silke Reindl, Maren A. JochimsenDie Margen der Diversität repräsentieren Kontexte sozialer Ungleichheit, die in der religiösen Bildung oft vernachlässigt werden. Selbst in Diskussionen über diversitätskompetente religiöse Bildung wird den Dimensionen sozialer Ungleichheit und ihren Wechselwirkungen nicht ausreichend Beachtung geschenkt. Religiöse Bildung, die die sozialen Realitäten von Jugendlichen ernst nehmen möchte, steht vor wichtigen Aufgaben. Dieser Band beginnt mit der Untersuchung von Diversität in Kontexten sozialer Benachteiligung. Insbesondere wird die Verbindung und Beziehung zwischen sozioökonomischem Status, Religion und Geschlecht angesprochen. In Kontexten der Diversität kreuzen sich unterschiedliche religionbezogene Sinnwelten und Geschlechterordnungen, die auch von sozioökonomischen Hintergründen beeinflusst werden. Das Zusammenspiel von sozioökonomischem Status, religiöser Zugehörigkeit, Geschlecht und (sozio-)kulturellem Hintergrund sowie die daraus resultierenden Spannungsfelder stehen im Fokus der Analysen religiöser Bildung. Einblicke in diese intersektionalen Beziehungen sind entscheidend für die Weiterentwicklung einer religiösen Bildung der Diversität. In diesem Zusammenhang diskutieren die Artikel bedeutende Fragen zur Diversität in Schule und religiöser Bildung: Was bedeutet religiöse Bildung aus der Perspektive sozial benachteiligter Kinder und Jugendlicher? Welche geschlechts- und religionsbezogenen Vorstellungen, Selbstwahrnehmungen und Zuschreibungen finden sich im Kontext sozialer Benachteiligung? Welche Verbindung besteht zwischen religiösen Hintergründen oder Interpretationsmustern und Geschlecht? Welche interaktiven Dynamiken sind zwischen sozialer Benachteiligung, Religion und Geschlecht zu beobachten, und wie können diese theoretisch reflektiert werden? Die Artikel werden aktuelle Forschungsfragen und deren Beiträge zur wissenschaftlichen Diskussion, zur Förderung der Geschlechterforschung und zur Konzeption einer religiösen Bildung der Diversität hervorheben.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
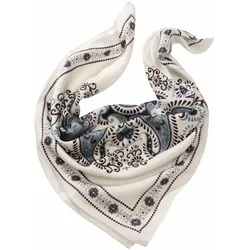
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen ihre private Rente effektiv planen und verwalten, um finanzielle Sicherheit im Ruhestand zu gewährleisten?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung durch Sparen und Investieren. Menschen können ihre private Rente effektiv planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Geld in verschiedene Vorsorgeprodukte einzahlen und ihre finanzielle Situation regelmäßig überprüfen. Eine sorgfältige Auswahl der Vorsorgeprodukte, eine realistische Einschätzung der eigenen Bedürfnisse im Ruhestand und eine regelmäßige Anpassung der Vorsorgestrategie sind entscheidend, um finanzielle Sicherheit im Ruhestand zu gewährleisten. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle Vorsorgesit **
-
Wie kann man sich finanziell am besten für das Rentenalter absichern? Welche Altersvorsorge-Optionen bieten sich an?
Man kann sich am besten für das Rentenalter absichern, indem man frühzeitig mit dem Sparen beginnt und regelmäßig Geld in eine private Altersvorsorge investiert. Dazu zählen beispielsweise die Riester-Rente, die betriebliche Altersvorsorge oder eine private Rentenversicherung. Es ist wichtig, sich frühzeitig über die verschiedenen Optionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Vielfalt an Optionen:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Umgang mit kultureller Vielfalt an Schulen, Fachbücher von Jessica LöserDer Anteil von Schülern mit Migrationshintergrund ist mittlerweile an deutschen Schulen so gross geworden, dass ein besserer Umgang mit dieser sprachlichen und kulturellen Vielfalt nicht länger nur im Interesse der einzelnen Schüler ist, sondern gesamtgesellschaftliche Relevanz gewonnen hat, zum Beispiel in Bezug auf volkswirtschaftliche und arbeitsmarktpolitische Konsequenzen. Trotz bildungspolitischer Programme fällt es Deutschland schwer, der sprachlich und kulturell vielfältigen Schülerschaft gerecht zu werden. Überdurchschnittlich viele Schüler mit Migrationshintergrund erreichen nur einen Haupt- oder Förderschulabschluss oder auch überhaupt keinen. Es lohnt sich deswegen, die Massnahmen zu untersuchen, durch die es Schweden und Kanada weit besser gelingt, diesen Kindern eine erfolgreiche Schulkarriere zu ermöglichen: Nicht nur zielgenauere Förderung, sondern auch eine bessere Zusammenarbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen ihre private Rente effektiv planen und verwalten, um finanzielle Sicherheit im Ruhestand zu gewährleisten?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung durch Sparen und Investieren. Menschen können ihre private Rente effektiv planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Geld in verschiedene Vorsorgeprodukte einzahlen und ihre finanzielle Situation regelmäßig überprüfen. Eine sorgfältige Auswahl der Vorsorgeprodukte, eine realistische Einschätzung der eigenen Bedürfnisse im Ruhestand und eine regelmäßige Anpassung der Vorsorgestrategie sind entscheidend, um finanzielle Sicherheit im Ruhestand zu gewährleisten. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle Vorsorgesit **
-
Wie kann man sich finanziell am besten für das Rentenalter absichern? Welche Altersvorsorge-Optionen bieten sich an?
Man kann sich am besten für das Rentenalter absichern, indem man frühzeitig mit dem Sparen beginnt und regelmäßig Geld in eine private Altersvorsorge investiert. Dazu zählen beispielsweise die Riester-Rente, die betriebliche Altersvorsorge oder eine private Rentenversicherung. Es ist wichtig, sich frühzeitig über die verschiedenen Optionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Vielfalt an Optionen
-
Religiöse Bildung an den Rändern der Vielfalt, Fachbücher von Thorsten Knauth, Silke Reindl, Maren A. JochimsenDie Margen der Diversität repräsentieren Kontexte sozialer Ungleichheit, die in der religiösen Bildung oft vernachlässigt werden. Selbst in Diskussionen über diversitätskompetente religiöse Bildung wird den Dimensionen sozialer Ungleichheit und ihren Wechselwirkungen nicht ausreichend Beachtung geschenkt. Religiöse Bildung, die die sozialen Realitäten von Jugendlichen ernst nehmen möchte, steht vor wichtigen Aufgaben. Dieser Band beginnt mit der Untersuchung von Diversität in Kontexten sozialer Benachteiligung. Insbesondere wird die Verbindung und Beziehung zwischen sozioökonomischem Status, Religion und Geschlecht angesprochen. In Kontexten der Diversität kreuzen sich unterschiedliche religionbezogene Sinnwelten und Geschlechterordnungen, die auch von sozioökonomischen Hintergründen beeinflusst werden. Das Zusammenspiel von sozioökonomischem Status, religiöser Zugehörigkeit, Geschlecht und (sozio-)kulturellem Hintergrund sowie die daraus resultierenden Spannungsfelder stehen im Fokus der Analysen religiöser Bildung. Einblicke in diese intersektionalen Beziehungen sind entscheidend für die Weiterentwicklung einer religiösen Bildung der Diversität. In diesem Zusammenhang diskutieren die Artikel bedeutende Fragen zur Diversität in Schule und religiöser Bildung: Was bedeutet religiöse Bildung aus der Perspektive sozial benachteiligter Kinder und Jugendlicher? Welche geschlechts- und religionsbezogenen Vorstellungen, Selbstwahrnehmungen und Zuschreibungen finden sich im Kontext sozialer Benachteiligung? Welche Verbindung besteht zwischen religiösen Hintergründen oder Interpretationsmustern und Geschlecht? Welche interaktiven Dynamiken sind zwischen sozialer Benachteiligung, Religion und Geschlecht zu beobachten, und wie können diese theoretisch reflektiert werden? Die Artikel werden aktuelle Forschungsfragen und deren Beiträge zur wissenschaftlichen Diskussion, zur Förderung der Geschlechterforschung und zur Konzeption einer religiösen Bildung der Diversität hervorheben.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vielfalt-Mandala-Bandana - 01Vielfältig statt faltig. Wer sagt, dass man Bandanas um den Hals tragen muss? Man kann: Und zwar ganz lässig vorn - oder etwas individueller, im Nacken geknotet. Es eignet sich aber auch hochelegant als Einstecktuch, z. B. im Board-Meeting. Oder als Stirnband, mit einer Harley-Davidson oder Gibson-Gitarre als Accessoire. Gern auch am Handgelenk, als starker Kontrast zum Chronometer. Oder als Farbtupfer in Hüfthöhe, etwa am Hosenbund einer sorgsam abgerockten Jeans. Hauptsache, das Bandana ist seidenweich und kommt aus Italien.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
12er-Probierpaket »Primitivo-Vielfalt«Die Vielfalt des Primitivos entdecken Primitivo – die Traube mit dem einprägsamen Namen liegt voll im Trend. Primitiv ist sie übrigens nicht. Aber dazu gleich mehr. Erstmal: In diesem Probierpaket erwarten Sie vier vollmundige Varianten der Rebsorte, von denen Sie auf einen Schlag je drei Flaschen erhalten. Abwechslung und Nachschub sind also garantiert. Und Ihr Geldbeutel freut sich auch. Denn satte 32 Prozent Rabatt gibt’s on top!Nun zurück zu unserem Rebsorten-Star, dem Primitivo. Seinen Namen hat er vom Lateinischen »Primativus«, was so viel wie »der Erste« bedeutet und auf den frühen Reifezeitpunkt der Sorte hindeutet. Schon Ende August ernten die Winzer in Apulien am Absatz des italienischen Stiefels vollreife Primitivo-Trauben. Aus ihnen entstehen kräftige Rotweine mit tiefer Frucht und samtweichem Schmelz. Also echte Charmeure, die vom ersten Schluck an begeistern!Vier wundervolle Vertreter dieses Typs finden Sie hier versammelt. Mit dem Doppio Passo Primitivo sowie dem Magnifico Fuoco Primitivo sind zwei hochprämierte Kundenlieblinge aus dem Ludwig von Kapff-Sortiment mit dabei. Sagenhafte 96 Punkte zieren beide Weine! Und auch der »Familia« Primitivo vom Weingut a6mani glänzt mit einer Goldmedaille. Mit dem fruchtig-frischen »Foresta Ombrosa« steckt außerdem eine charaktervolle Bio-Variante in der Box.Alle vier Weine sind schon jetzt sehr zugänglich und allein deshalb echte Garanten für genussvolle Momente. Sichern Sie sich die Klasse dieser Weine jetzt in je dreifacher Ausführung und entdecken Sie die volle »Primitivo-Vielfalt« für sich!89,70 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
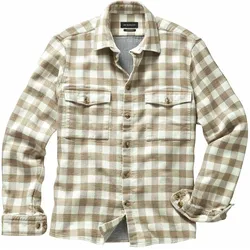
Optionen-Hemd - 38Ganz schön großkariert. Zum einen rückt das fette Vichy-Karo alles Kleinkarierte in den Hintergrund, zum anderen schlägt dieses Shacket (Mischung aus Shirt und Jacket) neue Wege ein. Halb Hemd, halb Jacke, so passt es sich Ihren Lebensumständen an. Je nach Jahreszeit und Klimazone, in die es Sie verschlägt, tragen Sie es als Hemd auf nackter Haut, die andere Option ist dann als leichte Jacke mit T-Shirt darunter. Der weiche Baumwollstoff ist ein Double Face, zusätzlich vorgewaschen und sorgt für Beständigkeit. Stimmig: die Knöpfe in Hornoptik.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.