Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was ist der Toyota Verso 2?
Der Toyota Verso 2 ist eine Modellvariante des Toyota Verso, einem Kompaktvan. Es handelt sich um die zweite Generation des Verso, die von 2009 bis 2018 produziert wurde. Der Verso 2 zeichnet sich durch ein geräumiges Interieur, eine gute Ausstattung und eine zuverlässige Technik aus. **
Warum startet der Toyota Corolla Verso nicht?
Es gibt verschiedene Gründe, warum ein Toyota Corolla Verso nicht starten könnte. Möglicherweise liegt ein Problem mit der Batterie vor, die entladen oder defekt sein könnte. Es könnte auch an einem defekten Anlasser, einer fehlerhaften Zündkerze oder einem Kraftstoffmangel liegen. Es ist ratsam, einen Fachmann zu konsultieren, um die genaue Ursache des Startproblems zu ermitteln und eine angemessene Lösung zu finden. **

Ähnliche Suchbegriffe für VERSO-Erdnussspender
Top-Angebote
Produkte zum Begriff VERSO-Erdnussspender:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2N, Zubehör Gebäudesicherheit, r IP Verso - Verso bus long, 220mmDas 2N IP Verso Verbindungskabel ist ein essentielles Zubehör für die Installation von Gegensprechanlagen. Mit einer Länge von 220 mm ermöglicht es den Anschluss von bis zu 10 Modulen, was eine flexible und effiziente Integration in bestehende Systeme gewährleistet. Hergestellt aus hochwertigem Kunststoff, bietet dieses Kabel nicht nur eine zuverlässige Verbindung, sondern auch eine einfache Handhabung während der Montage. Die Kompatibilität mit Smart Home-Systemen macht es zu einer idealen Wahl für moderne Sicherheitslösungen. Das Produkt wird in einer praktischen Packung mit 10 Stück geliefert, was eine ausreichende Menge für verschiedene Installationsprojekte bietet. Die ansprechenden Farben Pink und Weiss fügen sich harmonisch in unterschiedliche Umgebungen ein und sorgen für eine ansprechende Optik. - Verbindungskabel für bis zu 10 Module - Länge von 220 mm für flexible Installationen - Hergestellt aus hochwertigem Kunststoff - Kompatibel mit Smart Home-Systemen.91,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
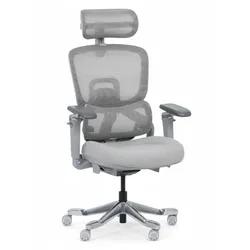
Bürostuhl VERSO, grauBürostuhl VERSO mit stoffbezogenem Sitz und netzbespannter Rückenlehne Synchronmechanik mit hervorragenden ergonomischen Eigenschaften, die die Neigung der Rückenlehne an die Sitzneigung anpasst fortschrittliche ergonomische 5D-Kunststoffarmlehnen mit 9,5 cm Breite und maximalem Einstellbereich, einschließlich Rotation, seitlicher Verstellung, Vor- und Zurückbewegung sowie Höhenverstellung tiefenverstellbarer Sitz mit 56 cm Breite und 51 cm Tiefe, höhenverstellbare Rückenlehne mit 60–63 cm Höhe Aluminium-Fußkreuz, Tragfähigkeit 150 kg Rollen für harte Böden (z. B. Laminat, Fliesen, Beton usw.) winkel- und höhenverstellbare Kopfstütze für optimale Unterstützung balancierende Lendenstütze, die sich gemeinsam mit dem Sitz verschiebt, für aktives, gesundes Sitzen und eine korrekte Unterstützung der Lendenwirbelsäule455,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff VERSO-Erdnussspender:
-
Philippi, Dekoschale, Verso ErdnussspenderWer hätte gedacht, dass Schlussmachen so schön sein kann? Dank des mehrfach ausgezeichneten Designs von Mario Taepper ist es endgültig aus und vorbei mit dem unhygienischen Herumgrabbeln in fremden Erdnuss-Schälchen. Ab sofort wird jede Art von filigranem Naschwerk mit einem lockeren Schwenk elegant und ohne Umweg auf die Handfläche befördert. Das hat Stil und jede Menge Geschmack sowieso. Achtung! Nicht für Kinder unter 36 Monaten geeignet. Material: hochglanzpolierter Edelstahl Gewicht: 292 g Länge: 7 cm Breite: 7 cm Höhe: 17 cm.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Toyota Verso 2?
Der Toyota Verso 2 ist eine Modellvariante des Toyota Verso, einem Kompaktvan. Es handelt sich um die zweite Generation des Verso, die von 2009 bis 2018 produziert wurde. Der Verso 2 zeichnet sich durch ein geräumiges Interieur, eine gute Ausstattung und eine zuverlässige Technik aus. **
-
Warum startet der Toyota Corolla Verso nicht?
Es gibt verschiedene Gründe, warum ein Toyota Corolla Verso nicht starten könnte. Möglicherweise liegt ein Problem mit der Batterie vor, die entladen oder defekt sein könnte. Es könnte auch an einem defekten Anlasser, einer fehlerhaften Zündkerze oder einem Kraftstoffmangel liegen. Es ist ratsam, einen Fachmann zu konsultieren, um die genaue Ursache des Startproblems zu ermitteln und eine angemessene Lösung zu finden. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für VERSO-Erdnussspender
-
2N, Zubehör Gebäudesicherheit, r IP Verso - Verso bus long, 220mmDas 2N IP Verso Verbindungskabel ist ein essentielles Zubehör für die Installation von Gegensprechanlagen. Mit einer Länge von 220 mm ermöglicht es den Anschluss von bis zu 10 Modulen, was eine flexible und effiziente Integration in bestehende Systeme gewährleistet. Hergestellt aus hochwertigem Kunststoff, bietet dieses Kabel nicht nur eine zuverlässige Verbindung, sondern auch eine einfache Handhabung während der Montage. Die Kompatibilität mit Smart Home-Systemen macht es zu einer idealen Wahl für moderne Sicherheitslösungen. Das Produkt wird in einer praktischen Packung mit 10 Stück geliefert, was eine ausreichende Menge für verschiedene Installationsprojekte bietet. Die ansprechenden Farben Pink und Weiss fügen sich harmonisch in unterschiedliche Umgebungen ein und sorgen für eine ansprechende Optik. - Verbindungskabel für bis zu 10 Module - Länge von 220 mm für flexible Installationen - Hergestellt aus hochwertigem Kunststoff - Kompatibel mit Smart Home-Systemen.91,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bürostuhl VERSO, grauBürostuhl VERSO mit stoffbezogenem Sitz und netzbespannter Rückenlehne Synchronmechanik mit hervorragenden ergonomischen Eigenschaften, die die Neigung der Rückenlehne an die Sitzneigung anpasst fortschrittliche ergonomische 5D-Kunststoffarmlehnen mit 9,5 cm Breite und maximalem Einstellbereich, einschließlich Rotation, seitlicher Verstellung, Vor- und Zurückbewegung sowie Höhenverstellung tiefenverstellbarer Sitz mit 56 cm Breite und 51 cm Tiefe, höhenverstellbare Rückenlehne mit 60–63 cm Höhe Aluminium-Fußkreuz, Tragfähigkeit 150 kg Rollen für harte Böden (z. B. Laminat, Fliesen, Beton usw.) winkel- und höhenverstellbare Kopfstütze für optimale Unterstützung balancierende Lendenstütze, die sich gemeinsam mit dem Sitz verschiebt, für aktives, gesundes Sitzen und eine korrekte Unterstützung der Lendenwirbelsäule455,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
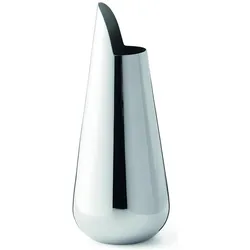
Philippi, Milchkanne, VersoMehrfach ausgezeichnet steht das wunderbar schnörkelbefreite Design von Mario Taepper für ein selten ausbalanciertes Mass an Form und Funktion. Sobald die anschmiegsam griffige Schütte zur Seite geneigt wird, gibt sie präzise portionierbar Milch, Zucker oder Kandis frei. Manche Menschen tragen weniger Stil am Arm als die Besitzer von VERSO in der Hand. Achtung. Nicht für Kinder unter 36 Monaten geeignet.40,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachboden Verso, speziell für Verso-Serie mit Tiefe 650 mm, verzinktes StahlblechMit diesem Fachboden Verso aus verzinktem Stahlblech schaffen Sie zusätzliche Ablagefläche. Der Fachboden ist speziell für die Kastenwerkbänke, Systemwerkbänke und Schubladenschränke der Verso-Serie mit einer Tiefe von 650 mm. Der Fachboden Verso ist 563 mm breit, 613 mm tief und hat eine Höhe von 25 mm. Er ist speziell für den Einsatz in den Kastenwerkbänken, Systemwerkbänken und fahrbaren Schubladenschränke der Serie Verso mit einer Tiefe von 650 mm. Der Fachboden Verso ist aus verzinktem Stahlblech und hat eine Tragkraft von 80 kg. Weitere Details: * Für Kastenwerkbänke, Systemwerkbänke und fahrbare Schubladenschränke mit Tiefe 650 mm der Serie Verso * Material: verzinktes Stahlblech * Tragfähigkeit 80 kg * Maße: B 563 x T 613 x H 25 mm47,59 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.