Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
Wie kann man sein Altersguthaben effektiv verwalten und für die Zukunft planen, unabhängig davon, ob es sich um eine betriebliche Altersvorsorge, eine private Rentenversicherung oder andere Formen der Altersvorsorge handelt?
Um sein Altersguthaben effektiv zu verwalten und für die Zukunft zu planen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in die Altersvorsorge einzuzahlen. Zudem sollte man sich über die verschiedenen Formen der Altersvorsorge informieren und die für sich passende Option auswählen. Es ist ratsam, regelmäßig den aktuellen Stand des Altersguthabens zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Zudem kann es sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Strategie für die Altersvorsorge zu entwickeln. **

Ähnliche Suchbegriffe für Unabhängig
Top-Angebote
Produkte zum Begriff Unabhängig:
-
Dimmer für 230V Netzspannung, mit CASAMBI Lichtsteuerung, unabhängig, programmierbar, max. 380W, entstört ARD-808946Farbe: weiß Größe: L/ B/ H: 10,15/ 5,1/ 3 cm Produktart: Bluetooth Dimmer Zubehör: Antenne - im Lieferumfang Zubehör: Filter - im Lieferumfang Zubehör: Smart Device - nicht im Lieferumfang Zubehör: Empfänger - im Lieferumfang Zubehör: Anschlusskabel - nicht im Lieferumfang Einsatzraum: Ausschließlich für den Innenbereich geeignet Betriebsspannung: 220-240 V~ Dimmbar: ja Dimmbarkeit: CASAMBI App & Bluetooth, Phasenabschnitt Netzfrequenz: 50-60 Hz Leuchtmittel: LED Netzanschluss: Klemme Reichweite: Bluetooth: max. 30 Meter Sensorik: CASAMBI Bluetooth Max. Strombelastbarkeit: 16 A Steckertyp: Klemmverbindung IP-Schutzart: IP20 weitere Informationen: Mit der CASAMBI App konfigurierbar und vielseitig nutzbar. weitere Informationen: Frei programmierbarer Tasteingang, nutzbar im CASAMBI-Netzwerk. weitere Informationen: Geeignete Leuchtmittel: - dimmbare LED Lampen (LED Retrofit) - herkömmliche Halogen- und Glühlampen - dimmbare Kompaktleuchtstofflampen (CFL-Lampen), Netz-LED Module / HV LED Module - Betriebsgeräte für LEDs und 12V DC Halogenlampen weitere Informationen: Verbessert gegen Störungen aus dem Stromnetz. weitere Informationen: Ausgangsleistung: 3 Watt bis 380 Watt. weitere Informationen: Zum komfortablen Bedienen mit Smart-Geräten: Mit der CASAMBI-App konfigurierbar und vielseitig nutzbar. weitere Informationen: Gateway wird nicht benötigt - Einrichtung / Anbindung ist möglich. weitere Informationen: Ansteuerung mit Smart Device oder CASAMBI Fernbedienungen. weitere Informationen: Adaptives Dimmen mit Lastzahlanzeige (für eine optimale Dimmung kann die angeschlossene Last eingemessen werden). weitere Informationen: Funksignal: 2.4 ... 2.483 GHz, 4 dBm weitere Informationen: Phasen-Dimmer für die ortsfeste, unabhängige Installation direkt an Netzspannung. Umgebungstemperatur: 0° - C ... +28° - C Tc (° - C): 70 ° - C Artikelnummer: ARD-808946 Abgabemenge: 1 Stück Marke: Casambi Hersteller: Casambi210,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Unabhängig:
-
Gedore Adventskalender 2025 Werkzeug Adventskalender Altersklasse UnabhängigAdventskalender mit 51-teiliger Bestückung. Umfasst einen magnetischen Bitschraubendreher und einen Winkelschraubendrehersatz sowie 36 Bits in den Profilen PH, PZ, SL, IN, TX in den Längen 25 mm, 50 mm und 90 mm. Diese werden durch einen praktischen 1/4" Schnellwechseladapter und Steckschlüsseleinsätzen in den SW 8, 10, 13 ergänzt. Praktische Aufbewahrung im handlichen Kunststoffkoffer im GEDORE red Design.37,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man sein Altersguthaben effektiv verwalten und für die Zukunft planen, unabhängig davon, ob es sich um eine betriebliche Altersvorsorge, eine private Rentenversicherung oder andere Formen der Altersvorsorge handelt?
Um sein Altersguthaben effektiv zu verwalten und für die Zukunft zu planen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in die Altersvorsorge einzuzahlen. Zudem sollte man sich über die verschiedenen Formen der Altersvorsorge informieren und die für sich passende Option auswählen. Es ist ratsam, regelmäßig den aktuellen Stand des Altersguthabens zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Zudem kann es sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Strategie für die Altersvorsorge zu entwickeln. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Unabhängig
-
Dimmer für 230V Netzspannung, mit CASAMBI Lichtsteuerung, unabhängig, programmierbar, max. 380W, entstört ARD-808946Farbe: weiß Größe: L/ B/ H: 10,15/ 5,1/ 3 cm Produktart: Bluetooth Dimmer Zubehör: Antenne - im Lieferumfang Zubehör: Filter - im Lieferumfang Zubehör: Smart Device - nicht im Lieferumfang Zubehör: Empfänger - im Lieferumfang Zubehör: Anschlusskabel - nicht im Lieferumfang Einsatzraum: Ausschließlich für den Innenbereich geeignet Betriebsspannung: 220-240 V~ Dimmbar: ja Dimmbarkeit: CASAMBI App & Bluetooth, Phasenabschnitt Netzfrequenz: 50-60 Hz Leuchtmittel: LED Netzanschluss: Klemme Reichweite: Bluetooth: max. 30 Meter Sensorik: CASAMBI Bluetooth Max. Strombelastbarkeit: 16 A Steckertyp: Klemmverbindung IP-Schutzart: IP20 weitere Informationen: Mit der CASAMBI App konfigurierbar und vielseitig nutzbar. weitere Informationen: Frei programmierbarer Tasteingang, nutzbar im CASAMBI-Netzwerk. weitere Informationen: Geeignete Leuchtmittel: - dimmbare LED Lampen (LED Retrofit) - herkömmliche Halogen- und Glühlampen - dimmbare Kompaktleuchtstofflampen (CFL-Lampen), Netz-LED Module / HV LED Module - Betriebsgeräte für LEDs und 12V DC Halogenlampen weitere Informationen: Verbessert gegen Störungen aus dem Stromnetz. weitere Informationen: Ausgangsleistung: 3 Watt bis 380 Watt. weitere Informationen: Zum komfortablen Bedienen mit Smart-Geräten: Mit der CASAMBI-App konfigurierbar und vielseitig nutzbar. weitere Informationen: Gateway wird nicht benötigt - Einrichtung / Anbindung ist möglich. weitere Informationen: Ansteuerung mit Smart Device oder CASAMBI Fernbedienungen. weitere Informationen: Adaptives Dimmen mit Lastzahlanzeige (für eine optimale Dimmung kann die angeschlossene Last eingemessen werden). weitere Informationen: Funksignal: 2.4 ... 2.483 GHz, 4 dBm weitere Informationen: Phasen-Dimmer für die ortsfeste, unabhängige Installation direkt an Netzspannung. Umgebungstemperatur: 0° - C ... +28° - C Tc (° - C): 70 ° - C Artikelnummer: ARD-808946 Abgabemenge: 1 Stück Marke: Casambi Hersteller: Casambi210,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
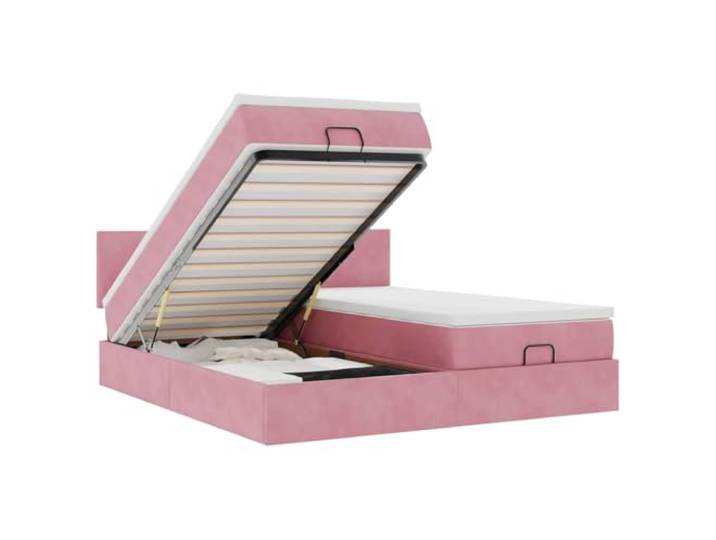
KKgypkn Samt-Ottomanbett mit Matratze Rosa 180x200 cm, Doppelbett mit Stauraum, Taschenfederkernmatratze, unabhängig hebbare LattenrosteKKgypkn Samt-Ottomanbett mit Matratze Rosa 180x200 cm, Doppelbett mit Stauraum, Taschenfederkernmatratze, unabhängig hebbare Lattenroste. Der samtige Bezug dieses Ottomanbetts fühlt sich angenehm weich auf der Haut an und sorgt für ein komfortables Liegegefühl. Die Taschenfederkernmatratze mit einzeln verpackten Federn passt sich unabhängig an Druckpunkte an und reduziert die Bewegungsübertragung für ungestörten Schlaf. Der hydraulische Hebemechanismus ermöglicht einfaches Anheben des Lattenrosts, um den großzügigen Stauraum unter dem Bett schnell und mühelos zu nutzen. Die weiche, atmungsaktive Matratzenauflage verbessert den Liegekomfort und schützt die Matratze, während der abnehmbare Bezug eine einfache Reinigung ermöglicht. Dieses Doppelbett besteht aus zwei Einzelbetten mit unabhängig anhebbaren Lattenrosten, was flexible Nutzung und Zugang zum Stauraum erlaubt. Farbe:Rosa982,00 €*Versand: 124,25 €Sichere Weiterleitung zum Anbieter
-
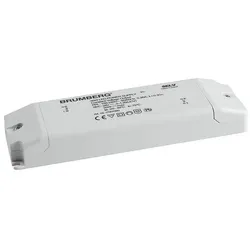
Brumberg LED Netzgerät unabhängig, 230V AC, sek. 24V DC (SELV), 1-30W, Klemmverbindung, schaltbar BRUM-17207000Farbe: weiß Größe: L/ B/ H: 16/ 5/ 2,2 cm Material: Metall Material: Kunststoff Gewicht: 0.165 kg Produktart: LED Netzgerät Leuchtmittel im Lieferumfang: nein Zubehör: Schalter - nicht im Lieferumfang Zubehör: Anschlusskabel - nicht im Lieferumfang Zubehör: Verbindungskabel - nicht im Lieferumfang Einsatzraum: Ausschließlich für den Innenbereich geeignet Betriebsspannung: 220-240 V~ Dimmbar: nein Netzfrequenz: 50/60 Hz Leuchtmitteltyp: LED Netzanschluss: Klemme Durchverdrahtung (Installation mehrerer Leuchten hintereinander) ist möglich: ja Kurzschlussfenster Sicherungstransformator: ja Schutz bei über 110° - im Fehlerfall: ja Steckertyp: Klemmverbindung Schutzklasse: 2 IP-Schutzart: IP20 weitere Informationen: Geeignet für Gleichspannung (Primärseite) Umgebungstemperatur: -25 ... +50 ° - C Tc (° - C): 75 ° - C Artikelnummer: BRUM-17207000 Abgabemenge: 1 Stück Marke: Brumberg Hersteller: Brumberg64,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.