Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Ukw
Top-Angebote
Produkte zum Begriff Ukw:
-
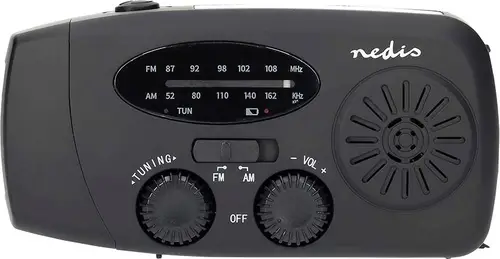
Nedis RDFMCR2000BK Notfallradio UKW, FM, AM Notfallradio, UKW SchwarzMit dem tragbaren AM/FM-Kurbelradio von Nedis für den Notfall sind Sie immer auf der sicheren Seite. Egal, ob Sie zu Hause, auf einem Campingausflug oder bei einem unerwarteten Stromausfall sind, dieses zuverlässige Radio sorgt dafür, dass Sie mit wichtigen Sendungen und Notfall-Updates in Verbindung bleiben. Kompakt, langlebig und vielseitig, ist es der perfekte Begleiter für den Alltag und kritische Situationen. Zuverlässiges Notfallradio für jede Situation Bleiben Sie informiert, auch wenn moderne Kommunikationskanäle ausfallen. Mit dem tragbaren Notfallradio von Nedis können Sie auf AM- und FM-Frequenzen zugreifen und so sicherstellen, dass Sie wichtige Nachrichten, Wetterberichte und Katastrophenwarnungen erhalten, wenn das Internet oder der Strom nicht verfügbar sind. Dieses Radio ist ein Muss für Ihre Notfallausrüstung und gibt Ihnen bei unvorhersehbaren Ereignissen die nötige Sicherheit. Mehrere Ladeoptionen Kein Strom? Kein Problem. Dieses Notfunkgerät bietet drei bequeme Möglichkeiten, um aufgeladen und betriebsbereit zu bleiben: . Handkurbel-Dynamo - Nur eine Minute Kurbeln reicht für 3-5 Minuten Radiowiedergabe oder 5-10 Minuten Taschenlampenbetrieb. . Solarpanel - Nutzen Sie die Kraft der Sonne, um Ihr Radio tagsüber aufzuladen. . USB-C-Kabel - Laden Sie den integrierten 2000-mAh-Lithium-Akku schnell und effizient mit dem mitgelieferten USB-C-Kabel auf. Mit diesen flexiblen Lademethoden müssen Sie sich nie Sorgen machen,24,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Ukw:
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Ukw
-
Nedis RDFMCR2000BK Notfallradio UKW, FM, AM Notfallradio, UKW SchwarzMit dem tragbaren AM/FM-Kurbelradio von Nedis für den Notfall sind Sie immer auf der sicheren Seite. Egal, ob Sie zu Hause, auf einem Campingausflug oder bei einem unerwarteten Stromausfall sind, dieses zuverlässige Radio sorgt dafür, dass Sie mit wichtigen Sendungen und Notfall-Updates in Verbindung bleiben. Kompakt, langlebig und vielseitig, ist es der perfekte Begleiter für den Alltag und kritische Situationen. Zuverlässiges Notfallradio für jede Situation Bleiben Sie informiert, auch wenn moderne Kommunikationskanäle ausfallen. Mit dem tragbaren Notfallradio von Nedis können Sie auf AM- und FM-Frequenzen zugreifen und so sicherstellen, dass Sie wichtige Nachrichten, Wetterberichte und Katastrophenwarnungen erhalten, wenn das Internet oder der Strom nicht verfügbar sind. Dieses Radio ist ein Muss für Ihre Notfallausrüstung und gibt Ihnen bei unvorhersehbaren Ereignissen die nötige Sicherheit. Mehrere Ladeoptionen Kein Strom? Kein Problem. Dieses Notfunkgerät bietet drei bequeme Möglichkeiten, um aufgeladen und betriebsbereit zu bleiben: . Handkurbel-Dynamo - Nur eine Minute Kurbeln reicht für 3-5 Minuten Radiowiedergabe oder 5-10 Minuten Taschenlampenbetrieb. . Solarpanel - Nutzen Sie die Kraft der Sonne, um Ihr Radio tagsüber aufzuladen. . USB-C-Kabel - Laden Sie den integrierten 2000-mAh-Lithium-Akku schnell und effizient mit dem mitgelieferten USB-C-Kabel auf. Mit diesen flexiblen Lademethoden müssen Sie sich nie Sorgen machen,24,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schlösser, Klaus: UKW-Funkzeugnisse SRC und UBIUKW-Funkzeugnisse SRC und UBI , Sofern eine entsprechende Funkanlage an Bord ist, müssen Wassersportler - je nach Fahrgebiet - ein Beschränkt Gültiges Funkbetriebszeugnis (SRC) oder ein UKW-Sprechfunkzeugnis für den Binnenschifffahrtsfunk (UBI) erwerben, um am Funkverkehr teilzunehmen. Dieses Lehrbuch bereitet praxisnah auf die See- (SRC) und Binnenfunkprüfung (UBI) vor, dient aber auch als Nachschlagewerk im Alltag an Bord. Die klare Struktur des Buches (Theorie- und Praxiswissen getrennt) und die anschaulichen Beispiele - im Seefunk zusätzlich in englischer Sprache - bereiten effizient und optimal auf die Prüfung vor. Das Lehrbuch wird ergänzt mit den amtlichen Seefunktexten und den offiziellen Fragenkatalog für SRC und UBI und ist daher auch zum Selbststudium hervorragend geeignet. Das Lehrbuch beschreibt ausführlich das Weltweite Seenot- und Sicherheitssystem (GMDSS), in dem die digitale Kommunikation via UKW-DSC, AIS oder EPIRB eine Rolle spielt. Wichtig für Sportbootfahrer ist aber auch das Verhalten im Seenotfall, die Teilnahme am Revierfunk und Schleusenfunk, der Kontakt zur Radarberatung oder die alltägliche Kommunikation zwischen Schiffen untereinander. Dieses Buch soll Spaß machen auf Seefunk und Kommunikation auf dem Wasser. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 13. Auflage 2024, Erscheinungsjahr: 20200520, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#136#, Autoren: Schlösser, Klaus, Auflage: 24013, Auflage/Ausgabe: 13. Auflage 2024, Seitenzahl/Blattzahl: 168, Abbildungen: 46 Abbildungen, 8 Karten, Keyword: sprechfunkzeugnis; src funkzeugnis; src prüfungsfragen; ubi funkzeugnis; ubi prüfungsfragen, Fachschema: Funk / Sprechfunk~Sprechfunk~Radio / Ultrakurzwelle~UKW~Ultrakurzwelle~Wassersport - Wassersportler~Segeln - Segel~Segler, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Wassersport/Segeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 13, Gewicht: 328, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.