Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was sind die 3 Säulen der Altersvorsorge?
Was sind die 3 Säulen der Altersvorsorge? Die 3 Säulen der Altersvorsorge sind die gesetzliche Rentenversicherung, die betriebliche Altersvorsorge und die private Altersvorsorge. Die gesetzliche Rentenversicherung ist die Basisabsicherung im Alter und wird über Beiträge aus dem Erwerbseinkommen finanziert. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und ergänzt die gesetzliche Rente. Die private Altersvorsorge umfasst individuelle Vorsorgemaßnahmen wie Riester- oder Rürup-Rente, private Rentenversicherungen oder Kapitalanlagen. Zusammen bilden diese 3 Säulen ein wichtiges Netzwerk zur Absicherung im Alter. **
Warum funktioniert mein Startech Dual HDMI Adapter nicht einwandfrei?
Es gibt verschiedene mögliche Gründe, warum Ihr Startech Dual HDMI Adapter nicht einwandfrei funktioniert. Es könnte sein, dass der Adapter nicht mit Ihrem Gerät kompatibel ist oder dass er nicht richtig angeschlossen ist. Es könnte auch sein, dass der Adapter defekt ist und ausgetauscht werden muss. **

Ähnliche Suchbegriffe für StarTech-com-OS2MTP12BOFNP3M-3
Top-Angebote
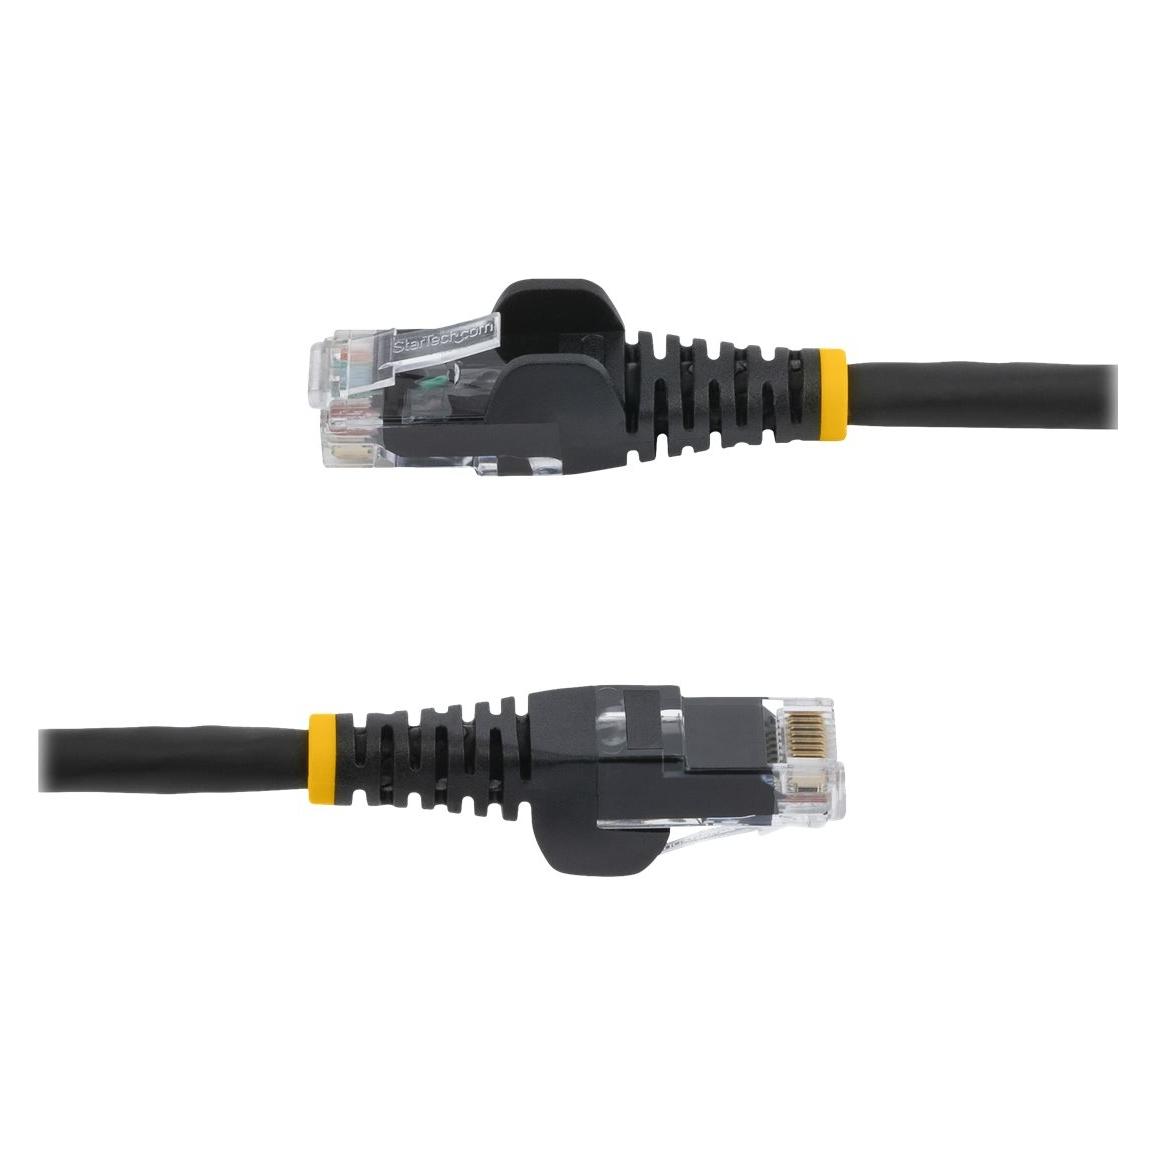
Produkte zum Begriff StarTech-com-OS2MTP12BOFNP3M-3:
-
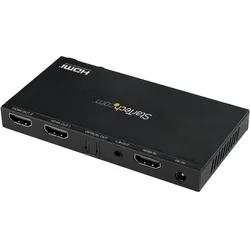
StarTech .com HDMI Splitter, Switch BoxMit diesem HDMI-Splitter mit 2 Ports schliessen Sie Ihre HDMI-Videoquelle an zwei HDMI-Displays an, mit Unterstützung für Ultra HD-Auflösungen und HDR (High Dynamic Range) sowie 7.1 Surround-Sound-Audio. Unterstützt echtes 4K bei 60 Hz. Dieser HDMI-Splitter mit 2 Ports bietet volle Unterstützung für Ihre HDMI 2.0b-Geräte, einschliesslich echter 4K-Auflösung bei 60 Hz. Für reibungslose Video- und Farbübergänge bietet der Splitter eine Farbunterabtastung von 4:4:4. Dies bedeutet, dass jeder Pixel seine eigene, einzigartige Farbe erhält. Umfangreiche Kompatibilität. Der HDMI 2.0-Splitter unterstützt HDCP 2.2 und ist abwärtskompatibel zu 4K 30 Hz-, 1080p- und 720p-Displays. Dies garantiert, dass er auch mit Displays mit geringerer Auflösung funktioniert, beispielsweise mit Fernsehern oder Projektoren an Ihrem Standort oder in Ihrer Digital Signage-Anwendung. Dank der integrierten Skalierungsfunktion kann der HDMI-1-in-2-Ausgangssplitter auf zwei Bildschirmen mit unterschiedlichen Auflösungen gleichzeitig ausgeben. Die erste Wahl von IT-Profis seit 1985. Bei StarTech.com führen wir umfassende Kompatibilitäts- und Leistungstests für alle unsere Produkte durch, um sicherzustellen, dass wir die Branchenstandards erfüllen oder übertreffen und IT-Profis qualitativ hochwertige Produkte anbieten. Unsere lokalen technischen Berater von StarTech.com verfügen über umfassende Produktkenntnisse und arbeiten direkt mit unseren Ingenieuren von StarTech.com zusammen, um unsere Kunden sowohl vor als auch nach dem Verkauf zu unterstützen. Das ST122HD20 wird von StarTech.com mit einer Garantie von 2 Jahren sowie mit einem kostenlosen technischen Support für die gesamte Produktlebensdauer angeboten.87,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
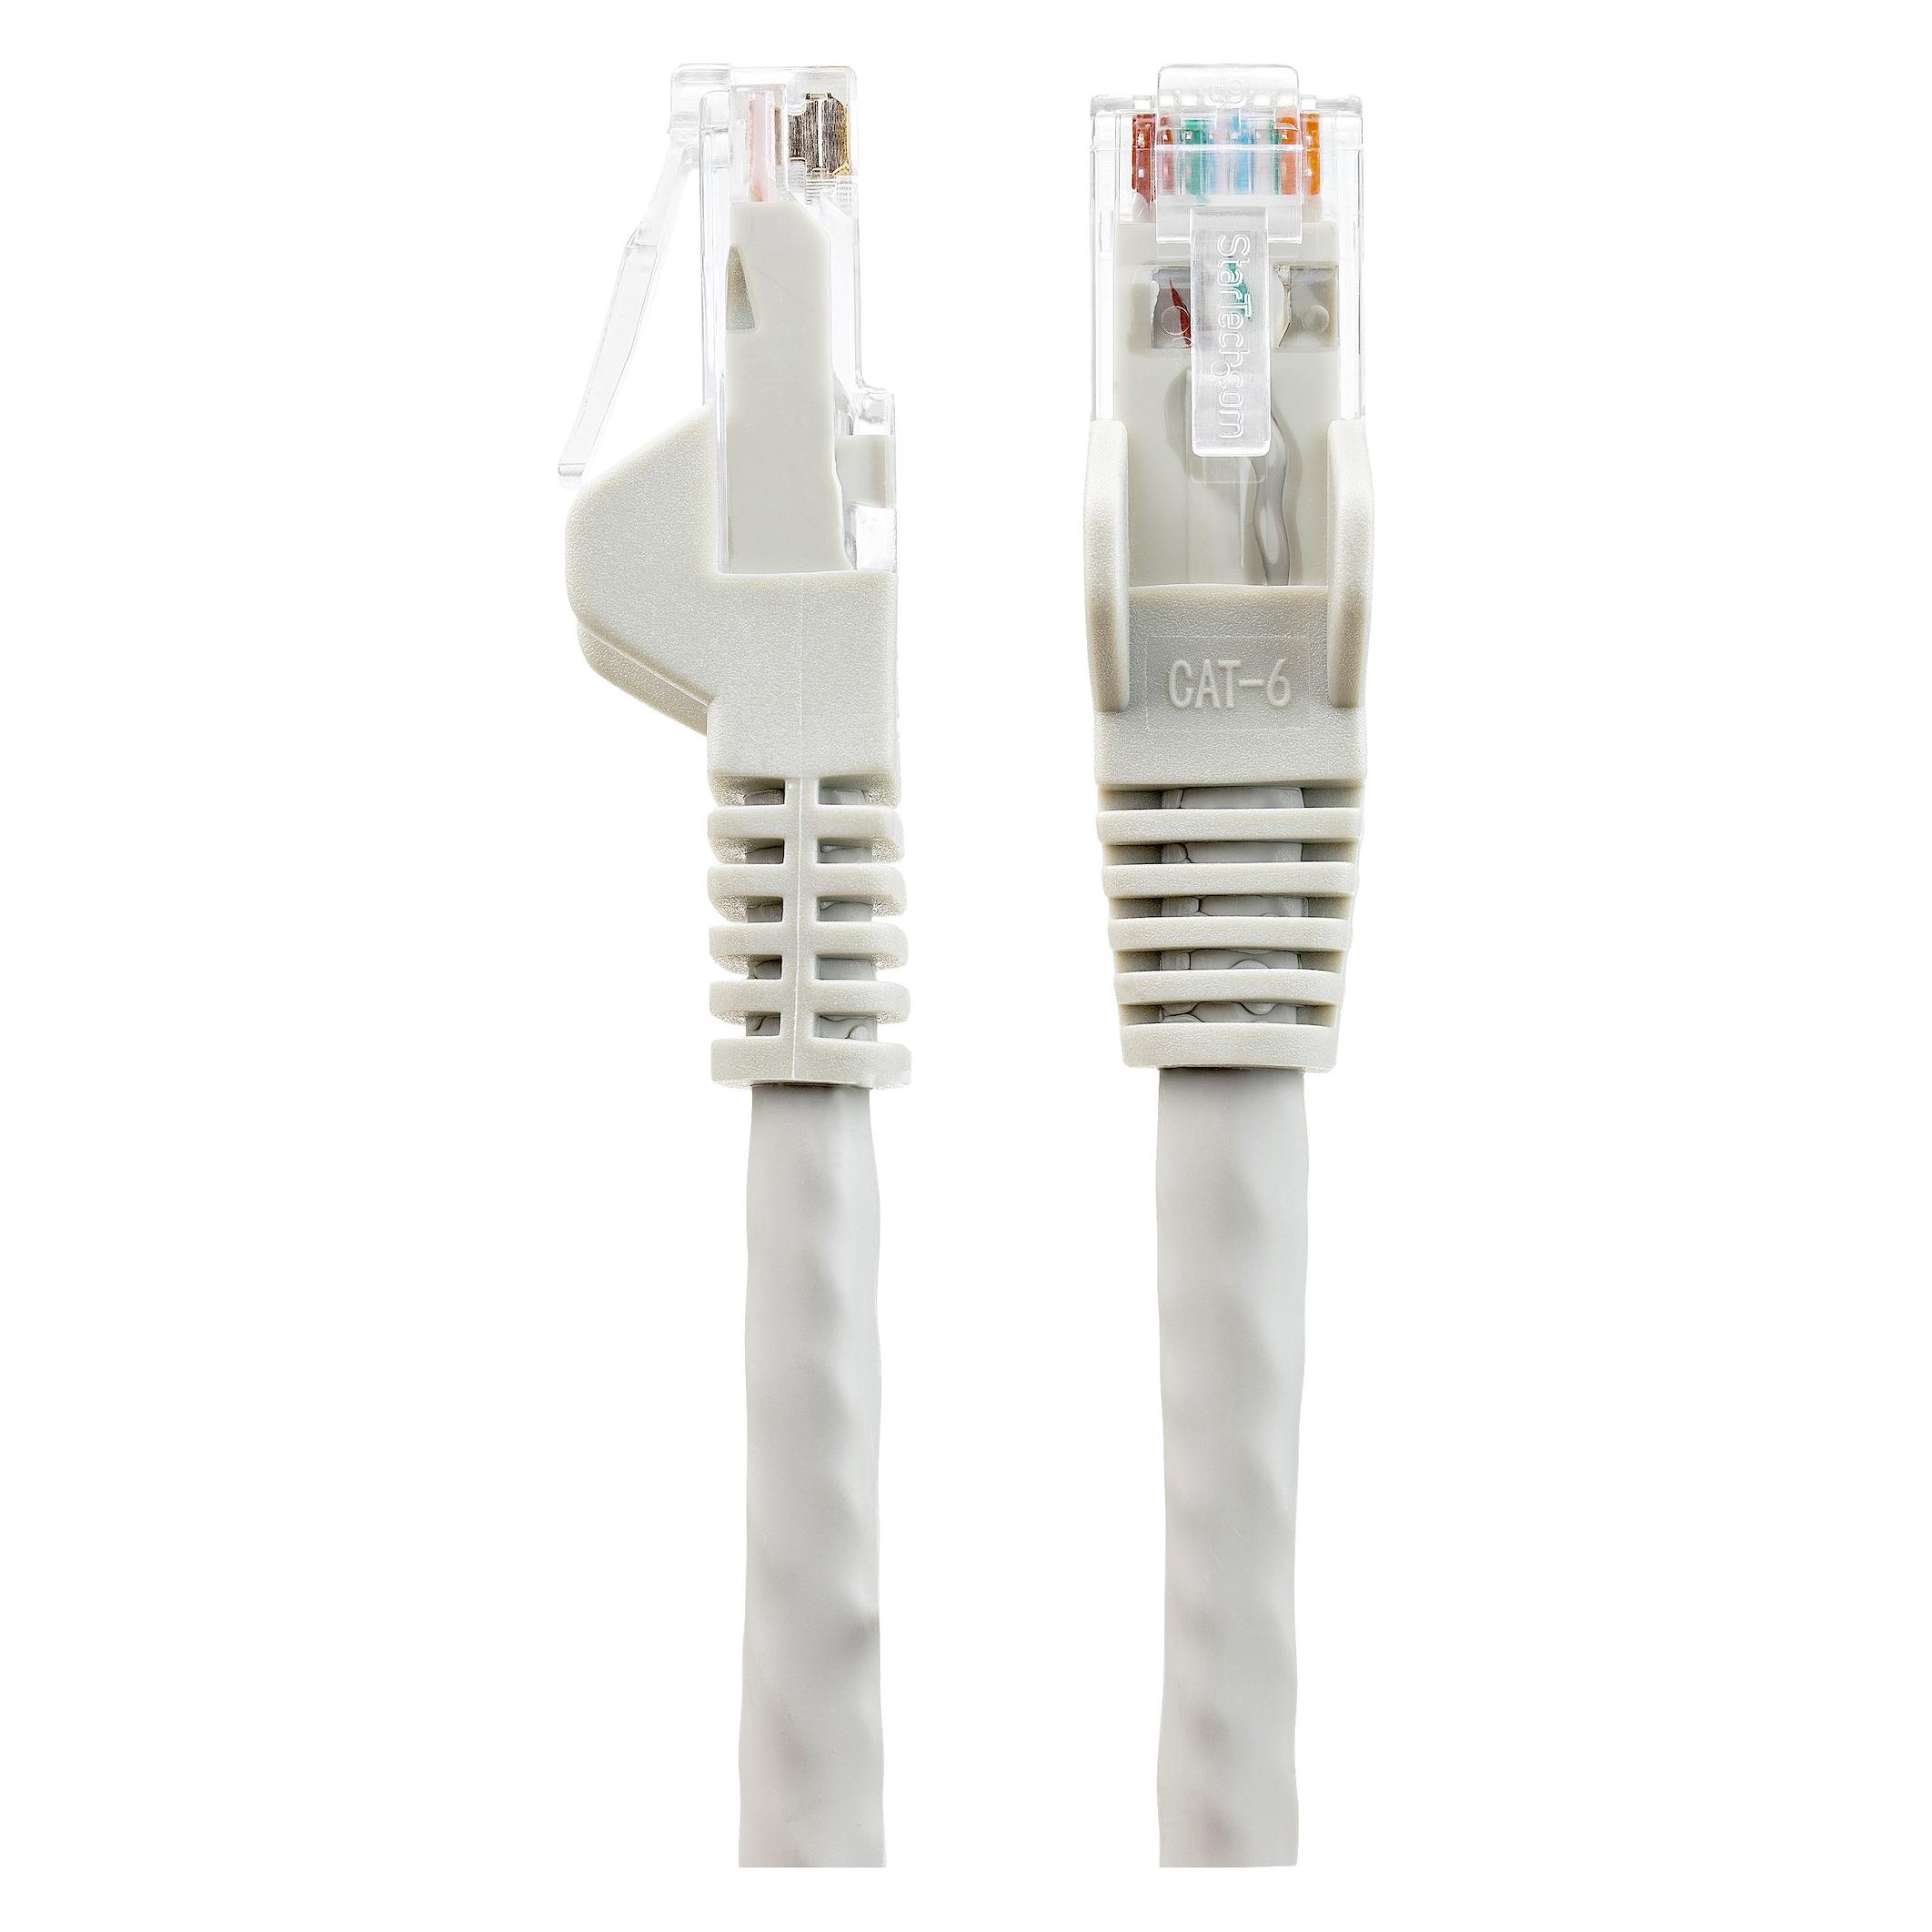
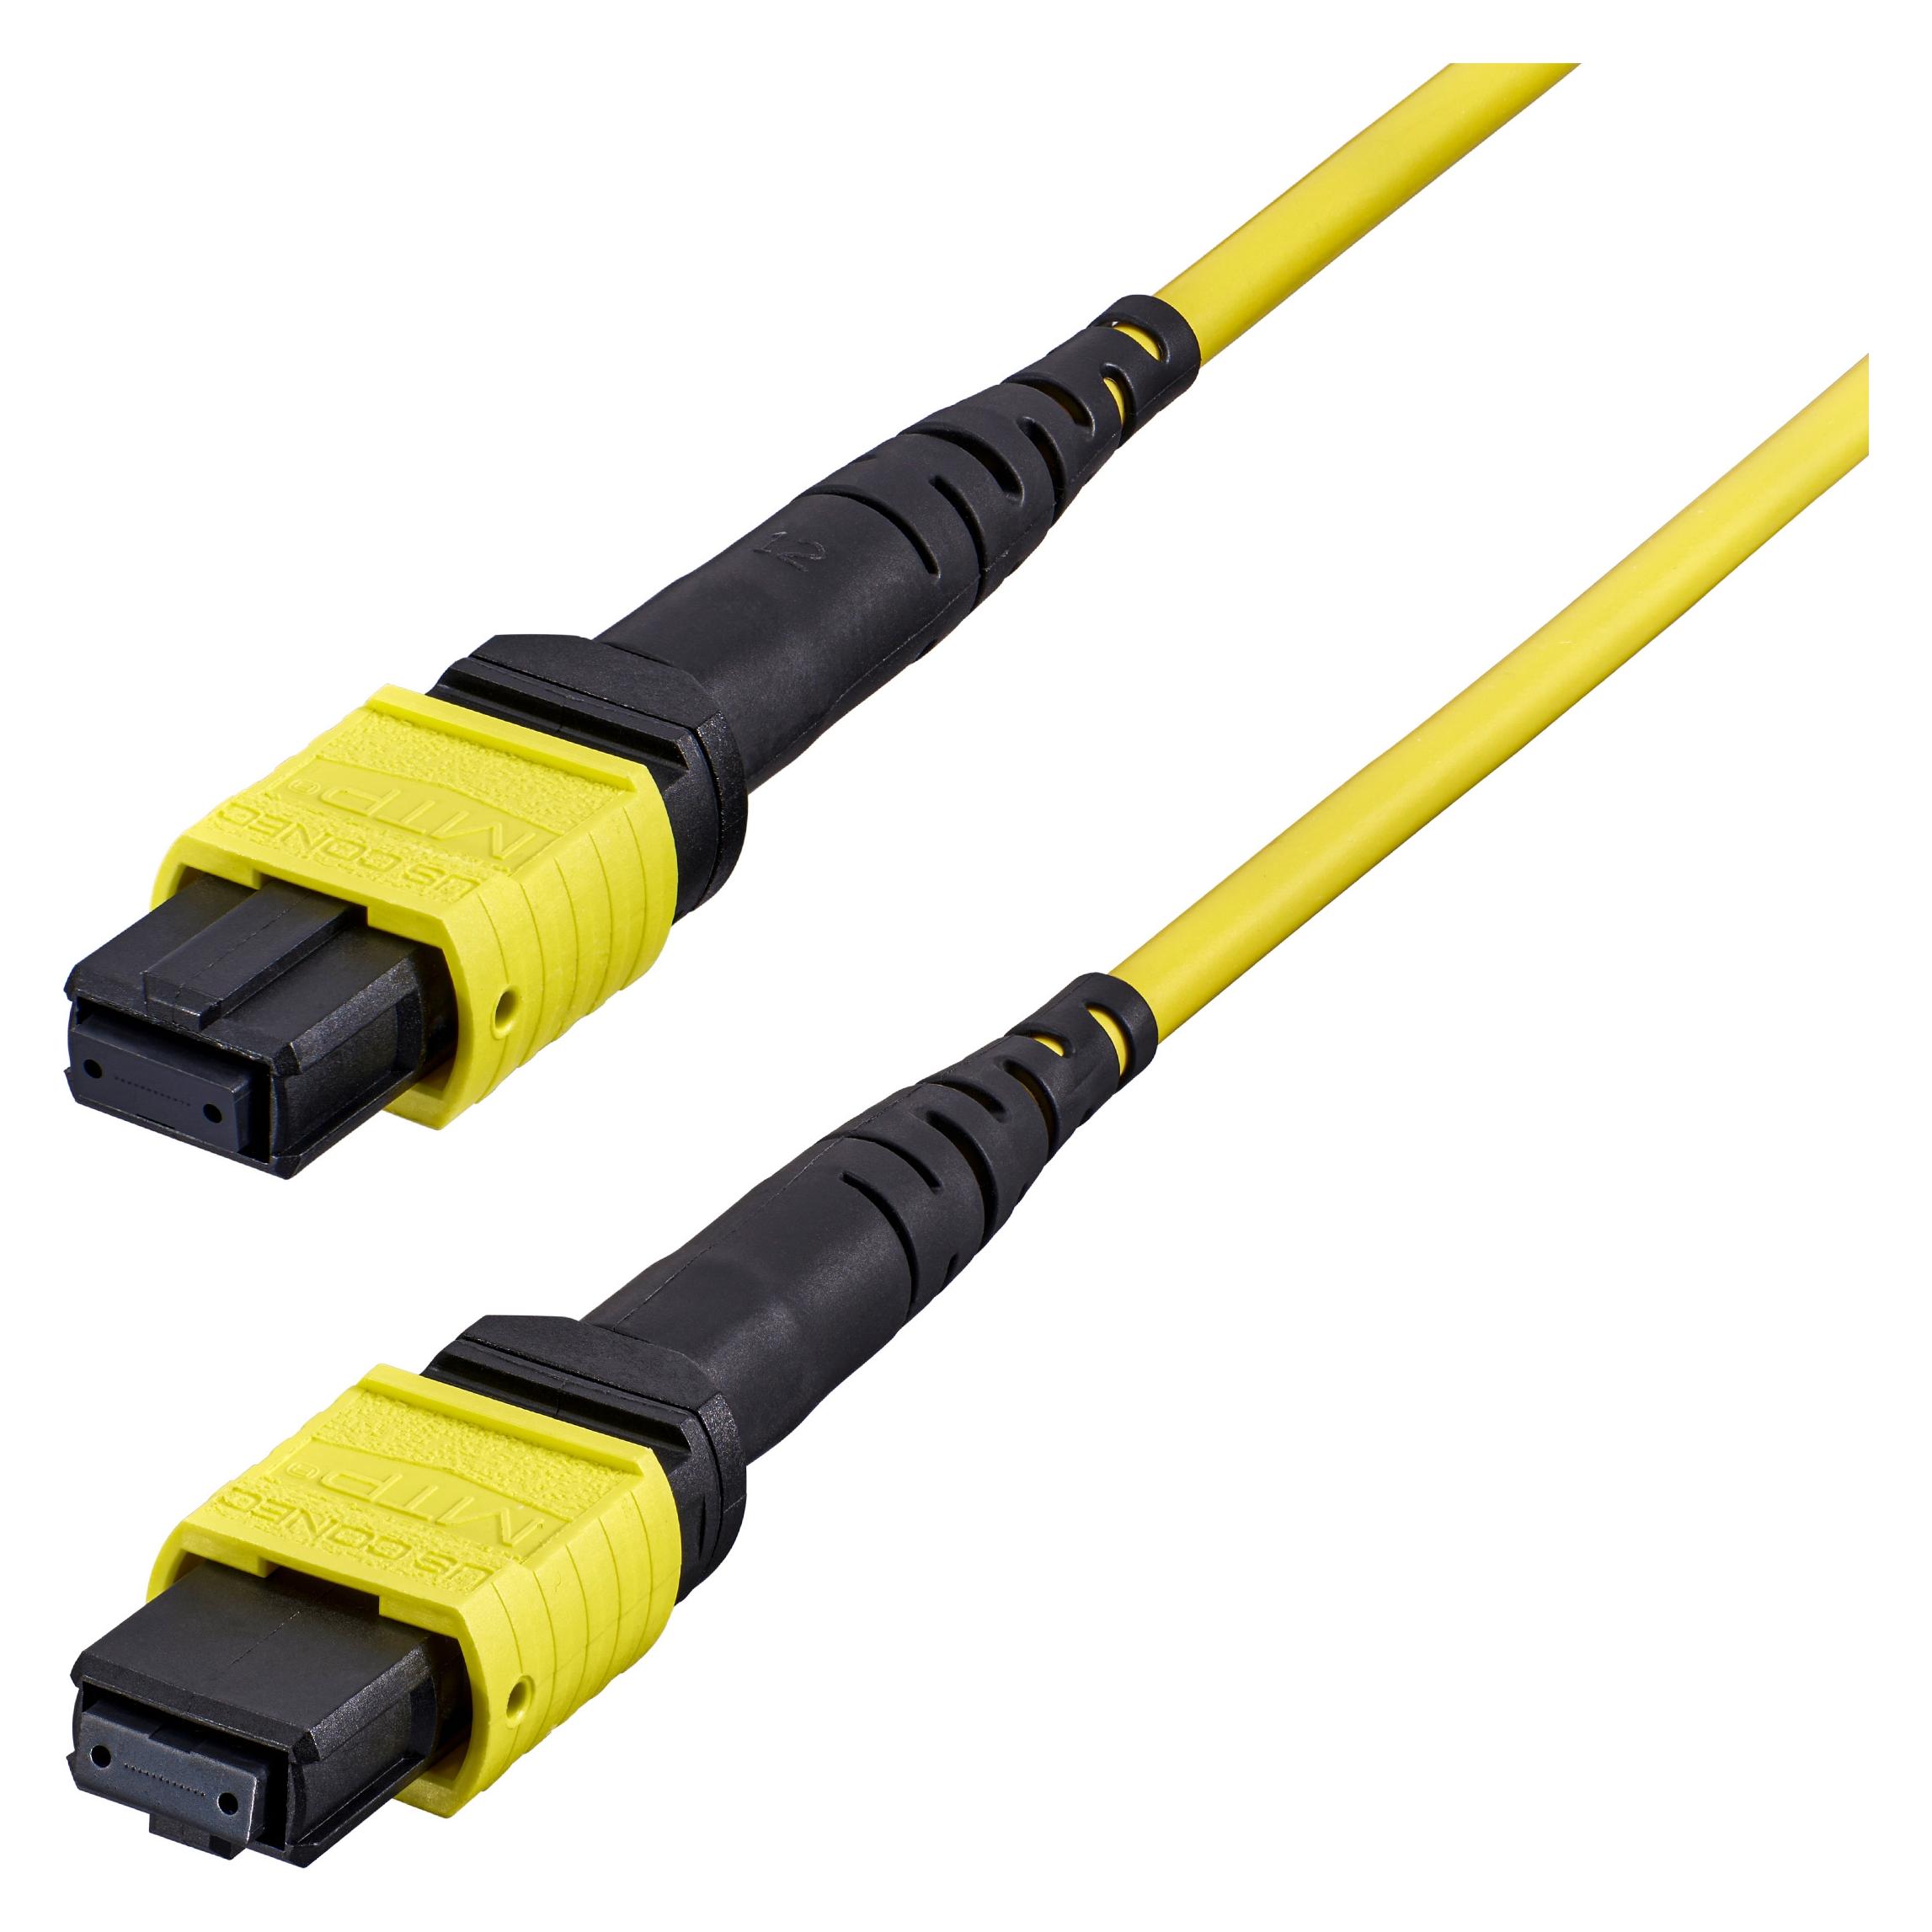
Produkte zum Begriff StarTech-com-OS2MTP12BOFNP3M-3:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
StarTech .com HDMI Splitter, Switch BoxMit diesem HDMI-Splitter mit 2 Ports schliessen Sie Ihre HDMI-Videoquelle an zwei HDMI-Displays an, mit Unterstützung für Ultra HD-Auflösungen und HDR (High Dynamic Range) sowie 7.1 Surround-Sound-Audio. Unterstützt echtes 4K bei 60 Hz. Dieser HDMI-Splitter mit 2 Ports bietet volle Unterstützung für Ihre HDMI 2.0b-Geräte, einschliesslich echter 4K-Auflösung bei 60 Hz. Für reibungslose Video- und Farbübergänge bietet der Splitter eine Farbunterabtastung von 4:4:4. Dies bedeutet, dass jeder Pixel seine eigene, einzigartige Farbe erhält. Umfangreiche Kompatibilität. Der HDMI 2.0-Splitter unterstützt HDCP 2.2 und ist abwärtskompatibel zu 4K 30 Hz-, 1080p- und 720p-Displays. Dies garantiert, dass er auch mit Displays mit geringerer Auflösung funktioniert, beispielsweise mit Fernsehern oder Projektoren an Ihrem Standort oder in Ihrer Digital Signage-Anwendung. Dank der integrierten Skalierungsfunktion kann der HDMI-1-in-2-Ausgangssplitter auf zwei Bildschirmen mit unterschiedlichen Auflösungen gleichzeitig ausgeben. Die erste Wahl von IT-Profis seit 1985. Bei StarTech.com führen wir umfassende Kompatibilitäts- und Leistungstests für alle unsere Produkte durch, um sicherzustellen, dass wir die Branchenstandards erfüllen oder übertreffen und IT-Profis qualitativ hochwertige Produkte anbieten. Unsere lokalen technischen Berater von StarTech.com verfügen über umfassende Produktkenntnisse und arbeiten direkt mit unseren Ingenieuren von StarTech.com zusammen, um unsere Kunden sowohl vor als auch nach dem Verkauf zu unterstützen. Das ST122HD20 wird von StarTech.com mit einer Garantie von 2 Jahren sowie mit einem kostenlosen technischen Support für die gesamte Produktlebensdauer angeboten.87,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die 3 Säulen der Altersvorsorge?
Was sind die 3 Säulen der Altersvorsorge? Die 3 Säulen der Altersvorsorge sind die gesetzliche Rentenversicherung, die betriebliche Altersvorsorge und die private Altersvorsorge. Die gesetzliche Rentenversicherung ist die Basisabsicherung im Alter und wird über Beiträge aus dem Erwerbseinkommen finanziert. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und ergänzt die gesetzliche Rente. Die private Altersvorsorge umfasst individuelle Vorsorgemaßnahmen wie Riester- oder Rürup-Rente, private Rentenversicherungen oder Kapitalanlagen. Zusammen bilden diese 3 Säulen ein wichtiges Netzwerk zur Absicherung im Alter. **
-
Warum funktioniert mein Startech Dual HDMI Adapter nicht einwandfrei?
Es gibt verschiedene mögliche Gründe, warum Ihr Startech Dual HDMI Adapter nicht einwandfrei funktioniert. Es könnte sein, dass der Adapter nicht mit Ihrem Gerät kompatibel ist oder dass er nicht richtig angeschlossen ist. Es könnte auch sein, dass der Adapter defekt ist und ausgetauscht werden muss. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für StarTech-com-OS2MTP12BOFNP3M-3
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.