Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie kann ich die Schnelllade-Funktion bei meinem Samsung Galaxy A5 (2016) einschalten?
Um die Schnelllade-Funktion bei einem Samsung Galaxy A5 (2016) einzuschalten, benötigen Sie ein Schnellladekabel und einen Schnellladestecker. Schließen Sie das Kabel an den Stecker an und stecken Sie den Stecker in die Steckdose. Verbinden Sie dann das Kabel mit Ihrem Smartphone. Das Gerät erkennt automatisch die Schnellladefunktion und lädt Ihr Telefon schneller auf als mit einem herkömmlichen Ladegerät. **
Ist die Schnelllade-Powerbank für alle Geräte geeignet?
Die Schnelllade-Powerbank ist in der Regel für eine Vielzahl von Geräten geeignet, die über USB aufgeladen werden können. Allerdings kann es sein, dass nicht alle Geräte von der Schnellladefunktion profitieren können, da diese oft spezifische Anforderungen haben. Es ist daher ratsam, die Kompatibilität der Powerbank mit den eigenen Geräten vor dem Kauf zu überprüfen. **
Ähnliche Suchbegriffe für Schnelllade-Funktion
Top-Angebote
Produkte zum Begriff Schnelllade-Funktion:
-
Insta360 Ace Pro 2 Schnelllade-HubDer Insta360 Ace Pro 2 Schnelllade-Hub ist eine praktische Lösung für die schnelle und effiziente Aufladung Ihrer Insta360 Ace Pro 2 Kamera-Akkus. Mit diesem Lade-Hub können Sie mehrere Akkus gleichzeitig aufladen, was besonders für lange Aufnahmesessions63,61 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
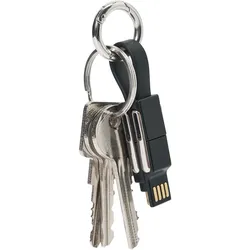
Tchibo - 4-in-1-Schnelllade-und-Datenkabel"Ideal für unterwegs","Ladefunktion für Endgeräte mit USB-C- oder Lightning-Anschluss","Unterstützt bis zu 60 W mit Power Delivery und Schnellladung","Mit Keyring zum einfachen Befestigen ","Sicheres Fixieren beider Kabelenden durch integrierte Magnete"9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Schnelllade-Funktion:
-
goobay Schnelllade-Powerbank 20.000 mAh schwarzSchnelllade-Powerbank 20.000 mAh, Ladeleistung maximal: 18 W, Ladestandard: Power Delivery (PD) / Quick Charge (QC), Besonderheiten: mit An-/Aus-Knopf, Gewicht: 374 g, Steckertyp 1: USB Typ C, USB Typ Micro-B, Steckertyp 2: USB Typ A (2x), Stecker/Kupplung 1: Kupplung, Stecker/Kupplung 2: Kupplung, Stecker-Art: USB Typ C / USB Typ Micro-B (Kupplung) und USB Typ A (2x) (Kupplung), Farbe: schwarz, Verwendung für Gerätetyp: Aufladen von Geräten mit USB-Anschluss, Lieferumfang: Powerbank, USB 3.0 Verbindungskabel, Kapazität: 20000 mAh, Tiefe: 140 mm, Bürotechnik/PC & Notebook-Zubehör/Powerbanks38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Insta360 Ace Pro 2 Schnelllade-HubDer Insta360 Ace Pro 2 Schnelllade-Hub ist eine praktische Lösung für die schnelle und effiziente Aufladung Ihrer Insta360 Ace Pro 2 Kamera-Akkus. Mit diesem Lade-Hub können Sie mehrere Akkus gleichzeitig aufladen, was besonders für lange Aufnahmesessions63,61 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich die Schnelllade-Funktion bei meinem Samsung Galaxy A5 (2016) einschalten?
Um die Schnelllade-Funktion bei einem Samsung Galaxy A5 (2016) einzuschalten, benötigen Sie ein Schnellladekabel und einen Schnellladestecker. Schließen Sie das Kabel an den Stecker an und stecken Sie den Stecker in die Steckdose. Verbinden Sie dann das Kabel mit Ihrem Smartphone. Das Gerät erkennt automatisch die Schnellladefunktion und lädt Ihr Telefon schneller auf als mit einem herkömmlichen Ladegerät. **
-
Ist die Schnelllade-Powerbank für alle Geräte geeignet?
Die Schnelllade-Powerbank ist in der Regel für eine Vielzahl von Geräten geeignet, die über USB aufgeladen werden können. Allerdings kann es sein, dass nicht alle Geräte von der Schnellladefunktion profitieren können, da diese oft spezifische Anforderungen haben. Es ist daher ratsam, die Kompatibilität der Powerbank mit den eigenen Geräten vor dem Kauf zu überprüfen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Schnelllade-Funktion
-
Tchibo - 4-in-1-Schnelllade-und-Datenkabel"Ideal für unterwegs","Ladefunktion für Endgeräte mit USB-C- oder Lightning-Anschluss","Unterstützt bis zu 60 W mit Power Delivery und Schnellladung","Mit Keyring zum einfachen Befestigen ","Sicheres Fixieren beider Kabelenden durch integrierte Magnete"9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
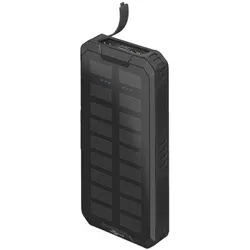
goobay Outdoor Schnelllade-Powerbank mit Solar - 20.000 mAh schwarzOutdoor Schnelllade-Powerbank mit Solar - 20.000 mAh, Ladeleistung maximal: 18 W, Ladestandard: Power Delivery (PD) / Quick Charge (QC), Besonderheiten: mit Solarpanel / Taschenlampenfunktion / Anti-Rutsch-Oberfläche / Abdeckung für USB-Anschlüsse, Gewicht: 548 g, Steckertyp 1: USB Typ C, USB Typ Micro-B, Steckertyp 2: USB Typ A (2x), Stecker/Kupplung 1: Kupplung, Stecker/Kupplung 2: Kupplung, Stecker-Art: USB Typ C / USB Typ Micro-B (Kupplung) und USB Typ A (2x) (Kupplung), Farbe: schwarz, Verwendung für Gerätetyp: Aufladen von Geräten mit USB-Anschluss, Lieferumfang: Powerbank, USB-C Verbindungskabel, Kapazität: 20000 mAh, Tiefe: 178 mm, Bürotechnik/PC & Notebook-Zubehör/Powerbanks41,64 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.