Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wo trage ich private Rentenversicherung in Steuererklärung eintragen?
In der Regel werden private Rentenversicherungen in der Anlage R der Steuererklärung eingetragen. Dort können alle relevanten Informationen zu den Versicherungen angegeben werden, wie z.B. Beiträge, Rentenleistungen und Steuerabzüge. Es ist wichtig, alle erforderlichen Unterlagen und Belege bereitzuhalten, um die Angaben korrekt und vollständig machen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Letztendlich ist es wichtig, die Angaben zur privaten Rentenversicherung sorgfältig zu prüfen, um mögliche Fehler oder Unstimmigkeiten zu vermeiden. **
Wo trage ich eine betriebliche Altersvorsorge in der Steuererklärung ein?
In der Steuererklärung trägt man eine betriebliche Altersvorsorge in der Anlage "AV" ein. Dort werden alle relevanten Informationen zu der betrieblichen Altersvorsorge wie der Name des Anbieters, die Beiträge und die steuerliche Förderung erfasst. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um von den steuerlichen Vorteilen der betrieblichen Altersvorsorge profitieren zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Eine sorgfältige Dokumentation aller relevanten Unterlagen ist ebenfalls ratsam, um im Falle einer Prüfung durch das Finanzamt gut vorbereitet zu sein. **


Ähnliche Suchbegriffe für Schlaf-Trage
Top-Angebote
Produkte zum Begriff Schlaf-Trage:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
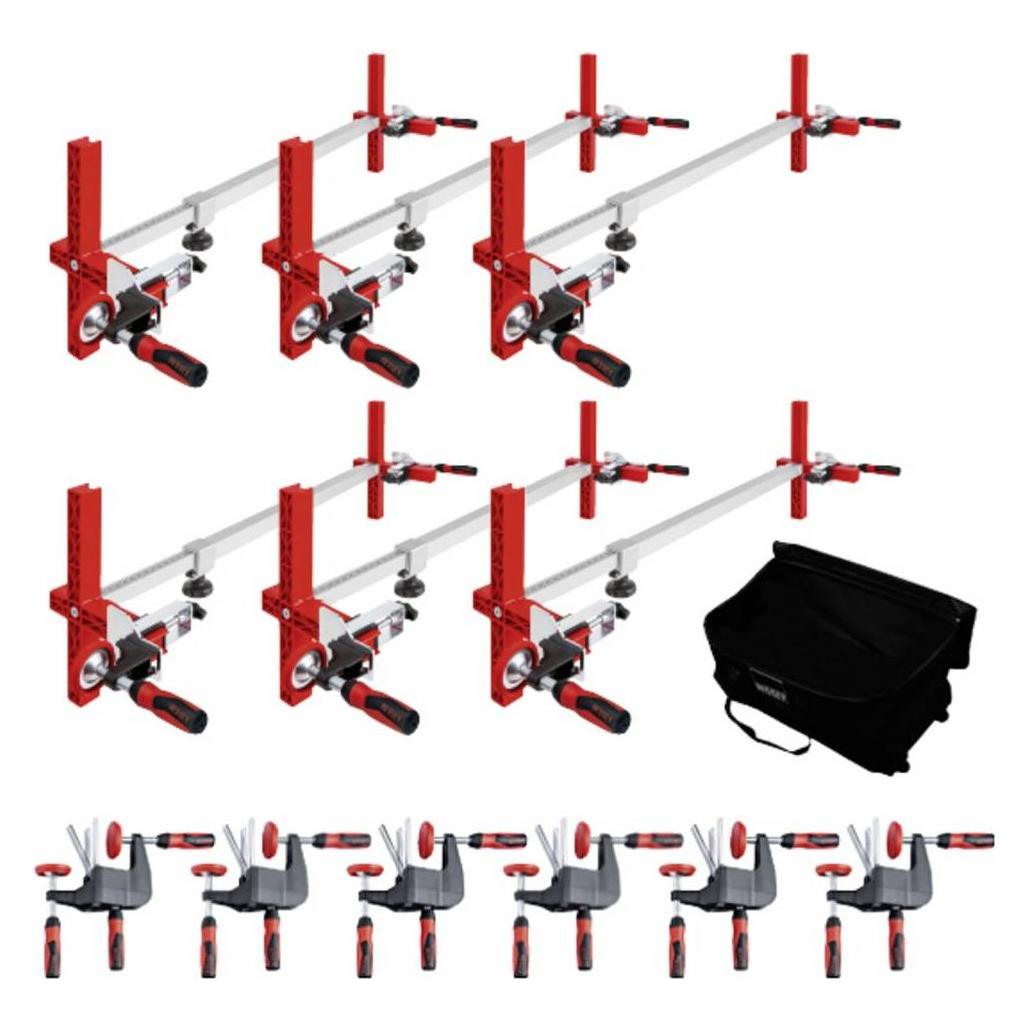
BESSEY Türfutterstreben-Set TU-TRAGETürfutterstreben-Set TU-TRAGE von BesseyFixiert und stützt Türfutter beim Ausschäumen der Mauerfuge schonend und exakt Teleskopierbares eloxiertes Aluminium-4-Kant-Rohr mit mm-Skala und Feststellschraube für maßgenaues Arbeiten Kreuzförmige Druckplatte mit Filzschutz für empfindliche Türfutter mit einer Tiefe von 6 bis 13 cm bzw. 13 bis 30 cm Umsteckbare Spannbügel mit vergrößerten Spannflächen und abnehmbaren Auslegern zum sicheren und einfachen Einsetzen des Türfutters451,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wo trage ich in der Steuererklärung die betriebliche Altersvorsorge ein?
In der Steuererklärung trägt man die betriebliche Altersvorsorge in der Anlage AV ein. Dort werden alle relevanten Informationen zur betrieblichen Altersvorsorge wie Beiträge, Arbeitgeberanteile und Versicherungsleistungen erfasst. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um steuerliche Vorteile in Anspruch nehmen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. Es ist wichtig, alle relevanten Belege und Nachweise zur betrieblichen Altersvorsorge aufzubewahren, um diese bei Bedarf vorlegen zu können. **
-
Wo trage ich die betriebliche Altersvorsorge in der Steuererklärung ein?
Die betriebliche Altersvorsorge wird in der Steuererklärung im Mantelbogen unter den Sonderausgaben angegeben. Dort gibt es ein separates Feld für die Angabe von Beiträgen zur betrieblichen Altersvorsorge. Es ist wichtig, dass die Beiträge korrekt eingetragen werden, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es ist ratsam, alle relevanten Unterlagen wie Bescheinigungen des Arbeitgebers oder Versicherungsunternehmen griffbereit zu haben, um die Angaben in der Steuererklärung korrekt zu machen. Falls Unsicherheiten bestehen, kann es sinnvoll sein, sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten zu lassen. **
-
Wo trage ich die private Rentenversicherung in der Steuererklärung ein?
In der Steuererklärung trägt man die private Rentenversicherung in der Anlage Vorsorgeaufwand ein. Dort werden alle Beiträge zur Altersvorsorge, wie z.B. Beiträge zur gesetzlichen Rentenversicherung, Riester-Rente oder private Rentenversicherungen, erfasst. Es ist wichtig, alle relevanten Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Zudem können auch Beiträge zur Kranken- und Pflegeversicherung in dieser Anlage angegeben werden. Es empfiehlt sich, alle Belege und Bescheinigungen der Versicherungen sorgfältig aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Top-Angebote
Produkte zum Begriff Schlaf-Trage:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo trage ich private Rentenversicherung in Steuererklärung eintragen?
In der Regel werden private Rentenversicherungen in der Anlage R der Steuererklärung eingetragen. Dort können alle relevanten Informationen zu den Versicherungen angegeben werden, wie z.B. Beiträge, Rentenleistungen und Steuerabzüge. Es ist wichtig, alle erforderlichen Unterlagen und Belege bereitzuhalten, um die Angaben korrekt und vollständig machen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Letztendlich ist es wichtig, die Angaben zur privaten Rentenversicherung sorgfältig zu prüfen, um mögliche Fehler oder Unstimmigkeiten zu vermeiden. **
-
Wo trage ich eine betriebliche Altersvorsorge in der Steuererklärung ein?
In der Steuererklärung trägt man eine betriebliche Altersvorsorge in der Anlage "AV" ein. Dort werden alle relevanten Informationen zu der betrieblichen Altersvorsorge wie der Name des Anbieters, die Beiträge und die steuerliche Förderung erfasst. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um von den steuerlichen Vorteilen der betrieblichen Altersvorsorge profitieren zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Eine sorgfältige Dokumentation aller relevanten Unterlagen ist ebenfalls ratsam, um im Falle einer Prüfung durch das Finanzamt gut vorbereitet zu sein. **
-
Wo trage ich in der Steuererklärung die betriebliche Altersvorsorge ein?
In der Steuererklärung trägt man die betriebliche Altersvorsorge in der Anlage AV ein. Dort werden alle relevanten Informationen zur betrieblichen Altersvorsorge wie Beiträge, Arbeitgeberanteile und Versicherungsleistungen erfasst. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um steuerliche Vorteile in Anspruch nehmen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. Es ist wichtig, alle relevanten Belege und Nachweise zur betrieblichen Altersvorsorge aufzubewahren, um diese bei Bedarf vorlegen zu können. **
-
Wo trage ich die betriebliche Altersvorsorge in der Steuererklärung ein?
Die betriebliche Altersvorsorge wird in der Steuererklärung im Mantelbogen unter den Sonderausgaben angegeben. Dort gibt es ein separates Feld für die Angabe von Beiträgen zur betrieblichen Altersvorsorge. Es ist wichtig, dass die Beiträge korrekt eingetragen werden, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es ist ratsam, alle relevanten Unterlagen wie Bescheinigungen des Arbeitgebers oder Versicherungsunternehmen griffbereit zu haben, um die Angaben in der Steuererklärung korrekt zu machen. Falls Unsicherheiten bestehen, kann es sinnvoll sein, sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten zu lassen. **
Ähnliche Suchbegriffe für Schlaf-Trage
-
BESSEY Türfutterstreben-Set TU-TRAGETürfutterstreben-Set TU-TRAGE von BesseyFixiert und stützt Türfutter beim Ausschäumen der Mauerfuge schonend und exakt Teleskopierbares eloxiertes Aluminium-4-Kant-Rohr mit mm-Skala und Feststellschraube für maßgenaues Arbeiten Kreuzförmige Druckplatte mit Filzschutz für empfindliche Türfutter mit einer Tiefe von 6 bis 13 cm bzw. 13 bis 30 cm Umsteckbare Spannbügel mit vergrößerten Spannflächen und abnehmbaren Auslegern zum sicheren und einfachen Einsetzen des Türfutters451,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Cangaroo, Babytrage, Trage Ivy Bauch- RückentrageMit der Babytrage Ivy von Cangaroo sind Sie und Ihr Baby ab dem 5. Monat bis maximal 15 Kilogramm flexibel unterwegs. Sie haben die Möglichkeit zur Verwendung als Bauch- oder Rückentrage. Die Babytrage lässt sich schnell und einfach anlegen und enthält zudem weich gepolsterte Schulter- und Hüftgurte. Die Gurte lassen sich in der Länge verstellen, wodurch sie der Grösse Ihres Babys optimal angepasst werden können. Ein Belüftungsnetz sorgt für ausreichende Luftzirkulation. Besonderheiten: - Cangaroo Babytrage Ivy - Bauch- und Rückentrage - Gurt verstellbar - Hüftgurt ab 5 Monaten - Altersempfehlung: ab ca. 5 Monaten - Maximalgewicht: 15 kg - Schnell und einfach anzulegen - Polsterung am Fussbereich - Perfekter Halt und optimale Gewichtsverteilung - Zusätzlicher Taillengürtel für zusätzliche Sicherheit - Stillen problemlos möglich - Abnehmbare Kopfstütze - Abnehmbarer Gürtel - Atmungsaktives Gewebe - Schultergurte einstellbar bis 123 cm - Mesh-Innenseite für bessere Belüftung Weitere Informationen: - Materialzusammensetzung: 100 % Polyester - Produktgewicht: 0,65 kg - Artikelmasse: L: 32 x B 44 x H 58 cm - Kartongrösse: L 36,5 x B 27,5 x H 14 cm.55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
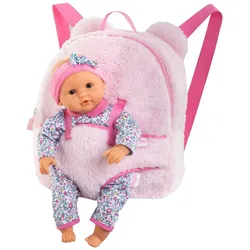
Corolle Cor. MPP 30cm Plüschrucksack + TrageDer Corolle MPP Plüschrucksack ist ein kuscheliges und praktisches Zubehör für alle 30 cm grossen Baby Puppen. Mit seinem ansprechenden Teddy-Look bietet dieser Rucksack nicht nur eine stilvolle Möglichkeit, Puppen zu transportieren, sondern auch eine bequeme Trageoption für kleine Puppeneltern. Der Rucksack ist aus hochwertigem Polyester gefertigt und eignet sich ideal für Kinder ab 18 Monaten. Er fördert das kreative Spiel und die Fantasie, während die Kleinen ihre Puppen überallhin mitnehmen können. Der Rucksack ist leicht und handlich, was ihn zu einem perfekten Begleiter für Ausflüge und Abenteuer macht. Mit seinem weichen Material und dem durchdachten Design ist dieser Plüschrucksack sowohl funktional als auch ansprechend für junge Puppenliebhaber. - Kuscheliger Teddy-Look für ein ansprechendes Design - Geeignet für alle 30 cm grossen Baby Puppen - Fördert kreatives Spiel und Fantasie - Hergestellt aus hochwertigem, weichem Polyester.40,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo trage ich die private Rentenversicherung in der Steuererklärung ein?
In der Steuererklärung trägt man die private Rentenversicherung in der Anlage Vorsorgeaufwand ein. Dort werden alle Beiträge zur Altersvorsorge, wie z.B. Beiträge zur gesetzlichen Rentenversicherung, Riester-Rente oder private Rentenversicherungen, erfasst. Es ist wichtig, alle relevanten Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Zudem können auch Beiträge zur Kranken- und Pflegeversicherung in dieser Anlage angegeben werden. Es empfiehlt sich, alle Belege und Bescheinigungen der Versicherungen sorgfältig aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.