Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für PowerClean
Top-Angebote
Produkte zum Begriff PowerClean:
-
Bissell Powerclean Furguard 4094NHochwertiger Schutz mit BIS Powerclean Furguard 4094NDerBIS Powerclean Furguard 4094Nist die ideale Lösung, um Ihre Textilien, Polster und empfindlichen Oberflächen effektiv vor Verschmutzungen, Schmutz und Abnutzung zu schützen. Dieses innovative Produkt249,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BISSELL PowerClean Akku 2500mAhPowerClean Akku 2000 mAh / Verlängert die Reinigungszeit um 50 Minuten / Schneller und einfacher Wechsel des Ladegeräts / Für konstante Leistung und dauerhafte Effizienz / Optimale Kompatibilität und Leistung mit den BISSELL PowerClean FurFinder und FurGuard55,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BISSELL PowerClean Akku 2000mAhPowerClean Akku 2000 mAh / Verlängert die Reinigungszeit um 40 Minuten / Schneller und einfacher Wechsel des Ladegeräts / Für konstante Leistung und dauerhafte Effizienz / Optimale Kompatibilität und Leistung mit den BISSELL PowerClean FurFinder und FurGuard51,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff PowerClean:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bissell Powerclean Furguard 4094NHochwertiger Schutz mit BIS Powerclean Furguard 4094NDerBIS Powerclean Furguard 4094Nist die ideale Lösung, um Ihre Textilien, Polster und empfindlichen Oberflächen effektiv vor Verschmutzungen, Schmutz und Abnutzung zu schützen. Dieses innovative Produkt249,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für PowerClean
-
BISSELL PowerClean Akku 2500mAhPowerClean Akku 2000 mAh / Verlängert die Reinigungszeit um 50 Minuten / Schneller und einfacher Wechsel des Ladegeräts / Für konstante Leistung und dauerhafte Effizienz / Optimale Kompatibilität und Leistung mit den BISSELL PowerClean FurFinder und FurGuard55,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BISSELL PowerClean Akku 2000mAhPowerClean Akku 2000 mAh / Verlängert die Reinigungszeit um 40 Minuten / Schneller und einfacher Wechsel des Ladegeräts / Für konstante Leistung und dauerhafte Effizienz / Optimale Kompatibilität und Leistung mit den BISSELL PowerClean FurFinder und FurGuard51,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bissell Handstaubsauger PowerClean Furfinder SelectBissell PowerClean Furfinder Select Battery Dry HEPA Bagless 200 W Black, Light Blue Handheld vacuum cleaner perfect for cleaning up animal hair. The dust container can be removed for emptying. The 14.4V lithium battery lasts approx 20 minutes on a 5 hour charge.198,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
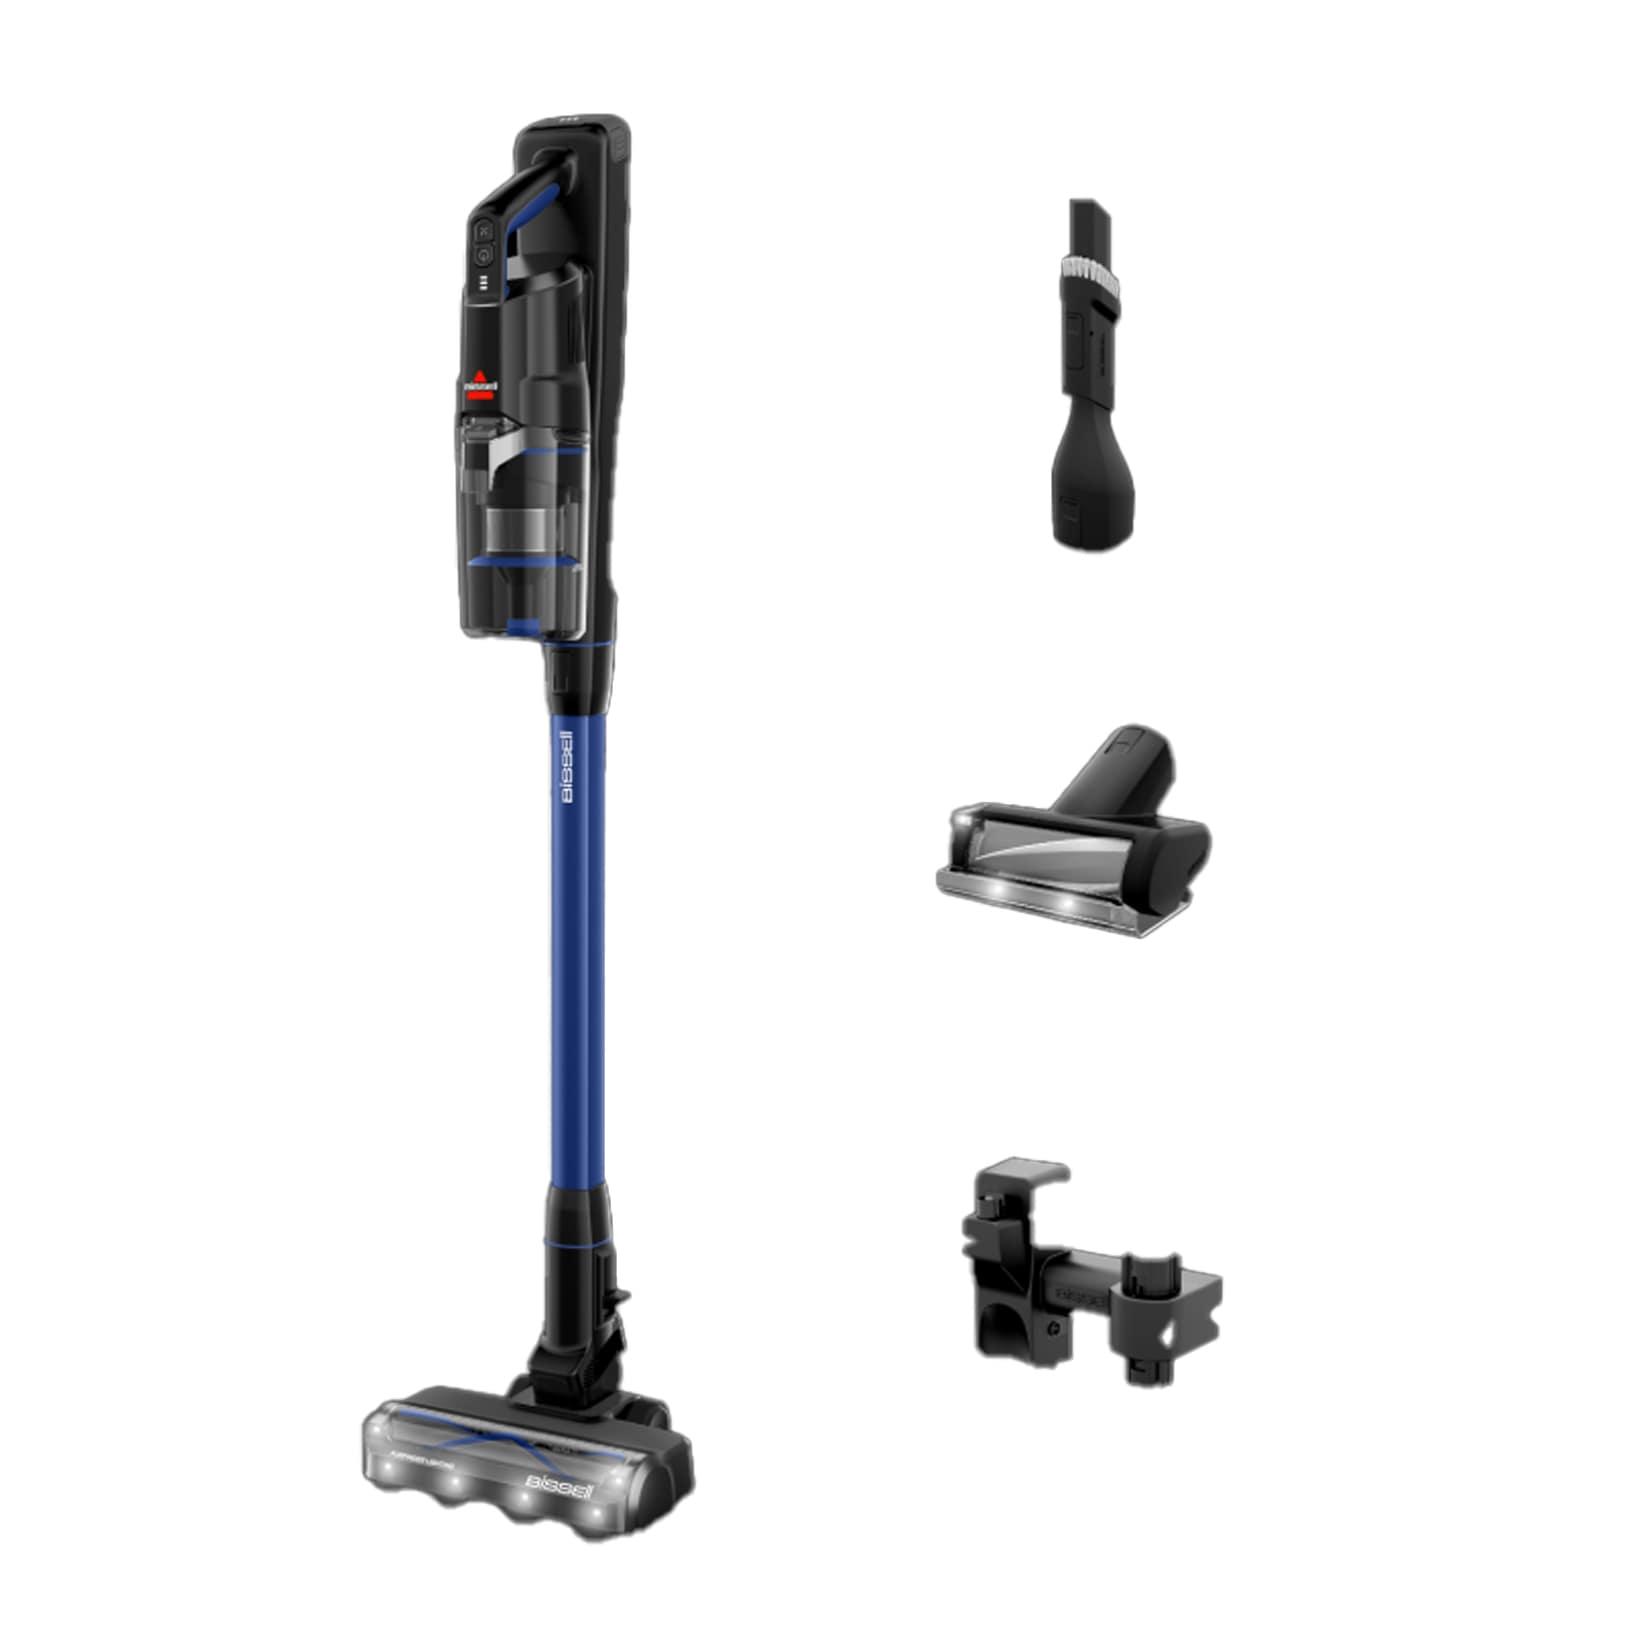
BISSELL PowerClean 4261N Akku-StabstaubsaugerKabelloser 3-in-1-Stabstaubsauger mit LED-LichtDer BISSELL PowerClean 4261N ist ein kabelloser Stabstaubsauger mit 200-Watt-Motor, der sich dank Zubehör auch als Handstaubsauger und für Fugen und Polster einsetzen lässt. Der Akku ist herausnehmbar, sodass du ihn getrennt vom Gerät laden oder bei Bedarf austauschen kannst. Damit eignet er sich für die schnelle Zwischenreinigung genauso wie für die gründlichere Haushaltsreinigung.Das bekommst du Kabellose Bewegungsfreiheit ohne Stolperfalle durch ein Netzkabel Nicht verheddernde Bürstenrolle – weniger Zeit mit Entwirren von Haaren und Fasern HEPA-Filtersystem für die Rückhaltung feiner Staubpartikel LED-Leuchten am Bürstenkopf für bessere Sicht auf Staub in dunklen Ecken und unter Möbeln Freistehendes Design – kein Anlehnen an die Wand nötig Fugendüse und Polsterdüse für Ritzen, Polster und schwer zugängliche StellenTechnische Daten EAN: 011120282764 Marke/Modell: BISSELL PowerClean, Modellnummer 4261N Motorleistung: 200 W Bauart: kabelloser 3-in-1-Stabstaubsauger (Stiel-/Handstaubsauger, umbaubar) Akku: abnehmbarer Lithium-Ionen-Akku, 2000 mAh Akkulaufzeit: ca. 40 Minuten (Herstellerangabe) Filter: HEPA-Filtersystem Lieferumfang: Grundgerät mit abnehmbarem Akku, Fugendüse, Polsterdüse. Ladegerät liegt bei kabellosen Geräten dieser Art üblicherweise bei, war aber in dieser Recherche nicht einzeln bestätigt [BITTE PRÜFEN: Lieferumfang anhand der tatsächlichen Verpackung/Anleitung gegenprüfen, insbesondere Ladegerät/Ladestation]Herstellerinformationen (GPSR)Hersteller:BISSELL Homecare, Inc.Michigan, USAVerantwortliche Person in der EU (Art. 16 VO (EU) 2023/988):BISSELL International Trading Company BVWillem Fenengastraat 141096 BN AmsterdamNiederlandeKontakt: kundenservice@bissell.comSicherheitshinweise Keine Flüssigkeiten, Asche, brennende Reste, scharfkantigen Gegenstände oder größere Ansammlungen von Staub aus Bau-/Renovierungsarbeiten aufsaugen. Nicht in der Nähe von offenen Flammen oder heißen Oberflächen verwenden; Gerät nicht Regen oder starker Feuchtigkeit aussetzen. Bürstenrolle nur bei ausgeschaltetem Gerät und getrenntem Akku reinigen oder tauschen – Verletzungsgefahr durch rotierende Teile. Nur mit dem zugehörigen, unbeschädigten Ladezubehör laden; Akku vor direkter Sonne und starker Hitze schützen. Lithium-Ionen-Akku: Der abnehmbare Akku enthält Lithium. Nicht öffnen, nicht kurzschließen, nicht ins Feuer werfen und nicht mechanisch beschädigen – es besteht Brand- und Verätzungsgefahr. Weitere Pflichthinweise und Rückgabemöglichkeiten findest du unter Batteriehinweise. Außerhalb der Reichweite von Kindern aufbewahren; Kleinteile (Düsen, Akku) können verschluckt werden. Elektro-Altgerät: Das Gerät darf am Ende seiner Lebensdauer nicht über den Hausmüll entsorgt werden (Symbol der durchgestrichenen Mülltonne), sondern gehört zur getrennten Sammlung bei einer Rücknahmestelle für Elektroaltgeräte.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.