Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Nussige
Top-Angebote
Produkte zum Begriff Nussige:
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ölmühle Solling Kernige und Nussige Renner bio (5x20ml)5 x 20 ml Flaschen Unser Set Kernige und nussige Renner enthält fünf Öle in der 20 ml Flasche: Arganöl geröstet, Kürbiskernöl geröstet, Pflaumenkernöl, Senföl, Walnussöl. Perfekt für Salatdressings und als Geschenk.15,29 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter




-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Nussige:
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
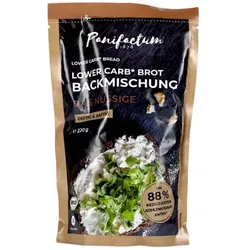
Panifactum Lower Carb Brotbackmischung - das Nussige bioDu bist ein absoluter Nuss Fan und kannst dich an frischem Brot gar nicht satt essen? Dann bist du bei uns genau an der richtigen Stelle! Probiere unbedingt unsere Low Carb Brotbackmischung das Nussige BIO aus. Mit dieser einzigartigen Mischung kannst du ganz einfach zuhause dein eigenes nussiges Brot zaubern und dabei deinen Kohlenhydratkonsum reduzieren. Sie lässt sich kinderleicht zubereiten und wird dich mit der luftig lockeren Konsistenz gepaart mit feinen Nussstücken verzaubern. Unsere Brotbackmischung ist speziell für alle entwickelt worden, die auf eine kohlenhydratarme Ernährung achten möchten, ohne dabei auf den nussigen Geschmack verzichten zu müssen. Im Vergleich zu herkömmlichem Brot enthält unsere Mischung etwa 80 % weniger Kohlenhydrate, sodass du bedenkenlos zugreifen und dich am puren Genuss erfreuen kannst. Was macht unsere Brotbackmischung so besonders? Sie besteht aus hochwertigen Zutaten wie Sonnenblumenkernen, Leinsaat, Walnussmehl, knackigen Walnüssen, Chiasamen und Flohsamenschalen. Diese Kombination verleiht dem Brot eine superluftige Struktur und einen intensiven nussigen Geschmack, der dich begeistern wird. Wir legen großen Wert auf Qualität und natürliche Rohstoffe. Daher kommen bei der Herstellung unserer Backmischung kein Getreide, keine Stärke, kein Industriezucker, kein Soja und keine Hefe zum Einsatz. So kannst du sicher sein, dass du ein Produkt erhältst, welches verführerisch gut schmeckt und gleichzeitig deinen Ernährungsbedürfnissen entspricht. Falls du dir Gedanken über die Zubereitung machst – keine Sorge! Die Herstellung unseres Low Carb Brotes mit der Brotbackmischung das Nussige ist super einfach und unkompliziert. Du benötigst lediglich ein paar Eier und Quark und schon kann es losgehen. In kürzester Zeit wirst du den verlockenden Duft von frisch gebackenem Brot in deiner Küche genießen können. Du wirst begeistert sein, wie schnell und einfach du dein eigenes, köstliches nussiges Brot zaubern kannst. Unsere Backmischung ist so konzipiert, dass selbst Backanfänger problemlos ein perfektes Ergebnis erzielen können. Schritt für Schritt begleiten wir dich durch den gesamten Backprozess, sodass du dich entspannt zurücklehnen und das Ergebnis genießen kannst. Die Zubereitung ist so easy, dass du sie völlig unproblematisch in deinen Alltag integrieren kannst, selbst wenn du wenig Zeit hast. Erfreue dich an dem Moment, wenn du das frisch gebackene Brot aus dem Ofen nimmst. Du kannst es kaum erwarten, es anzuschneiden. Die goldbraune Kruste knuspert verführerisch und das Innere ist saftig und voller Geschmack. Jeder Bissen ist ein wahres Geschmackserlebnis, das dich mit seiner nussigen Note und der angenehmen Textur begeistern wird. Ob als Grundlage für herzhafte Beläge oder als Genuss pur mit einer leichten Butter - unser nussiges Brot wird dich immer wieder aufs Neue verzaubern! Mit unserer Low Carb Brotbackmischung das Nussige BIO erhältst du ein tolles hochwertiges Produkt und somit auch die Freiheit, deine Ernährung nach deinen Bedürfnissen zu gestalten. Du kannst dich bewusst für eine kohlenhydratarme Variante entscheiden, ohne dabei auf den Genuss von frisch gebackenem Brot verzichten zu müssen. Es ist die perfekte Lösung für alle, die bewusst auf ihre Kohlenhydrataufnahme achten möchten, sei es aus persönlichen Gründen oder einfach, um sich fit und energiegeladen zu fühlen. Die Vorteile unserer Brotbackmischung gehen über den köstlichen Geschmack hinaus. Durch den Verzicht auf Getreide, Stärke, Industriezucker, Soja und Hefe bieten wir dir ein Produkt, das auch für Menschen mit bestimmten Unverträglichkeiten oder Ernährungseinschränkungen geeignet ist. Unsere Backmischung ist komplett glutenfrei und somit eine hervorragende Wahl für alle, die auf eine glutenfreie Ernährung angewiesen sind oder diese bevorzugen.4,79 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Nussige
-
Ölmühle Solling Kernige und Nussige Renner bio (5x20ml)5 x 20 ml Flaschen Unser Set Kernige und nussige Renner enthält fünf Öle in der 20 ml Flasche: Arganöl geröstet, Kürbiskernöl geröstet, Pflaumenkernöl, Senföl, Walnussöl. Perfekt für Salatdressings und als Geschenk.15,29 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.