Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Nrg
Top-Angebote
Produkte zum Begriff Nrg:
-
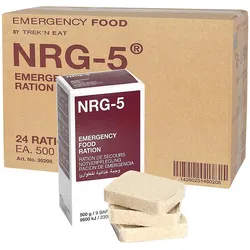
NRG-5 Emergency Food NotrationNRG-5 Notration - Einzelpackung Das weltbekannte Produkt NRG-5 ist das deutsche Pendant zum nicht mehr produzierten und lieferbaren BP-5 und wird seit vielen Jahren von Hilfsorganisationen, im Katastrophenschutz, bei Militär und Marine (Seenotration), im Expeditionsbereich und vor allem im Zivilschutz als Notverpflegung bzw. für die Lebensmittelbevorratung verwendet. NRG-5 ist eine Art Müsliriegel, der hauptsächlich aus gebackenem Weizen besteht. NRG-5 ist sofort verzehrfertig und muss nicht gekocht werden. Es schmeckt sehr gut (süß) und ist für jeden (auch Kleinkinder) bestens geeignet. NRG-5 hat extrem hohe Nährwerte und eine Packung mit 500 g (2-Tages-Ration) entspricht 2.300 kcal. Man kann es entweder direkt aus der Verpackung heraus essen oder mit Wasser vermischen. Es eignet sich auch zur Zubereitung von Kleinkindernahrung oder Porridge. Wichtig zu beachten ist allerdings, dass beim Verzehr des NRG-5 auch viel Wasser getrunken wird! Die Zutaten bestehen aus gebackenem Weizen, Palmfett, Zucker, Soja Protein, Gerstenmalzextrakt, Vitaminen und Mineralien. NRG-5 ist vollkommen vegetarisch und beinhaltet keinerlei tierische Bestandteile. Es ist absolut frei von gentechnisch veränderten Zutaten und ist für jedermann (auch in jeder Kultur und Religion) verträglich. Der Vorteil ist neben dem geringen Platzbedarf die einfache Lagerung - auch unter extremen Bedingungen. Als komprimierte Nahrung hat NRG-5 das höchstmögliche Verhältnis zwischen ausgewogener Nahrung und Gewicht. Zudem werden dem NRG-5 Vitamine und Mineralstoffe zugesetzt, sodass man nur von NRG-5 allein ernährt über mehrere Wochen hinaus eine Grundversorgung des Körpers hat. NRG-5 wird in der ersten Phase nach Katastrophen, Erdbeben oder bei großflächigen Versorgungsengpässen eingesetzt. Diverse Hilfsorganisationen haben mittlerweile einen Lagervorrat mit NRG-5 angelegt, um weltweit rasch reagieren zu können. Seit vielen Jahren ist NRG-5 die strategische Komponente bei Versorgungsproblemen. Überall wo Menschen in Not geraten, wird diese Notnahrung eingesetzt. Im militärischen Bereich wird NRG-5 bei der Bundeswehr und bei der französischen Armee als Notration verwendet. Die 500-g-Einheit wird unter Vakuum in einer stabilen Laminat-Alufolie (wasser- und gasdicht) eingeschweißt. NRG-5 wird mit einer Mindesthaltbarkeit von 10 Jahren abgestempelt. (Dies hat rechtliche Gründe.) Die Erfahrungen haben aber gezeigt, dass NRG-5 auch nach über 20 Jahren Lagerzeit noch in einwandfreiem Zustand ist.8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemelex Thermostat R-NRG-DMRegelungsart An/Aus=jaRegelungsart modulierend=neinArt der Spannungsversorgung=230 VAnschluss=3-DrahtMit Empfänger=neinMessbereich=5..40 °CSensor extern=jaMit thermischer Rückführung=jaRegelcharakteristik=PIDLernfähig=jaGeeignet für Heizen=neinAnzahl der Ausgänge Heizung=1Geeignet für Kühlen=neinBelüftung=neinDifferenz verstellbar=neinAusführung Aufnehmer/Fühler=WiderstandssensorTemperatur ablesbar=jaMit Display=jaUhrentyp=TagesuhrAusführung Uhr=digitalÜberstundenschalter=neinOptimierung=neinMit Trinkwasserschaltung=neinBedienung=TasteGeeignet für Fußbodenheizung=jaGeeignet für Fernwärmesteuerung=neinFernbedienung möglich=neinIFTTT-Unterstützung verfügbar=neinMit Anwesenheitserkennung=neinWitterungsabhängige Regelung=neinAnzahl der Schaltprogramme=4Kontaktausführung=Schließer (NO)Max. Spannung der Kontakte=230 VMax. Kontaktbelastung=13 ASchutzart (IP)=IP21Farbe=weißRAL-Nummer=9010Breite=...163,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Nrg:
-
Vaporesso NRG / NRG Mini / NRG SE Ersatzglas 3,5mlBei uns erhalten Sie das passende Ersatzglas für den NRG Verdampfer aus dem Hause Vaporesso. Sie können zwischen dem 2ml, 3,5ml und 5ml wählen. Technische Daten Material: Pyrexglas Lieferumfang1 x Vaporesso NRG Ersatzglas nach Wahl4,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Brötje Gebläse NRG 77BRÖTJE Gebläse Typ NRG 77 mit Venturi Das BRÖTJE Gebläse Typ NRG 77 mit Venturi ist eine hochwertige Komponente für Ihr Heizsystem, die eine effiziente Luftzirkulation und Verbrennung unterstützt. Dieses Gebläse sorgt für eine optimale Luftzufuhr und trägt damit zur verbesserten Leistung und Effizienz Ihres Heizgeräts bei. Technische Informationen: Hersteller: BRÖTJE Gewicht: 0,750 kg Bestell-Nummer: 7308197 Das BRÖTJE Gebläse Typ NRG 77 mit Venturi bietet eine zuverlässige und effektive Lösung für Ihre Heizungsanlage. Bitte beachten Sie die individuellen Anweisungen des Herstellers für die Installation und Wartung dieses Gebläses.223,22 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
NRG-5 Emergency Food NotrationNRG-5 Notration - Einzelpackung Das weltbekannte Produkt NRG-5 ist das deutsche Pendant zum nicht mehr produzierten und lieferbaren BP-5 und wird seit vielen Jahren von Hilfsorganisationen, im Katastrophenschutz, bei Militär und Marine (Seenotration), im Expeditionsbereich und vor allem im Zivilschutz als Notverpflegung bzw. für die Lebensmittelbevorratung verwendet. NRG-5 ist eine Art Müsliriegel, der hauptsächlich aus gebackenem Weizen besteht. NRG-5 ist sofort verzehrfertig und muss nicht gekocht werden. Es schmeckt sehr gut (süß) und ist für jeden (auch Kleinkinder) bestens geeignet. NRG-5 hat extrem hohe Nährwerte und eine Packung mit 500 g (2-Tages-Ration) entspricht 2.300 kcal. Man kann es entweder direkt aus der Verpackung heraus essen oder mit Wasser vermischen. Es eignet sich auch zur Zubereitung von Kleinkindernahrung oder Porridge. Wichtig zu beachten ist allerdings, dass beim Verzehr des NRG-5 auch viel Wasser getrunken wird! Die Zutaten bestehen aus gebackenem Weizen, Palmfett, Zucker, Soja Protein, Gerstenmalzextrakt, Vitaminen und Mineralien. NRG-5 ist vollkommen vegetarisch und beinhaltet keinerlei tierische Bestandteile. Es ist absolut frei von gentechnisch veränderten Zutaten und ist für jedermann (auch in jeder Kultur und Religion) verträglich. Der Vorteil ist neben dem geringen Platzbedarf die einfache Lagerung - auch unter extremen Bedingungen. Als komprimierte Nahrung hat NRG-5 das höchstmögliche Verhältnis zwischen ausgewogener Nahrung und Gewicht. Zudem werden dem NRG-5 Vitamine und Mineralstoffe zugesetzt, sodass man nur von NRG-5 allein ernährt über mehrere Wochen hinaus eine Grundversorgung des Körpers hat. NRG-5 wird in der ersten Phase nach Katastrophen, Erdbeben oder bei großflächigen Versorgungsengpässen eingesetzt. Diverse Hilfsorganisationen haben mittlerweile einen Lagervorrat mit NRG-5 angelegt, um weltweit rasch reagieren zu können. Seit vielen Jahren ist NRG-5 die strategische Komponente bei Versorgungsproblemen. Überall wo Menschen in Not geraten, wird diese Notnahrung eingesetzt. Im militärischen Bereich wird NRG-5 bei der Bundeswehr und bei der französischen Armee als Notration verwendet. Die 500-g-Einheit wird unter Vakuum in einer stabilen Laminat-Alufolie (wasser- und gasdicht) eingeschweißt. NRG-5 wird mit einer Mindesthaltbarkeit von 10 Jahren abgestempelt. (Dies hat rechtliche Gründe.) Die Erfahrungen haben aber gezeigt, dass NRG-5 auch nach über 20 Jahren Lagerzeit noch in einwandfreiem Zustand ist.8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Nrg
-
Chemelex Thermostat R-NRG-DMRegelungsart An/Aus=jaRegelungsart modulierend=neinArt der Spannungsversorgung=230 VAnschluss=3-DrahtMit Empfänger=neinMessbereich=5..40 °CSensor extern=jaMit thermischer Rückführung=jaRegelcharakteristik=PIDLernfähig=jaGeeignet für Heizen=neinAnzahl der Ausgänge Heizung=1Geeignet für Kühlen=neinBelüftung=neinDifferenz verstellbar=neinAusführung Aufnehmer/Fühler=WiderstandssensorTemperatur ablesbar=jaMit Display=jaUhrentyp=TagesuhrAusführung Uhr=digitalÜberstundenschalter=neinOptimierung=neinMit Trinkwasserschaltung=neinBedienung=TasteGeeignet für Fußbodenheizung=jaGeeignet für Fernwärmesteuerung=neinFernbedienung möglich=neinIFTTT-Unterstützung verfügbar=neinMit Anwesenheitserkennung=neinWitterungsabhängige Regelung=neinAnzahl der Schaltprogramme=4Kontaktausführung=Schließer (NO)Max. Spannung der Kontakte=230 VMax. Kontaktbelastung=13 ASchutzart (IP)=IP21Farbe=weißRAL-Nummer=9010Breite=...163,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.