Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Warum heißt Magnum Magnum?
Magnum heißt Magnum, weil der Name eine starke und kraftvolle Assoziation hervorruft, die die Premium-Qualität und den Luxus des Produkts betont. Der Begriff "Magnum" stammt aus dem Lateinischen und bedeutet "groß" oder "bedeutend", was auf die großzügige Größe und den intensiven Geschmack des Eisriegels hinweist. Darüber hinaus könnte der Name auch auf die ikonische Form und das Design des Magnum-Eises anspielen, das sich von anderen Eiscremesorten abhebt. Letztendlich trägt der Name Magnum zur Markenidentität bei und vermittelt den Verbrauchern ein Gefühl von Exklusivität und Genuss. **
Was bedeutet "Magnum"?
"Magnum" ist ein lateinisches Wort, das "groß" oder "gewaltig" bedeutet. Es wird oft verwendet, um etwas zu beschreiben, das außergewöhnlich oder beeindruckend ist. In der Umgangssprache wird "Magnum" auch oft mit der gleichnamigen Eissorte in Verbindung gebracht. **

Ähnliche Suchbegriffe für Magnum---Champagner-H
Top-Angebote
Produkte zum Begriff Magnum---Champagner-H:
-
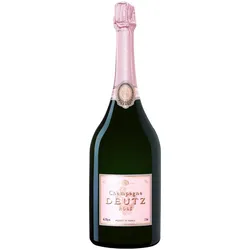
Deutz Champagner Rosé Brut Magnum 1,5 LiterChampagne Deutz Rosé BrutDer Champagne Deutz Rosé Brut vereint Eleganz und Intensität auf bemerkenswerte Weise. Seine lebhafte, roséfarbene Farbe und feine, dichte Perlage stimmen auf ein vielschichtiges Aromenprofil ein: Frische Himbeere, Sauerkirsche und rote Johannisbeere verschmelzen mit zarten Nuancen von Walderdbeere und Granatapfel. Dezente Briochenoten und ein mineralischer Hauch verleihen dem Bouquet zusätzliche Tiefe.Am Gaumen entfaltet sich ein fülliges Mundgefühl mit cremiger Textur und spürbarer Vinosität. Reife rote Beerenfrüchte und ein weiniger Charakter bilden das aromatische Fundament, während eine lebhafte Frische für Spannung und Trinkfluss sorgt. Die Balance zwischen fruchtiger Fülle und animierender Säure gelingt mühelos und mündet in einen langen, präzisen Abgang.Die Assemblage basiert überwiegend auf Pinot Noir aus Premier-Cru- und Grand-Cru-Lagen der Montagne de Reims, ergänzt durch einen kleinen Anteil Chardonnay und die Zugabe von Stillrotwein aus alten Pinot-Noir-Reben in Ay. Rund 36 Monate Reifung auf der Hefe verleihen diesem klassischen Rosé seine cremige Finesse und seinen genussvollen Charakter.133,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Magnum---Champagner-H:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
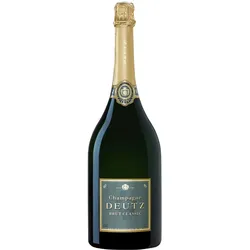
Deutz Champagner Brut Classic Magnum 1,5 LiterChampagne Deutz Brut ClassicDer Deutz Brut Classic verkörpert die Kunst der ausgewogenen Assemblage auf höchstem Niveau. Die sorgfältig komponierte Cuvée aus Chardonnay, Pinot Noir und Pinot Meunier vereint Eleganz mit Tiefe und steht für den unverwechselbaren Stil des renommierten Champagnerhauses. Dank der ausgedehnten Reifezeit entfaltet dieser Champagner eine besondere Komplexität und Finesse.Bereits im Duft begeistert eine vielschichtige Aromatik: Weißdornblüten und Zitronenblüte treffen auf Noten von gelbem Pfirsich, reifer Birne und feinen Zitrusnuancen. Dahinter schimmern dezente Anklänge von Brioche, geröstetem Brot und Mandelcreme, die dem langen Hefelager zu verdanken sind. Am Gaumen zeigt sich ein körperreicher, zugleich seidig geschmeidiger Charakter. Lebendige Frische und eine spannungsvolle Struktur tragen den Geschmack, während kandierte Zitrusfrüchte und zarte Honigtöne für Tiefe und Komplexität sorgen. Eine äußerst feine, anhaltende Perlage unterstreicht die raffinierte Textur.Der Ausbau im Stahltank bewahrt die klare Frucht, bevor die ausgedehnte Flaschenreifung auf der Hefe jene typische cremige Dimension und mineralische Präzision entwickelt. Die geringe Dosage lässt dem Wein Raum, seine natürliche Frische und Vinosität in perfekter Balance zu entfalten. Ein Champagner von konstant hoher Qualität, der festliche Momente und gehobene Anlässe gleichermaßen bereichert.101,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Deutz Champagner Rosé Brut Magnum 1,5 LiterChampagne Deutz Rosé BrutDer Champagne Deutz Rosé Brut vereint Eleganz und Intensität auf bemerkenswerte Weise. Seine lebhafte, roséfarbene Farbe und feine, dichte Perlage stimmen auf ein vielschichtiges Aromenprofil ein: Frische Himbeere, Sauerkirsche und rote Johannisbeere verschmelzen mit zarten Nuancen von Walderdbeere und Granatapfel. Dezente Briochenoten und ein mineralischer Hauch verleihen dem Bouquet zusätzliche Tiefe.Am Gaumen entfaltet sich ein fülliges Mundgefühl mit cremiger Textur und spürbarer Vinosität. Reife rote Beerenfrüchte und ein weiniger Charakter bilden das aromatische Fundament, während eine lebhafte Frische für Spannung und Trinkfluss sorgt. Die Balance zwischen fruchtiger Fülle und animierender Säure gelingt mühelos und mündet in einen langen, präzisen Abgang.Die Assemblage basiert überwiegend auf Pinot Noir aus Premier-Cru- und Grand-Cru-Lagen der Montagne de Reims, ergänzt durch einen kleinen Anteil Chardonnay und die Zugabe von Stillrotwein aus alten Pinot-Noir-Reben in Ay. Rund 36 Monate Reifung auf der Hefe verleihen diesem klassischen Rosé seine cremige Finesse und seinen genussvollen Charakter.133,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt Magnum Magnum?
Magnum heißt Magnum, weil der Name eine starke und kraftvolle Assoziation hervorruft, die die Premium-Qualität und den Luxus des Produkts betont. Der Begriff "Magnum" stammt aus dem Lateinischen und bedeutet "groß" oder "bedeutend", was auf die großzügige Größe und den intensiven Geschmack des Eisriegels hinweist. Darüber hinaus könnte der Name auch auf die ikonische Form und das Design des Magnum-Eises anspielen, das sich von anderen Eiscremesorten abhebt. Letztendlich trägt der Name Magnum zur Markenidentität bei und vermittelt den Verbrauchern ein Gefühl von Exklusivität und Genuss. **
-
Was bedeutet "Magnum"?
"Magnum" ist ein lateinisches Wort, das "groß" oder "gewaltig" bedeutet. Es wird oft verwendet, um etwas zu beschreiben, das außergewöhnlich oder beeindruckend ist. In der Umgangssprache wird "Magnum" auch oft mit der gleichnamigen Eissorte in Verbindung gebracht. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Magnum---Champagner-H
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
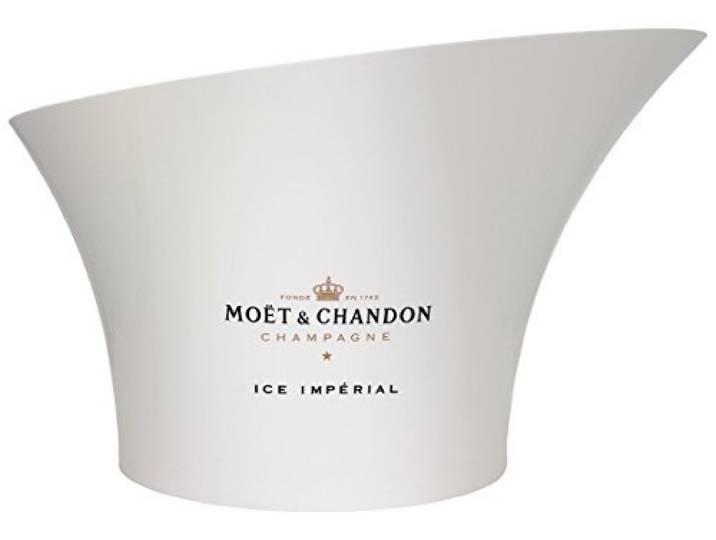
Moët & Chandon Ice Imperial Flaschenkühler Champagner Eiswanne Kübel (Double Magnum Size)Moët & Chandon Ice Imperial Flaschenkühler Champagner Eiswanne Kübel (Double Magnum Size). Moët & Chandon Ice Impérial Champagnerkühler (Large Size) Geeignet für 2x Magnum, 1x Jeroboam oder 0,75l Flaschen Maße: ca. 47 cm Breite x 30 cm Höhe x 37 cm Tiefe Limitierte Edition und sehr seltenes Sammlerstück Farbe:Weiß499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.