Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Kapsel-System
Top-Angebote
Produkte zum Begriff Kapsel-System:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
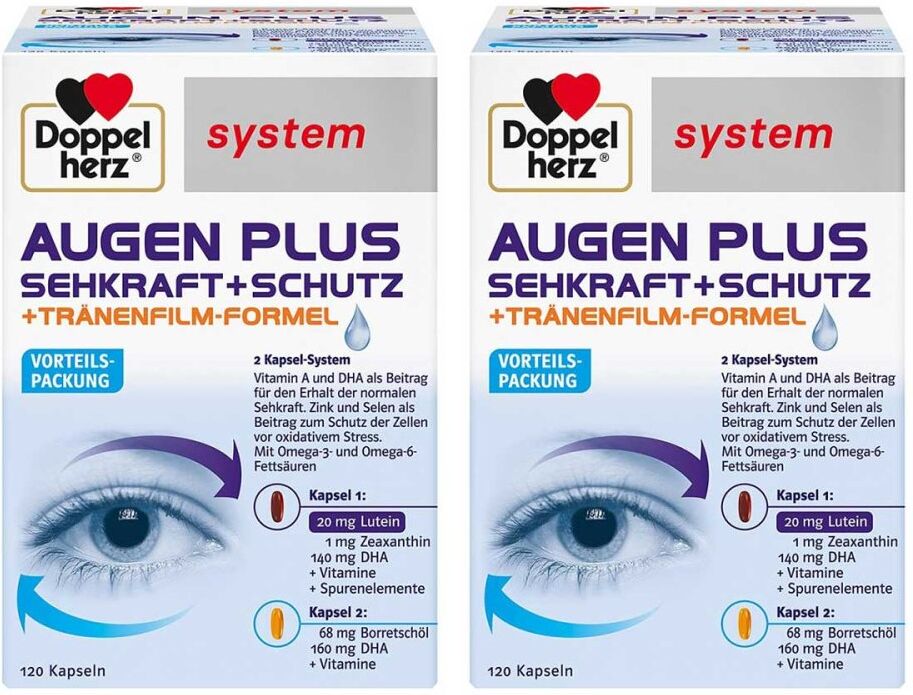
Doppelherz Augen Plus Sehkraft+schutz System Kapsel (n)Anwendungsgebiet von Doppelherz Augen Plus Sehkraft+schutz System Kapsel (n) Doppelherz Augen Plus Sehkraft+schutz System Kapsel (n) enthalten in zwei Kapseln ausgesuchte Vitamine und Spurenelemente sowie mehrfach ungesättigte Fettsäuren für die Nährstoffversorgung der Augen. Kapsel 1 enthält die Vitamine A, C, E, B12 und B6, die Omega-3-Fettsäure DHA sowie die Spurenelemente Selen und Zink. Zusätzlich enthalten sind die Pflanzenstoffe Lutein und Zeaxanthin. Vitamin A trägt zum Erhalt der normalen Sehkraft bei. Nur über den Tränenfilm kann die Hornhaut mit Vitamin A versorgt werden. Zusätzlich unterstützt Vitamin A den Erhalt der Schleimhäute, hierzu zählt auch die Bindehaut des Auges. Auch das Spurenelement Zink leistet einen Beitrag für den Erhalt der normalen Sehkraft. Zink trägt zu einem normalen Vitamin-A-Stoffwechsel bei. Die Omega-3-Fettsäure Docosahexaensäure (DHA) kommt in den Sehzellen der Netzhaut vor und spielt ebenfalls eine Rolle für den Erhalt der normalen Sehkraft. Lutein und Zeaxanthin kommen vor allem in pflanzlichen Lebensmitteln (z. B. grünem Gemüse) vor. Der so genannte „Gelbe Fleck“ der Netzhaut enthält eine hohe Konzentration an Lutein und Zeaxanthin. Der „Gelbe Fleck“ liegt in der Mitte des Augenhintergrundes. Vitamin B6 trägt zu einem normalen Proteinstoffwechsel und zur normalen Funktion des Nervensystems bei. Vitamin B12 leistet einen Beitrag zum Erhalt des normalen Energiestoffwechsels und hat eine Funktion bei der Zellteilung. Das Auge ist durch den Sehprozess und die sich ständig wiederholende Lichteinwirkung in erhöhtem Maße oxidativem Stress ausgesetzt. Aber auch beim normalen Sehprozess entstehen freie Radikale. Um diese freien Radikale abbauen zu können, besitzt der Körper sein eigenes „Schutzsystem“. Die Spurenelemente Zink und Selen sowie die Vitamine C und E tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Kapsel 2 enthält eine Lipid-Kombination aus mehrfach ungesättigten50,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
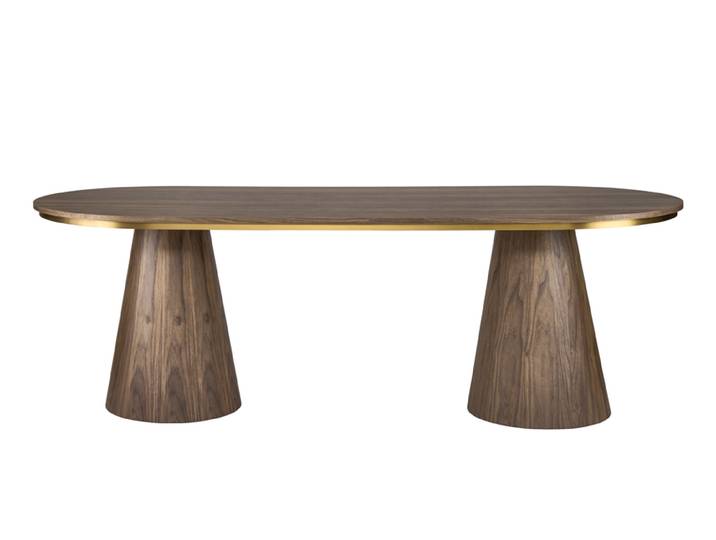
Brewster Kapsel EsstischBrewster Kapsel Esstisch. Ein raffinierter und stilvoller Esstisch mit zwei Säulen Bietet je nach Stuhlgröße Platz für bis zu acht Personen Walnussfurnier mit seidenmatter Lackierung Zierdetails aus gebürstetem Messing Einfache Montage erforderlich Breite: 230 cm Tiefe: 100 cm Höhe: 75 cm Durchmesser:0 cm cm1769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Kapsel-System:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Augen Plus Sehkraft+schutz System Kapsel (n)Anwendungsgebiet von Doppelherz Augen Plus Sehkraft+schutz System Kapsel (n) Doppelherz Augen Plus Sehkraft+schutz System Kapsel (n) enthalten in zwei Kapseln ausgesuchte Vitamine und Spurenelemente sowie mehrfach ungesättigte Fettsäuren für die Nährstoffversorgung der Augen. Kapsel 1 enthält die Vitamine A, C, E, B12 und B6, die Omega-3-Fettsäure DHA sowie die Spurenelemente Selen und Zink. Zusätzlich enthalten sind die Pflanzenstoffe Lutein und Zeaxanthin. Vitamin A trägt zum Erhalt der normalen Sehkraft bei. Nur über den Tränenfilm kann die Hornhaut mit Vitamin A versorgt werden. Zusätzlich unterstützt Vitamin A den Erhalt der Schleimhäute, hierzu zählt auch die Bindehaut des Auges. Auch das Spurenelement Zink leistet einen Beitrag für den Erhalt der normalen Sehkraft. Zink trägt zu einem normalen Vitamin-A-Stoffwechsel bei. Die Omega-3-Fettsäure Docosahexaensäure (DHA) kommt in den Sehzellen der Netzhaut vor und spielt ebenfalls eine Rolle für den Erhalt der normalen Sehkraft. Lutein und Zeaxanthin kommen vor allem in pflanzlichen Lebensmitteln (z. B. grünem Gemüse) vor. Der so genannte „Gelbe Fleck“ der Netzhaut enthält eine hohe Konzentration an Lutein und Zeaxanthin. Der „Gelbe Fleck“ liegt in der Mitte des Augenhintergrundes. Vitamin B6 trägt zu einem normalen Proteinstoffwechsel und zur normalen Funktion des Nervensystems bei. Vitamin B12 leistet einen Beitrag zum Erhalt des normalen Energiestoffwechsels und hat eine Funktion bei der Zellteilung. Das Auge ist durch den Sehprozess und die sich ständig wiederholende Lichteinwirkung in erhöhtem Maße oxidativem Stress ausgesetzt. Aber auch beim normalen Sehprozess entstehen freie Radikale. Um diese freien Radikale abbauen zu können, besitzt der Körper sein eigenes „Schutzsystem“. Die Spurenelemente Zink und Selen sowie die Vitamine C und E tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Kapsel 2 enthält eine Lipid-Kombination aus mehrfach ungesättigten50,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Kapsel-System
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brewster Kapsel EsstischBrewster Kapsel Esstisch. Ein raffinierter und stilvoller Esstisch mit zwei Säulen Bietet je nach Stuhlgröße Platz für bis zu acht Personen Walnussfurnier mit seidenmatter Lackierung Zierdetails aus gebürstetem Messing Einfache Montage erforderlich Breite: 230 cm Tiefe: 100 cm Höhe: 75 cm Durchmesser:0 cm cm1769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapsel Tiefenmesser CompactTauchausrüstung ? Instrumente ? Kompasse & Tiefenmesser SCUBAPRO KAPSEL TIEFENMESSER COMPACT Warum wir diesen Artikel empfehlen. Solide analoge Tiefenmessung ohne Schnickschnack ? der Scubapro Kapsel Tiefenmesser Compact garantiert auf Knopfdruck alle wichtigen Tiefeninformationen und lässt sich unkompliziert in handelsübliche Tauchkonsolen einsetzen. VORTEILE DES SCUBAPRO KAPSEL TIEFENMESSER COMPACT __ PRÄZISE TIEFENMESSUNG BIS 60 M Das bewährte Rohrfederdesign sorgt in jeder Tiefe für zuverlässige analoge Messwerte ohne Batterieabhängigkeit. Die Skala reicht bis 60 m und deckt damit alle gängigen Sporttauchtiefen zuverlässig ab. __ ÖLGEFÜLLT & STOßRESISTENT Die mit Ölbad gedämpfte Mechanik dämpft das Messelement vor Erschütterungen und gewährleistet auch bei turbulenten Tauchbedingungen für ein ruhiges, gut ablesbares Zeigerverhalten. Das stoßfeste Nylongehäuse widersteht den Belastungen des Taucheralltags problemlos. __ FLUORESZIERENDE SKALA & SCHLEPPZEIGER Die leuchtende Skalenscheibe ermöglicht auch in dunklen Umgebungen für sichere Ablesbarkeit. Der integrierte Schleppzeiger markiert die maximal erreichte Tauchtiefe des gesamten Tauchgangs ? ideal für die Nachkontrolle an der Oberfläche. __ KONSOLENKOMPATIBLE KAPSELFORM Mit einem Durchmesser von ca. 48 mm fügt sich die Tiefenmesser-Kapsel in Standard-Konsolengehäuse. Das ermöglicht es bestehende Konsolen aufzurüsten oder gebrauchte Kapseln unkompliziert auszutauschen. Integrierte Temperaturanzeige inklusive. PRODUKTBESCHREIBUNG Der SCUBAPRO KAPSEL TIEFENMESSER COMPACT ist die bewährte analoge Lösung für alle Sporttaucher, die ihre Tiefe unabhängig von Batterien ablesen möchten. Die kompakte Kapsel mit ca. 48 mm Durchmesser wurde entwickelt für den Einsatz in Scubapro-kompatiblen Konsolengehäusen und garantiert dabei zuverlässige analoge Tiefeninformationen ? als ergänzendes Backup-Instrument neben einem Tauchcomputer. Technisch basiert der Tiefenmesser auf dem klassischen Bourdonrohr-Messprinzip, das den Umgebungsdruck direkt in eine Anzeige umwandelt. Die ölgefüllte Mechanik dämpft Vibrationen und bewahrt die Messeinheit vor mechanischen Belastungen. Die fluoreszierende Skala reicht bis 60 m und lässt sich selbst in trüben Gewässern gut ablesbar. Ein integrierter Schleppzeiger hält die während des Tauchgangs erreichte Maximaltiefe fest ? nützlich für die Dekompressions- und Sicherheitsstopkontrolle nach dem Auftauchen. Ebenfalls integriert ist eine Temperaturanzeige. Der Kapsel Tiefenmesser Compact ist besonders gut geeignet für Taucher, die eine bestehende Scubapro-Konsole vervollständigen oder eine verschlissene Tiefenmesser-Kapsel erneuen möchten. Als analoges Backup-Gerät punktet der Compact durch seine Einfachheit ? eine solide Wahl für erfahrene Taucher, die auf bewährte Technik schwören. EIGENSCHAFTEN DES KAPSEL TIEFENMESSERS * Analoge Tiefenmesser-Kapsel für den Einsatz in Tauchkonsolen * Durchmesser: ca. 48 mm ? kompatibel mit gängigen Scubapro-Konsolengehäusen * Messkala: 0?60 m (metrisch) * Ölgefüllte Mechanik für vibrationsdämpfende, ruhige Anzeige * Bewährtes Bourdonrohr-Messprinzip für präzise Druckmessung * Fluoreszierende Zifferblattskala für gute Ablesbarkeit bei schlechten Sichtverhältnissen * Schleppzeiger zur Anzeige der maximalen Tauchtiefe * Integrierte Temperaturanzeige * Robustes, stoßfestes Nylongehäuse * Ohne Armband (Kapsel-Version zur Konsolenmontage) EINSATZGEBIETE * Sporttauchen * Freizeittauchen * Backup-Instrument * Konsolenaufrüstung * Ersatzteilersatz * Warm- und Kaltwasser114,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.