Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Internen
Top-Angebote
Produkte zum Begriff Internen:
-
V-Tac Vt-881 Ableitungskabel Mit 2 Internen 3pin-Kunststoffanschlüssen, Schwarz Ip66 – Sku 5987Scatola di derivatione / giunzione con terminali a morsetti a vite innerni, realizzata in materiale plastico pvc di colore nero. Wasserdichtes, wasserfestes Produkt IP66, geeignet fr die Aufbewahrung im gesamten Winter (es kann bis zu einer Tiefe von 4 Metern eingetaucht werden). Die Scatola garantiert Schutz bei allen Anschlssen fr alle elektronischen Produkte, die in einer anderen Umgebung installiert werden mssen. Die Scatola ist eine Garantie- und Garantiemanahme fr die Chiusura Tramite Viti (nicht im Lieferumfang enthalten). Spannung: 230V Maximale Ladung: 24 A 450 V AC Collegamento: morsetti a vite. Hohlraumkompatibilitt: 5 - 9mm Anzahl der Anschlsse: 3 PIN Material: PVC-Kunststoff Farbe: Schwarz Wasserdicht: Wasserdicht IP68 (undurchlssig bis 4 Meter Tiefe) Abmessungen: Gewicht: 100 g1,98 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
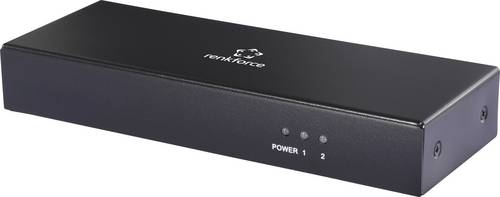
Renkforce RF-DVIS-200 DVI-Splitter zur internen Verwendung, Ultra HD-fähig 3480 x 2160 Pixel SchwarzDer Renkforce 2 Port DVI-Splitter Ultra HD-fähig ermöglicht die zuverlässige Verteilung eines einzelnen DVI-Eingangssignals auf zwei separate Bildschirme. Das Gerät ist in einem robusten Metallgehäuse untergebracht und für den professionellen Einsatz konzipiert, bei dem eine stabile Signalübertragung und eine einfache Handhabung im Vordergrund stehen. Dank der kompakten Bauweise lässt sich der Splitter platzsparend in bestehende Arbeitsumgebungen integrieren. Hohe Bildauflösung Das Gerät unterstützt Auflösungen bis zu 4K bei 30Hz sowie Videoformate mit einer Farbtiefe von 8, 10 oder 12 Bit. Dies gewährleistet eine detaillierte Bildwiedergabe auf beiden angeschlossenen Displays, sofern die Hardware diese Standards unterstützt. Robuste Bauweise und stabiler Betrieb Das Gehäuse aus Metall schützt die internen Komponenten und sorgt für eine effiziente Wärmeableitung. Maximale Datenübertragungsrate 10,2 Gbit/s Flexible Kabellängen Das System ist für beachtliche Übertragungswege ausgelegt. Eingangsseitig können Kabel bis zu einer Länge von 10 m (AWG26) verwendet werden, während am Ausgang Kabellängen von bis zu 15 m (AWG26) bei voller 4K/30Hz Unterstützung möglich sind.23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Internen:
-
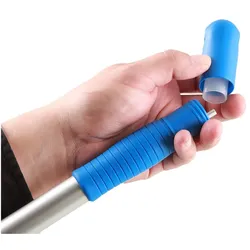
Axis Line Aluminium Stiel mi internen Sprühvorrichtung 1,4 MeterAxis Line Aluminium-Sprühstiel 1,4 m – integrierte Sprühvorrichtung ca. 500 ml Produktdetails Integrierte Sprühvorrichtung im Aluminiumstiel. Füllmenge ca. 500 ml Wasser oder Reinigungslösung. Drei Düsen sprühen vor den Wischmopp. Länge 1,40 m. Vorteile auf einen Blick integrierte Sprühvorrichtung ca. 500 ml Integrierte Sprühvorrichtung im Aluminiumstiel Füllmenge ca. 500 ml Wasser oder Reinigungslösung Drei Düsen sprühen vor den Wischmopp Länge 1,40 m Diese Stange passt auf alle Klapphalter, aber nicht auf die Fensterreiniger! Technische Daten Marke: Axis Line Produktart: Aluminium-Sprühstiel 1,4 m Länge: 1,40 m Füllmenge: ca. 500 ml Material:45,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
V-Tac Vt-881 Ableitungskabel Mit 2 Internen 3pin-Kunststoffanschlüssen, Schwarz Ip66 – Sku 5987Scatola di derivatione / giunzione con terminali a morsetti a vite innerni, realizzata in materiale plastico pvc di colore nero. Wasserdichtes, wasserfestes Produkt IP66, geeignet fr die Aufbewahrung im gesamten Winter (es kann bis zu einer Tiefe von 4 Metern eingetaucht werden). Die Scatola garantiert Schutz bei allen Anschlssen fr alle elektronischen Produkte, die in einer anderen Umgebung installiert werden mssen. Die Scatola ist eine Garantie- und Garantiemanahme fr die Chiusura Tramite Viti (nicht im Lieferumfang enthalten). Spannung: 230V Maximale Ladung: 24 A 450 V AC Collegamento: morsetti a vite. Hohlraumkompatibilitt: 5 - 9mm Anzahl der Anschlsse: 3 PIN Material: PVC-Kunststoff Farbe: Schwarz Wasserdicht: Wasserdicht IP68 (undurchlssig bis 4 Meter Tiefe) Abmessungen: Gewicht: 100 g1,98 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Internen
-
Renkforce RF-DVIS-200 DVI-Splitter zur internen Verwendung, Ultra HD-fähig 3480 x 2160 Pixel SchwarzDer Renkforce 2 Port DVI-Splitter Ultra HD-fähig ermöglicht die zuverlässige Verteilung eines einzelnen DVI-Eingangssignals auf zwei separate Bildschirme. Das Gerät ist in einem robusten Metallgehäuse untergebracht und für den professionellen Einsatz konzipiert, bei dem eine stabile Signalübertragung und eine einfache Handhabung im Vordergrund stehen. Dank der kompakten Bauweise lässt sich der Splitter platzsparend in bestehende Arbeitsumgebungen integrieren. Hohe Bildauflösung Das Gerät unterstützt Auflösungen bis zu 4K bei 30Hz sowie Videoformate mit einer Farbtiefe von 8, 10 oder 12 Bit. Dies gewährleistet eine detaillierte Bildwiedergabe auf beiden angeschlossenen Displays, sofern die Hardware diese Standards unterstützt. Robuste Bauweise und stabiler Betrieb Das Gehäuse aus Metall schützt die internen Komponenten und sorgt für eine effiziente Wärmeableitung. Maximale Datenübertragungsrate 10,2 Gbit/s Flexible Kabellängen Das System ist für beachtliche Übertragungswege ausgelegt. Eingangsseitig können Kabel bis zu einer Länge von 10 m (AWG26) verwendet werden, während am Ausgang Kabellängen von bis zu 15 m (AWG26) bei voller 4K/30Hz Unterstützung möglich sind.23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABB Tina 2B DYNlink Adapter mit Kabel für internen Einbau in Not-Halt-Taster und andere Sicherheitssensoren mit potentialfreien Kontakten2TLA020054R1100 Tina 2B Die Tina-Geräte passen Sicherheitssensoren mit mechanischen Kontakten wie Not-Halt-Taster, Schalter und Lichtgitter/-vorhänge mit OSSD-Ausgängen an den DYNlink-Sicherheitskreis von Vital und Pluto an. Dies bedeutet, dass PLe gemäß EN ISO 13849-1 bzw. SIL 3 gemäß EN 62061 und EN 61508 mit den angeschlossenen Sicherheitssensoren und der Vital-/Pluto-Steuerung erreicht wird. DYNlink-Sicherheitssensoren wie z.B. Eden und Spot können direkt ohne zwischengeschaltete Tina-Geräte an den DYNlink-Kreis angeschlossen werden. Außerdem sind Verteilerboxen und Blindstecker mit Tina-Funktion erhältlich.60,30 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
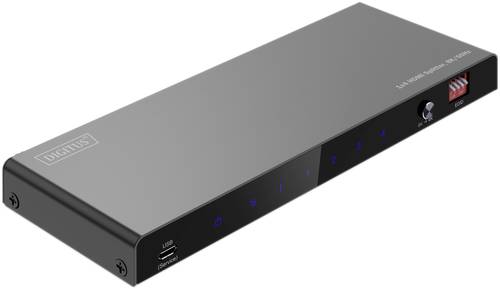
Digitus DS-55340 4 Port HDMI-Splitter einzeln schaltbar, LED-Anzeige, mit Status-LEDs, Ultra HD-fähig, zur internen VerwendungDer HDMI Splitter von DIGITUS verteilt/spiegelt Audio- und Videosignale Ihres HDMI-Gerätes auf 4 TVs, Monitore oder Beamer in einer Auflösung von UHD 8K/60Hz. Ebenso können Audio-Signale über Toslink oder 3,5 mm Stereo Anschluss ausgekoppelt und separat wiedergegeben werden. Über den EDID-Umschalter lassen sich Einstellungen passend zu den angeschlossenen Displays vornehmen.83,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.