Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was ist TTL bei DNS?
Was ist TTL bei DNS? TTL steht für Time to Live und ist ein Parameter in DNS-Einträgen, der angibt, wie lange ein Datensatz in einem Cache gespeichert werden soll, bevor er als veraltet betrachtet wird. Dieser Wert wird in Sekunden angegeben und hilft dabei, die Effizienz und Geschwindigkeit von DNS-Abfragen zu verbessern, da Caches regelmäßig aktualisiert werden. Ein niedriger TTL-Wert bedeutet, dass Änderungen an DNS-Einträgen schneller verbreitet werden, während ein hoher TTL-Wert die Anzahl der DNS-Abfragen reduziert. TTL ist wichtig, um sicherzustellen, dass DNS-Einträge korrekt und aktuell sind, und spielt eine entscheidende Rolle bei der Funktionsweise des Domain Name Systems. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
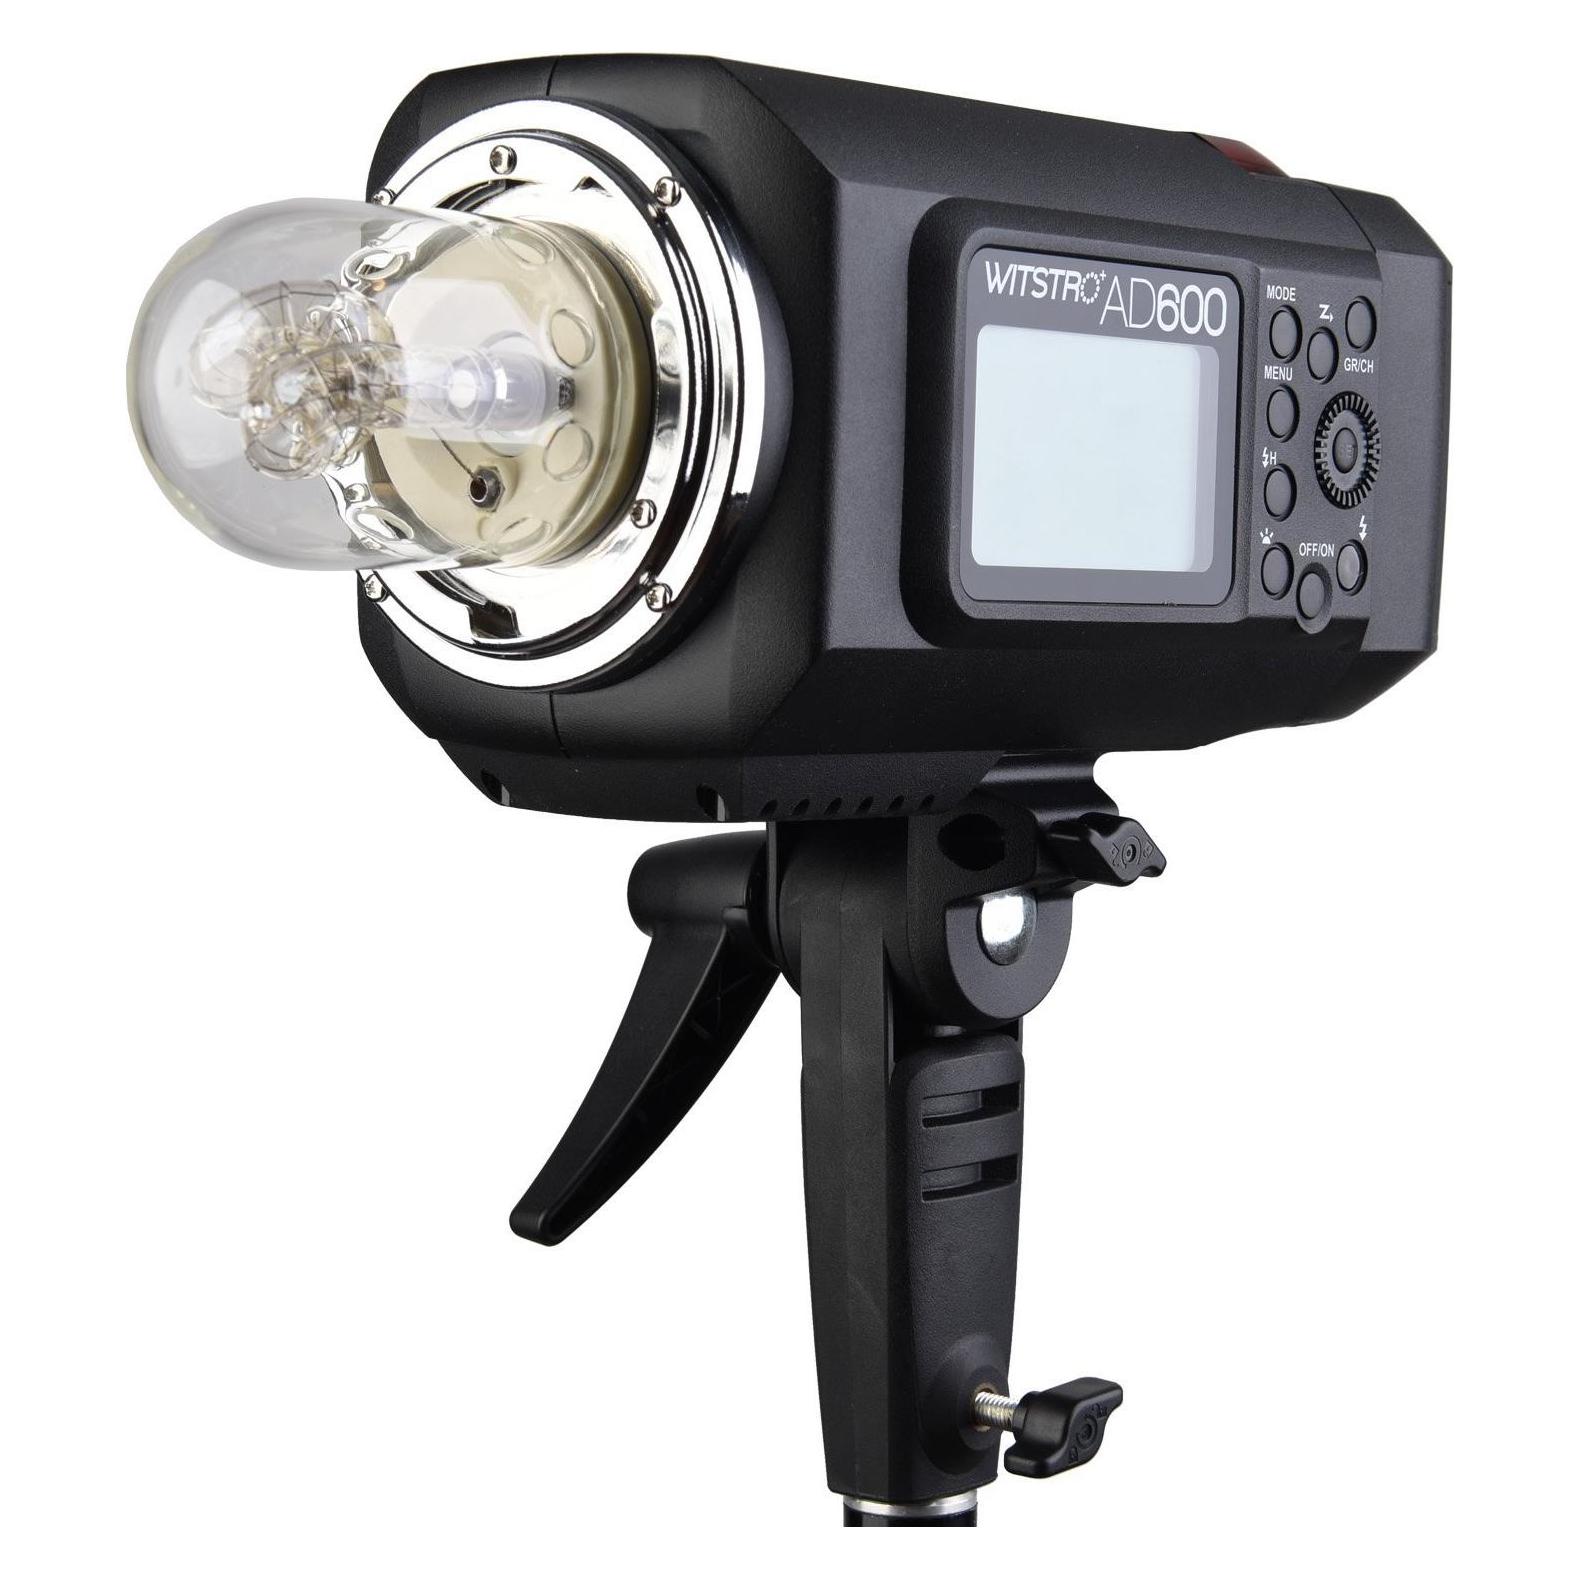

Ähnliche Suchbegriffe für Godox-TTL-V480S
Top-Angebote
Produkte zum Begriff Godox-TTL-V480S:
-
Godox TT685II TTL Flash for OlympusThe GODOX TT685IIO is a TTL flash for Olympus and Panasonic cameras with a guide number of 60 and flash energy of 76 Ws. It supports TTL automatic metering and HSS synchronisation up to 1/8000 s, with a colour temperature of 5600 K ±200 K. The flash head features a 20-200 mm zoom range, -7° to 120° tilt and 330° rotation. The built-in 2.4 GHz Godox X system allows the flash to function as both a transmitter and receiver, with a range of up to 100 metres, 32 channels and 5 groups.147,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Godox V480 TTL Flash for NikonThe GODOX V480N is a flash for Nikon cameras with a guide number of 50 and a 7.2 V / 2200 mAh lithium-ion battery. It delivers up to 650 full-power flashes per charge and has a recycling time of up to 1.7 seconds. TTL, Manual and Multi modes provide control over flash output, while high-speed sync up to 1/8000 s and first- and second-curtain synchronisation support different exposure requirements. The built-in 2.4 GHz radio system operates as both a transmitter and receiver, with 32 channels and a range of up to 100 metres. A 2.0-inch colour display, USB-C charging and an adjustable flash head complete the design.163,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Godox S3 TTL Speedlite Flash BracketThe Godox S3 Speedlite Flash Bracket is a compact mount for Speedlite flashes and selected Godox outdoor flashes. It supports flashes with both round and rectangular heads, including the V1, V100, V860II, V860III and TT350, as well as the AD300, AD200 and AD100. The Bowens mount allows a wide range of light modifiers to be used, including softboxes, reflectors and beauty dishes. The adjustable clamp fits flash heads from 3.5 to 6.3 cm and features a silicone pad for a secure grip. A ±90° tilt adjustment allows flexible positioning.26,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **


Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Godox-TTL-V480S:
-
Godox TT685II TTL Flash for SonyThe GODOX TT685IIS is a TTL flash for Sony cameras with a guide number of 60 at ISO 100 and 200 mm and a flash output of 76 Ws. It supports TTL metering and HSS synchronisation at shutter speeds up to 1/8000 s. The flash head has a 20-200 mm zoom range, tilts from -7° to 120° and rotates 330°. The built-in 2.4 GHz Godox X radio system provides a range of up to 100 m and supports 32 channels and five groups. A backlit LCD display and TCM function provide straightforward control during use.147,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Godox TT685II TTL Flash for OlympusThe GODOX TT685IIO is a TTL flash for Olympus and Panasonic cameras with a guide number of 60 and flash energy of 76 Ws. It supports TTL automatic metering and HSS synchronisation up to 1/8000 s, with a colour temperature of 5600 K ±200 K. The flash head features a 20-200 mm zoom range, -7° to 120° tilt and 330° rotation. The built-in 2.4 GHz Godox X system allows the flash to function as both a transmitter and receiver, with a range of up to 100 metres, 32 channels and 5 groups.147,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Godox V480 TTL Flash for NikonThe GODOX V480N is a flash for Nikon cameras with a guide number of 50 and a 7.2 V / 2200 mAh lithium-ion battery. It delivers up to 650 full-power flashes per charge and has a recycling time of up to 1.7 seconds. TTL, Manual and Multi modes provide control over flash output, while high-speed sync up to 1/8000 s and first- and second-curtain synchronisation support different exposure requirements. The built-in 2.4 GHz radio system operates as both a transmitter and receiver, with 32 channels and a range of up to 100 metres. A 2.0-inch colour display, USB-C charging and an adjustable flash head complete the design.163,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist TTL bei DNS?
Was ist TTL bei DNS? TTL steht für Time to Live und ist ein Parameter in DNS-Einträgen, der angibt, wie lange ein Datensatz in einem Cache gespeichert werden soll, bevor er als veraltet betrachtet wird. Dieser Wert wird in Sekunden angegeben und hilft dabei, die Effizienz und Geschwindigkeit von DNS-Abfragen zu verbessern, da Caches regelmäßig aktualisiert werden. Ein niedriger TTL-Wert bedeutet, dass Änderungen an DNS-Einträgen schneller verbreitet werden, während ein hoher TTL-Wert die Anzahl der DNS-Abfragen reduziert. TTL ist wichtig, um sicherzustellen, dass DNS-Einträge korrekt und aktuell sind, und spielt eine entscheidende Rolle bei der Funktionsweise des Domain Name Systems. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Godox-TTL-V480S
-
Godox S3 TTL Speedlite Flash BracketThe Godox S3 Speedlite Flash Bracket is a compact mount for Speedlite flashes and selected Godox outdoor flashes. It supports flashes with both round and rectangular heads, including the V1, V100, V860II, V860III and TT350, as well as the AD300, AD200 and AD100. The Bowens mount allows a wide range of light modifiers to be used, including softboxes, reflectors and beauty dishes. The adjustable clamp fits flash heads from 3.5 to 6.3 cm and features a silicone pad for a secure grip. A ±90° tilt adjustment allows flexible positioning.26,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Godox AD400 Pro II TTL WITSTRO StudioblitzgerätMit 400 W Leistung und bis zu 460 Auslösungen auf voller Stufe liefert der AD400PRO II konstante Studioqualität auch unterwegs. Die HSS-Kurzzeitsynchronisation bis 1/8000 Sekunde ermöglicht es, Bewegungen einzufrieren und den Blitz selbst bei hellem Umgebungslicht optimal einzusetzen. Egal ob bei dynamischen Sportaufnahmen oder extrem kurzen Belichtungen am Tag - jedes Detail wird gestochen scharf und mit beeindruckender Klarheit festgehalten. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.584,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Godox X1R-C TTL radio receiver CanonWith the Godox X1R-C, you can make any Canon TTL flash compatible with the Godox X system. This allows you to use your old Canon flashes with Godox X-series TTL radio triggers wirelessly. Five groups 32 channels Synchronization times up to 1/8000 Range: up to 100 m LCD display Power supply: 2 x AA batteries Dimensions: 7 x 6.3 x 4 cm Weight: 65g43,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.