Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Flavonoid
Top-Angebote
Produkte zum Begriff Flavonoid:



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Flavonoid:
-
Moleqlar Apigenin Flavonoid Extract KapselnAnwendungsgebiet von Moleqlar Apigenin Flavonoid Extract Kapseln Moleqlar Apigenin Flavonoid Extract Kapseln sind ein Nahrungsergänzungsmittel mit Apigenin.Hochwertiger Petersilienextrakt: Jede Kapsel enthält hochkonzentriertes Apigenin aus feinstem Petersilienextrakt (10%).Praktische Verpackung: Eine Dose Apigenin (60 Kapseln) reicht für 30 Tage (empfohlene Portion = 2 Kapseln täglich).Effektiver NAD-Booster: Unterstützt die Steigerung der NAD-Spiegel durch Hemmung des Abbauezyms CD38. Was ist Apigenin? Apigenin zählt zur Familie der Flavonoide und ist ein pflanzliches Molekül, das in Naturprodukten wie Petersilie und Kamille vorkommt. Es findet sich zudem in Thymian, Kirschen, Tee, Oliven und Brokkoli. Dieses Molekül gehört zu den vielversprechenden sekundären Pflanzenstoffen, die derzeit intensiv auf ihre gesundheitsfördernden Eigenschaften untersucht werden. Funktion Der NAD-Stoffwechsel spielt eine zentrale Rolle in der modernen Altersforschung. NAD ist ein essentielles Co-Enzym, das an einer Vielzahl von Stoffwechselprozessen beteiligt ist, insbesondere an der Energieproduktion in den Mitochondrien. Mit steigender Lebensdauer sinken die NAD-Spiegel aus verschiedenen Gründen, was zu einem Rückgang des Energieniveaus führen kann.Ein Ansatzpunkt zur Erhöhung der NAD-Spiegel ist das Enzym CD38, welches für den Abbau von NAD verantwortlich ist dieser Abbau verstärkt sich mit dem Alter. Apigenin kann hier unterstützend wirken, indem es die Aktivität von CD38 sowohl direkt als auch indirekt hemmt. Studien an Mäusen, die Apigenin erhielten, zeigten signifikant höhere NAD-Spiegel im Vergleich zur Kontrollgruppe. Darüber hinaus wurde die Aktivität von Sirt3, einem wichtigen Vertreter der Langlebigkeitsgene, durch Apigenin angeregt.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Moleqlar Apigenin Flavonoid Extract Kapseln:Petersilienextrakt (10% Apigenin), Kapsel: Hydroxypropylmethylcellulose (HPMC).Nährstoffe/sonstige StoffePor25,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
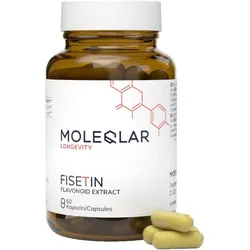
Moleqlar Fisetin Flavonoid Extract KapselnAnwendungsgebiet von Moleqlar Fisetin Flavonoid Extract Kapseln Moleqlar Fisetin Flavonoid Extract Kapseln sind ein Nahrungsergänzungsmittel mit Fisetin. Fisetin ist ein bioaktives Flavonoid – also ein sekundärer Pflanzenstoff – der natürlicherweise in zahlreichen Früchten, Gemüsesorten und weiteren pflanzlichen Lebensmitteln vorkommt. Als Bestandteil der Polyphenol-Gruppe ist Fisetin nicht nur für seine färbenden Eigenschaften bekannt, sondern erfüllt in der Pflanze auch wichtige Schutzfunktionen.In ihrer natürlichen Umgebung unterstützen Polyphenole wie Fisetin die Pflanzen bei der Abwehr von Schädlingen, dem Schutz vor UV-Strahlung sowie bei der Regulierung von Wachstum und Entwicklung. Sie tragen so wesentlich zur Vitalität und Widerstandskraft der Pflanze bei.In Studien wurde ein senolytischer Effekt beschrieben. Das bedeutet: Es kann dabei helfen, sogenannte seneszente Zellen – auch bekannt als „Zombiezellen“ – für das Immunsystem wieder erkennbar zu machen. Diese alternden, funktionslosen Zellen können anschließend gezielt abgebaut werden – ein vielversprechender Ansatz im Bereich der gesunden Alterung.Ohne Laktose, Gluten und Konservierungsstoffe frei von Pestizide.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Moleqlar Fisetin Flavonoid Extract Kapseln:Fisetinhaltiger Erdbeer-Extrakt Calciumcarbonat Hydroxypropylmethylcellulose (Kapselhülle)GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Moleqlar Fisetin Flavonoid Extract Kapseln nicht angewendet werden.DosierungVerzehrempfehlung von Moleqlar Fisetin Flavonoid Extract Kapseln:Verzehren Sie einmal täglich zwei Kapseln mit ausreichend Wasser. Bitte überschreiten Sie die empfohlene tägliche Verzehrmenge nicht.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Moleqlar Fisetin Flavonoid Extract Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die t31,27 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Flavonoid
-
Moleqlar Apigenin Flavonoid Extract Kapseln 60 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Apigenin von Moleqlar enthält hochreinen Petersilienextrakt mit 200 mg Apigenin pro Tagesdosis. Das Flavonoid zählt zu den vielversprechendsten sekundären Pflanzenstoffen, bekannt für seine unterstützende Wirkung bei Entspannung, Schlafqualität und Zellschutz. Zutaten: Petersilienextrakt (Petroselinum crispum, standardisiert auf Apigenin), Hydroxypropylmethylcellulose (Kapselhülle), ohne Gentechnik, vegan. Nährwertangaben: Nährwertangaben Nährwert Menge Pro Apigenin 200 mg Pro Tagesdosis (2 Kapseln) Verzehrempfehlung: Täglich 2 Kapseln mit einer Mahlzeit einnehmen, vorzugsweise zum Frühstück. Hinweise & Aufbewahrung: Kühl, trocken und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 60 Kapseln = 29,90 € (entspricht 0,98 €/Portion) Hersteller: MoleQlar GmbH Französische Straße 20 D-10117 Berlin32,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.