Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Fernüberwachung
Top-Angebote
Produkte zum Begriff Fernüberwachung:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
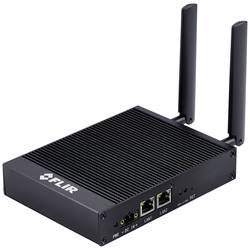
FLIR GW66 Gateway für Fernüberwachung Gateway 1 St.Greifen Sie über die intuitive Web-GUI des GW66-Gateways auf Echtzeitdaten und -analysen zu und sorgen Sie für eine nahtlose Überwachung und Steuerung von jedem beliebigen Ort mit WIFI-Verbindung.558,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron Color Control GX – Display für Batteriemanagement & FernüberwachungVictron Color Control GX als zentrale Steuerung und Überwachungseinheit für Ihre Strominstallation im Wohnmobil oder Caravan. Das Gerät verbindet sich intuitiv mit Victron Wechselrichtern, MPPT-Solarladegeräten, BMV-Batteriemonitoren, Lynx Ion und Shunts. Über das VRM Online Portal und die Remote Console ermöglichen Sie die vollständige Fernüberwachung und -steuerung Ihrer Anlage per Internet oder lokalem Netzwerk. Der CCGX verwaltet den automatischen Aggregat-Start und -Stopp basierend auf Lade-, Spannungs- und Lastparametern sowie Ruhezeiten. Zusätzlich überwacht das integrierte Energy Storage System Reserve-Batterien und stellt deren volle Ladung sicher. Die Datenaufzeichnung erfolgt intern für bis zu 48 Stunden oder extern über Micro-SD-Karte und USB-Stick. Die Internetanbindung erfolgt per Ethernet-Kabel oder optional über ein Wi-Fi-USB-Zubehör, da kein internes Mobilfunkmodem vorhanden ist.584,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Fernüberwachung:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Fernüberwachung
-
FLIR GW66 Gateway für Fernüberwachung Gateway 1 St.Greifen Sie über die intuitive Web-GUI des GW66-Gateways auf Echtzeitdaten und -analysen zu und sorgen Sie für eine nahtlose Überwachung und Steuerung von jedem beliebigen Ort mit WIFI-Verbindung.558,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron Color Control GX – Display für Batteriemanagement & FernüberwachungVictron Color Control GX als zentrale Steuerung und Überwachungseinheit für Ihre Strominstallation im Wohnmobil oder Caravan. Das Gerät verbindet sich intuitiv mit Victron Wechselrichtern, MPPT-Solarladegeräten, BMV-Batteriemonitoren, Lynx Ion und Shunts. Über das VRM Online Portal und die Remote Console ermöglichen Sie die vollständige Fernüberwachung und -steuerung Ihrer Anlage per Internet oder lokalem Netzwerk. Der CCGX verwaltet den automatischen Aggregat-Start und -Stopp basierend auf Lade-, Spannungs- und Lastparametern sowie Ruhezeiten. Zusätzlich überwacht das integrierte Energy Storage System Reserve-Batterien und stellt deren volle Ladung sicher. Die Datenaufzeichnung erfolgt intern für bis zu 48 Stunden oder extern über Micro-SD-Karte und USB-Stick. Die Internetanbindung erfolgt per Ethernet-Kabel oder optional über ein Wi-Fi-USB-Zubehör, da kein internes Mobilfunkmodem vorhanden ist.584,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Fernüberwachung, Dongle für LAN und WLAN WiNet-S2ASM00874 | 85176200 Kabelloses Kommunikationsmodul, Automatische Netzwerkkonfiguration mit DHCP, Übertragung im LAN ohne Konfiguration. Einsetzbar für LAN und WLAN. Unterstützung für lokale und Remote Parametrierung, Fernaktualisierung. Unterstützung schneller Netzwerke und Datenübertragungsintervalle von wenigen Sekunden. Plug&Play, schnelle Installation. Datenschutz durch Passwort und verschlüsselte Übertragung. IP66, breiter Temperaturbereich81,47 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
GoodWe 4G Kit-G20 Smart Dongle für Fernüberwachung über MobilfunkGoodWe 4G Kit-G20: Fernüberwachung über Mobilfunk, auch ohne Internet vor OrtMit dem GoodWe 4G Kit-G20 bekommst du den Smart Dongle, der am USB-Anschluss des Wechselrichters steckt und die Betriebsdaten über das 4G-Mobilfunknetz ins GoodWe SEMS-Portal sendet. Laut Datenblatt sind 4G- und Bluetooth-Modul integriert, die Inbetriebnahme läuft über Bluetooth 5.0 in der SolarGo-App, und der Stick erfüllt den Cybersicherheitsstandard EN 18031. Alle Kommunikationsgeräte und Zähler findest du in unserer GoodWe Smart Meter und Energiemanagement Kollektion.Eine Micro-SIM-Karte mit Datentarif ist nicht enthalten, die APN-Daten deines Anbieters stellst du vor der Inbetriebnahme ein. Ein Stick bindet einen Wechselrichter an.Deine Vorteile auf einen Blick:4G, 3G und 2G mit externer Antenne, Datenübertragung ins SEMS-Portal ohne WLAN oder NetzwerkkabelBluetooth 5.0 zur Einrichtung und zum Auslesen in der SolarGo-AppPlug and Play am USB-Anschluss, 5 V vom Wechselrichter, unter 5 WWiederaufnahme der Übertragung nach Unterbrechung, standortspezifische APN-EinstellungSchutzart IP66, Betrieb von -30 bis +65 °C, EN 18031 (CE-RED)Freigegeben für GoodWe ET G2, ET 15 bis 50 kW, ESA, SDT G3, SDT-C30, SMT 75/80 und GT 100 bis 125 laut Kompatibilitätsliste2 Jahre Herstellergarantie von GoodWeDie wichtigsten Funktionen im ÜberblickWelche Wechselrichter freigegeben sindLaut GoodWe-Kompatibilitätsliste vom 30.09.2026 ist das 4G Kit-G20 freigegeben für ET G2 (6 bis 15 kW), ET 15 bis 30 kW (ab ARM 08), ET 40 und 50 kW (ab ARM 09), das ESA-System (4G 2.0 ab Firmware 02 beziehungsweise 03), SDT G3 4 bis 30 kW (ab ARM 04), SDT-C30 50 kW (ab ARM 01), SMT 75/80 kW (ab ARM 02) und GT 100 bis 125 kW. Nicht freigegeben ist es für ET 80 bis 100 kW, GT 150 kW, HT 1100 V, SMT 50 bis 60 kW (EMEA 4110) und SMT 60K G2. Laut GoodWe-Datenblatt vom 02.09.2026 bindet ein Stick einen Wechselrichter an, bis zu vier Geräte nur bei der GT- und HT-Serie.SIM-Karte und InbetriebnahmeLaut Handbuch legst du eine Micro-SIM-Karte (15 × 12 mm) mit Datentarif ein, GoodWe empfiehlt eine industrietaugliche Karte. Ohne SIM-Karte ist keine Verbindung zur Überwachungsplattform möglich. Nach dem Einstecken am Wechselrichter verbindest du dich per Bluetooth mit der SolarGo-App, stellst die APN-Parameter deines Anbieters ein und bindest den Wechselrichter ans SEMS-Portal. Das Handbuch beschreibt dazu die Anzeige der beiden LED, den Neustart über die RELOAD-Taste und das Wiedereinschalten des Bluetooth-Signals per Doppelklick.Grenzen laut HandbuchDas 4G Kit-G20 unterstützt derzeit keine Verbindung zu Überwachungsplattformen von Drittanbietern, die Daten gehen ins GoodWe SEMS-Portal. Für Modbus-TCP an eine eigene Plattform nimmst du das WiFi/LAN Kit-20 oder einen Datenlogger. In Parallelsystemen der ET-Serie wird kein Smart Dongle an den Slave-Wechselrichtern betrieben.Technik und UmgebungLaut Datenblatt arbeitet der Stick mit LTE-FDD (Bänder 1, 2, 3, 4, 5, 7, 8, 12, 13, 18, 19, 20, 25, 26, 28, 66), LTE-TDD (34, 38, 39, 40, 41), WCDMA (1, 2, 4, 5, 6, 8, 19) und GSM/EDGE (2, 3, 5, 8), dazu Bluetooth V5.0. Der Stick misst 48,3 × 32,8 × 32,3 mm und wiegt 100 g mit externer Antenne, mit aufgeschraubter Antenne ist er laut Handbuch 328 mm lang. Schutzart IP66, Betrieb von -30 bis +65 °C, Lagerung von -40 bis +70 °C, Luftfeuchtigkeit 0 bis 100 Prozent, Einsatz bis 4.000 m Höhe.Für wen eignet sich das GoodWe 4G Kit-G20?Für Anlagen mit einem freigegebenen GoodWe-Wechselrichter an Standorten ohne WLAN oder Netzwerkanschluss, zum Beispiel Nebengebäude, Hallen und Freiflächen, bei denen die Überwachung über das SEMS-Portal laufen soll. Gibt es WLAN oder ein Netzwerkkabel, ist das WiFi/LAN Kit-20 die einfachere Wahl ohne Mobilfunkvertrag.Lieferumfang laut Handbuch1× GoodWe 4G Kit-G20 Kommunikationsstick1× 4G-Antenne1× Schlüssel für das SIM-FachProduktdokumentationNicht enthalten: Micro-SIM-Karte124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.