Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **


Ähnliche Suchbegriffe für Der-Buchstaben-Fresser---Paul
Top-Angebote
Produkte zum Begriff Der-Buchstaben-Fresser---Paul:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
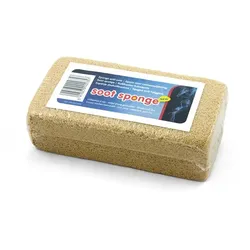
Rußschwamm Ruß-Fresser-Schwamm entfernt trocken Staub und Rußpartikelbesonders geeignet für Brandschäden Kann auf Tapeten, Wände, Stoffüberzüge, Jalousien Lampenschirme, Kleidung, Möbel, Vorhänge, Zimmerdecken usw. verwendet werden. Auch für die Entfernung von Tierhaaren besonders geeignet. Ebenso wirksam gegen den sogenannten Fogging-Effekt. Aus vulkanisiertem Gummi hergestellt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.7,87 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
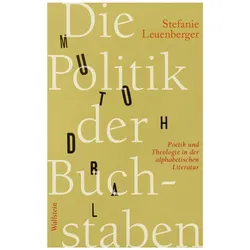
Die Politik der Buchstaben, Fachbücher von Stefanie LeuenbergerVisuelle Poesie und buchstabenkombinatorische Texte werden hier neu gelesen als Auseinandersetzung mit den Regeln gesellschaftlichen Zusammenlebens. Literarische Texte, die die Buchstaben exponieren, etwa Leipogramme, visuelle Poesie und Dialektgedichte, sind keine leere Spielerei; sie zu schaffen dient nicht dem blossen Ausweis von Meisterschaft. Sie entstehen in der Moderne dank einer produktiven Auseinandersetzung mit der Kabbala und dem historischen Diskurs der Kombinatorik, so Leuenbergers These: Die Texte berufen sich auf die Vorstellung von der Erschaffung der Welt durch Buchstabenkombination. Da seit der Spätantike die Lettern in visuellen Darstellungen und in mystischen und diskursiven Texten oft menschengestaltig dargestellt werden, kann man die Art der Verbindung zwischen den Buchstaben im Text als eine Reflexion über die Regeln des gesellschaftlichen Zusammenlebens lesen. Buchstabentexte prüfen kritisch das bestehende politische System und zeigen durch Neukombination ihrer Elemente Alternativen auf. Sie diskutieren den Umgang der Gesellschaft mit ihrer Geschichte und die Konsequenzen der Erinnerungspolitik für Gegenwart und Zukunft. Und sie thematisieren die Haltung des Gemeinwesens gegenüber der eigenen und fremden Sprache, gegenüber der Sprache und dem Körper des »Anderen«.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Kann ich private Altersvorsorge von der Steuer absetzen?
Kann ich private Altersvorsorge von der Steuer absetzen? Ja, unter bestimmten Bedingungen ist es möglich, Beiträge zur privaten Altersvorsorge steuerlich geltend zu machen. Dazu zählen zum Beispiel Riester- oder Rürup-Verträge. Die Höhe der absetzbaren Beträge ist jedoch begrenzt und hängt von verschiedenen Faktoren wie dem jährlichen Einkommen ab. Es lohnt sich daher, sich genau über die steuerlichen Möglichkeiten der privaten Altersvorsorge zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Der-Buchstaben-Fresser---Paul:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anatomie der Buchstaben, Fachbücher von Karen ChengDas Buch "Anatomie der Buchstaben" von Karen Cheng ist ein umfassendes Fachbuch, das sich mit der Kunst und Wissenschaft der Schriftgestaltung beschäftigt. Es richtet sich an alle, die sich für Typografie interessieren, sei es als Hobby oder professionell. Die Autorin vermittelt auf leicht verständliche Weise die Grundlagen der Nanotypografie, die sich mit der Gestaltung der Einzelzeichen befasst. Leser lernen die subtilen Details und optischen Raffinessen kennen, die entscheidend dafür sind, ob eine Schrift harmonisch oder ansprechend wirkt. Das Buch bietet eine wertvolle Anleitung für die Schriftgestaltung und erklärt die Gesetze und Herausforderungen, die es zu beachten gilt. Es hat sich als Standardwerk etabliert und ist ein unverzichtbarer Begleiter für die neue Generation von Schrift- und Logo-Gestaltern.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rußschwamm Ruß-Fresser-Schwamm entfernt trocken Staub und Rußpartikelbesonders geeignet für Brandschäden Kann auf Tapeten, Wände, Stoffüberzüge, Jalousien Lampenschirme, Kleidung, Möbel, Vorhänge, Zimmerdecken usw. verwendet werden. Auch für die Entfernung von Tierhaaren besonders geeignet. Ebenso wirksam gegen den sogenannten Fogging-Effekt. Aus vulkanisiertem Gummi hergestellt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.7,87 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Der-Buchstaben-Fresser---Paul
-
Die Politik der Buchstaben, Fachbücher von Stefanie LeuenbergerVisuelle Poesie und buchstabenkombinatorische Texte werden hier neu gelesen als Auseinandersetzung mit den Regeln gesellschaftlichen Zusammenlebens. Literarische Texte, die die Buchstaben exponieren, etwa Leipogramme, visuelle Poesie und Dialektgedichte, sind keine leere Spielerei; sie zu schaffen dient nicht dem blossen Ausweis von Meisterschaft. Sie entstehen in der Moderne dank einer produktiven Auseinandersetzung mit der Kabbala und dem historischen Diskurs der Kombinatorik, so Leuenbergers These: Die Texte berufen sich auf die Vorstellung von der Erschaffung der Welt durch Buchstabenkombination. Da seit der Spätantike die Lettern in visuellen Darstellungen und in mystischen und diskursiven Texten oft menschengestaltig dargestellt werden, kann man die Art der Verbindung zwischen den Buchstaben im Text als eine Reflexion über die Regeln des gesellschaftlichen Zusammenlebens lesen. Buchstabentexte prüfen kritisch das bestehende politische System und zeigen durch Neukombination ihrer Elemente Alternativen auf. Sie diskutieren den Umgang der Gesellschaft mit ihrer Geschichte und die Konsequenzen der Erinnerungspolitik für Gegenwart und Zukunft. Und sie thematisieren die Haltung des Gemeinwesens gegenüber der eigenen und fremden Sprache, gegenüber der Sprache und dem Körper des »Anderen«.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emotionen im Fokus, Fachbücher von Regine Fresser-Kuby, Nina GegenfurtnerInhalt Vorwort (Peter Schulthess) 1. Einleitung: Emotionen im Fokus - Gestalttherapeutinnen und Gestalttherapeuten im Dialog mit Leslie Greenberg (Nina Gegenfurtner / Regine Fresser-Kuby) 2. Prozess- und erlebensorientierte Therapie: Ein emotionsfokussierender Ansatz (L.S. Greenberg) 3. Interview mit L.S. Greenberg im April 2005 (Nina Gegenfurtner) 4. Welche Möglichkeiten eröffnet der emotionsfokussierende Ansatz Gestalttherapeuten? (Nina Gegenfurtner) 5. Auf dem Weg zu einer allgemeinen Theorie erfahrungsorientierter Therapie: Stand von Forschung und Theorieentwicklung (Uwe Strumpfel) 6. Eine vergleichende Betrachtung des Gestaltansatzes mit dem Ansatz der prozess- und erlebensorientierten Therapie (Rosemarie Wulf) 7. Was tun Gestalttherapeutinnen und wie reagieren Klienten in einer Gestalttherapiesitzung? Analyse der Mikroprozesse anhand von zwei Gestalttherapiestunden (Regine Fresser-Kuby) 8. Dialogische Gestalttherapie als eine Variante prozess-erfahrungsorientierter Psychotherapie (Achim Votsmeier-Röhr) 9. Dialog mit Leslie Greenberg (Konrad Stauss) 10. Emotion Focused Therapy und Supervision. Ein Dialog im Lichte der dialogischen Struktur des Selbst (Albrecht Boeckh) 11. Die Integration von Aspekten des prozess- und erlebensorientierten Ansatzes in die gestalttherapeutische Arbeit mit traumatisierten Flüchtlingen - ein persönlicher Erfahrungsbericht (Deirdre Winter) 12. Die therapeutische Unschärferelation (Michael Mehrgardt) 13. Masken des Selbst (Ulrich Schurrmann) 14. Unbewusste und bewusste Emotionen als Bildungs-Prozesse.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Eigenname und seine Buchstaben, Fachbücher von Peter WidmerDem Eigennamen (Vorname und Familienname) kommt - wie dem Spiegelbild - eine strukturierende Funktion für das kulturelle Leben und die Konstitution der subjektiven Realität zu. Von den Sozial- und Sprachwissenschaften ebenso wie von Geschichte, Philosophie und Psychoanalyse bisher erstaunlicherweise stiefmütterlich behandelt, finden sich in der Belletristik und in psychoanalytischen Fallberichten interessante Zeugnisse, von welch grundlegender Bedeutung der Eigenname und seine Buchstaben für jedes Subjekt sind. Peter Widmer macht dieses Material für die Psychoanalyse Freuds und Lacans fruchtbar.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Kann ich private Altersvorsorge von der Steuer absetzen?
Kann ich private Altersvorsorge von der Steuer absetzen? Ja, unter bestimmten Bedingungen ist es möglich, Beiträge zur privaten Altersvorsorge steuerlich geltend zu machen. Dazu zählen zum Beispiel Riester- oder Rürup-Verträge. Die Höhe der absetzbaren Beträge ist jedoch begrenzt und hängt von verschiedenen Faktoren wie dem jährlichen Einkommen ab. Es lohnt sich daher, sich genau über die steuerlichen Möglichkeiten der privaten Altersvorsorge zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.