Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Daly-Brian-P-Attention-Deficit
Top-Angebote
Produkte zum Begriff Daly-Brian-P-Attention-Deficit:
-
From Deficit to Dialect, Schulbücher von Devyani SharmaDas Auftreten neuer englischer Dialekte in postkolonialen Regionen hat die Politik der englischen Sprache in der Welt und die Sprachökologien in vielen Bereichen verändert. Warum, wie und wann haben sich diese Dialekte entwickelt? Warum haben sie die Akzente und Grammatiken, die wir hören? Sind die Grammatiken dieser Dialekte aufgrund des Einflusses lokaler Sprachen völlig unterschiedlich oder ähneln sie sich aufgrund natürlicher Tendenzen in der menschlichen Kognition? In Bezug auf die soziale Identität verhalten sich diese neuen Sprecher wie Muttersprachler des britischen oder amerikanischen Englisch oder wie Sprachlerner? Fokussierend auf zwei prominente Fälle – Englisch in Indien und in Singapur – untersucht dieses Buch die sozialen, historischen und kognitiven Kräfte, die zusammen diese Dialekte geschaffen haben und weiterhin prägen. Unterschiede in der sprachlichen Ökologie der beiden Regionen helfen uns, die stärksten Mechanismen der Dialektbildung unter langfristigem kulturellem Kontakt zu identifizieren. Die Analyse einer Vielzahl von Zweisprachigen geht über eine vereinfachte Trennung zwischen Defizit- und Dialektansichten dieser Sprachgemeinschaften hinaus und zeigt, dass der Wandel ungleichmässig im Sprachsystem und in der sozialen Gruppe verläuft, mit Rückkopplungsschleifen zwischen sozialer Geschichte, Spracherwerb, Sprachstruktur und Identität.122,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Kennt jemand das französische Buch "Attention Fragiles"?
Ja, "Attention Fragiles" ist ein französisches Buch von Morgan Sportès. Es handelt von den Erfahrungen des Autors als Journalist in Kriegsgebieten und behandelt Themen wie Gewalt, Trauma und die Auswirkungen des Krieges auf die Psyche. Das Buch wurde 2012 veröffentlicht und erhielt positive Kritiken. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **


Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Daly-Brian-P-Attention-Deficit:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
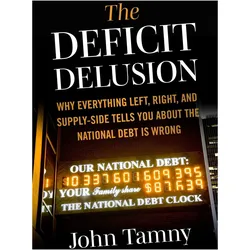
Deficit Delusion, Sachbücher von John TamnyDeficit Delusion bietet eine tiefgehende Analyse der nationalen Verschuldung und der zugrunde liegenden Ursachen von Haushaltsdefiziten. In diesem Sachbuch untersucht John Tamny, Präsident des Parkview Institute, die gängigen politischen Ansichten, die von der Linken, der Rechten und den Angebotsökonomen vertreten werden, und zeigt auf, wie diese unterschiedlichen Perspektiven letztlich dasselbe Problem falsch interpretieren. Das Buch argumentiert, dass die traditionellen Lösungen – von Steuererhöhungen über Ausgabenkürzungen bis hin zu Steuererleichterungen – das Kernproblem der unzureichenden staatlichen Einnahmen nicht adressieren. Stattdessen fordert Tamny die Leser auf, die Debatte um die Staatsverschuldung neu zu denken und die wahren Ursachen zu erkennen. Mit fundierten Beispielen aus dem privaten Sektor und der Wirtschaft liefert das Buch einen innovativen Blick auf die Mechanismen, die zu anhaltenden Defiziten führen. Es richtet sich an Leser, die an einer kritischen Auseinandersetzung mit wirtschaftspolitischen Theorien interessiert sind und bietet eine differenzierte Perspektive auf ein komplexes Thema.33,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
From Deficit to Dialect, Schulbücher von Devyani SharmaDas Auftreten neuer englischer Dialekte in postkolonialen Regionen hat die Politik der englischen Sprache in der Welt und die Sprachökologien in vielen Bereichen verändert. Warum, wie und wann haben sich diese Dialekte entwickelt? Warum haben sie die Akzente und Grammatiken, die wir hören? Sind die Grammatiken dieser Dialekte aufgrund des Einflusses lokaler Sprachen völlig unterschiedlich oder ähneln sie sich aufgrund natürlicher Tendenzen in der menschlichen Kognition? In Bezug auf die soziale Identität verhalten sich diese neuen Sprecher wie Muttersprachler des britischen oder amerikanischen Englisch oder wie Sprachlerner? Fokussierend auf zwei prominente Fälle – Englisch in Indien und in Singapur – untersucht dieses Buch die sozialen, historischen und kognitiven Kräfte, die zusammen diese Dialekte geschaffen haben und weiterhin prägen. Unterschiede in der sprachlichen Ökologie der beiden Regionen helfen uns, die stärksten Mechanismen der Dialektbildung unter langfristigem kulturellem Kontakt zu identifizieren. Die Analyse einer Vielzahl von Zweisprachigen geht über eine vereinfachte Trennung zwischen Defizit- und Dialektansichten dieser Sprachgemeinschaften hinaus und zeigt, dass der Wandel ungleichmässig im Sprachsystem und in der sozialen Gruppe verläuft, mit Rückkopplungsschleifen zwischen sozialer Geschichte, Spracherwerb, Sprachstruktur und Identität.122,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Daly-Brian-P-Attention-Deficit
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Daphne Driver Headcover John Daly LöweDaphne Haube Driver John Daly Löwe Farbenfrohe, auffällige Driverhaube – inspiriert von Golflegende John Daly und perfekt für alle, die ihrem Bag Persönlichkeit verleihen möchten. Die Daphne’s Driverhaube „John Daly Löwe“ ist das Ergebnis einer besonderen Zusammenarbeit mit John Daly und bringt seinen unverwechselbaren, wilden Stil direkt auf den Golfplatz. Der Löwe überzeugt durch leuchtende Farben, hochwertiges wetterbeständiges Kunstfell und ein weiches, schützendes Innenfutter. Eine langlebige Verarbeitung, enorm strapazierfähige Nähte und eine lebenslange Garantie machen diese Headcover zu einem treuen Begleiter für viele Golfrunden. Produktdetails Passend für Driver bis 460 cc Weiches, wetterbeständiges Premium-Kunstfell Plüschiges Innenfutter zum Schutz des Schlägerkopfes Farbenfrohes, lebensechtes Löwendesign Besonders robuste Nähte – 4× stärker als herkömmliche Fäden Inklusive lebenslanger Herstellergarantie Technische Daten Merkmal Angabe Material Wetterbeständiges Kunstfell, verstärkte Polyester-Nähte Innenfutter Plüschiges, schützendes Innenmaterial Passend für Driver bis 460 cc Pflege Handwäsche mit mildem Waschmittel, lufttrocknen; anschließend mit Föhn aufplüschen Besonderheit Farbecht – bleicht auch bei Sonneneinstrahlung nicht aus Eigenschaften Auffälliges, farbenfrohes Design als echter Eyecatcher Sehr langlebige Verarbeitung dank verstärkter Nähte Optimaler Schutz vor Kratzern, Stößen und Witterung Bleibt jahrelang frisch und farbintensiv Fazit Die Daphne Haube „John Daly Löwe“ kombiniert wilde Optik mit hoher Funktionalität und langlebiger Qualität. Ein einzigartiges Accessoire für Golfer, die auffallen möchten – und ihren Driver zuverlässig geschützt wissen. Angaben zum Hersteller: Daphne's Headcovers 337 W. Melinda Lane Phoenix, AZ 85027 USA E-Mail: info@daphnesheadcovers.com Verantwortlich in der EU: Daphne's Headcovers Golfversand Hannover GmbH, Vahrenwalder Str. 207, 30165 Hannover, Germany64,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
What is the relationship between attention and lack of attention? - Jiddu Krishnamurti, Audio, 9781911140245What Is The Relationship Between Attention And Lack Of Attention? Von Jiddu Krishnamurti, Krishnamurti Foundation Trust, 978-1-911140-24-5, Sprecher: Jiddu Krishnamurti, Sprache: Englisch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennt jemand das französische Buch "Attention Fragiles"?
Ja, "Attention Fragiles" ist ein französisches Buch von Morgan Sportès. Es handelt von den Erfahrungen des Autors als Journalist in Kriegsgebieten und behandelt Themen wie Gewalt, Trauma und die Auswirkungen des Krieges auf die Psyche. Das Buch wurde 2012 veröffentlicht und erhielt positive Kritiken. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.