Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was ist der Unterschied zwischen einer Instructor-led-Class und einer Self-study-Class beim stark activebook?
Eine Instructor-led-Class ist ein Kurs, bei dem ein Lehrer oder Trainer den Unterricht leitet und den Lernenden Anweisungen gibt. Die Lernenden haben die Möglichkeit, Fragen zu stellen und direktes Feedback zu erhalten. Bei einer Self-study-Class hingegen lernen die Teilnehmer selbstständig und in ihrem eigenen Tempo, ohne direkte Anleitung oder Interaktion mit einem Lehrer. Sie können jedoch auf das Material und die Ressourcen des activebooks zugreifen, um ihr Lernen zu unterstützen. **
Ist das B1 Preliminary Cambridge schwer?
Die Schwierigkeit des B1 Preliminary Cambridge hängt von den individuellen Fähigkeiten und Vorbereitungen ab. Für einige kann es herausfordernd sein, da es verschiedene Fertigkeiten wie Lesen, Schreiben, Hören und Sprechen abdeckt. Mit ausreichender Vorbereitung und Übung ist es jedoch durchaus machbar, das B1 Preliminary Cambridge erfolgreich zu bestehen. Es ist wichtig, sich mit dem Prüfungsformat vertraut zu machen und regelmäßig zu üben, um sich optimal vorzubereiten. **

Ähnliche Suchbegriffe für Complete-Preliminary-Self-Study-Pack
Top-Angebote
Produkte zum Begriff Complete-Preliminary-Self-Study-Pack:


-
Kann ich zwischen den verschiedenen Spielversionen von The Binding of Isaac wechseln, wenn ich das Complete Pack kaufe, einschließlich der DLCs?
Ja, wenn du das Complete Pack von The Binding of Isaac kaufst, erhältst du Zugriff auf alle Spielversionen und DLCs. Du kannst zwischen den verschiedenen Versionen des Spiels wechseln, indem du die entsprechenden Optionen im Steam-Client auswählst. Beachte jedoch, dass einige DLCs möglicherweise nur in bestimmten Versionen des Spiels verfügbar sind. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Top-Angebote
Produkte zum Begriff Complete-Preliminary-Self-Study-Pack:
-
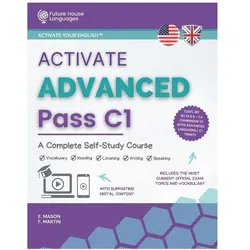
Activate Advanced C1: A Complete Self-Study Course, Schulbücher von E. MasonDas Buch "Activate Advanced C1: A Complete Self-Study Course" ist ein umfassendes Selbststudium, das darauf abzielt, die Englischkenntnisse auf das C1-Niveau zu verbessern. Es richtet sich an Lernende, die sich auf offizielle Englischprüfungen wie Cambridge C1, IELTS, Trinity oder TOEFL vorbereiten. Das Lehrbuch bietet eine strukturierte Herangehensweise an alle Sprachfertigkeiten, einschliesslich Wortschatz, Grammatik, Schreiben, Sprechen und Hörverstehen. Durch die Kombination von traditionellen Lernmethoden mit modernen digitalen Inhalten ermöglicht es den Lernenden, sich mit aktuellen Prüfungsthemen auseinanderzusetzen und ihre Sprachfähigkeiten gezielt zu verbessern. Die zwanzig Einheiten des Kurses sind so gestaltet, dass sie unterhaltsame Artikel, Grammatikübungen und Hörmaterialien enthalten, die das Lernen ansprechend und effektiv gestalten. Die Anwendung von Grammatik auf reale Themen und die Bereitstellung von Schritt-für-Schritt-Anleitungen für das Schreiben von E-Mails und Berichten runden das Angebot ab.33,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Instructor-led-Class und einer Self-study-Class beim stark activebook?
Eine Instructor-led-Class ist ein Kurs, bei dem ein Lehrer oder Trainer den Unterricht leitet und den Lernenden Anweisungen gibt. Die Lernenden haben die Möglichkeit, Fragen zu stellen und direktes Feedback zu erhalten. Bei einer Self-study-Class hingegen lernen die Teilnehmer selbstständig und in ihrem eigenen Tempo, ohne direkte Anleitung oder Interaktion mit einem Lehrer. Sie können jedoch auf das Material und die Ressourcen des activebooks zugreifen, um ihr Lernen zu unterstützen. **
-
Ist das B1 Preliminary Cambridge schwer?
Die Schwierigkeit des B1 Preliminary Cambridge hängt von den individuellen Fähigkeiten und Vorbereitungen ab. Für einige kann es herausfordernd sein, da es verschiedene Fertigkeiten wie Lesen, Schreiben, Hören und Sprechen abdeckt. Mit ausreichender Vorbereitung und Übung ist es jedoch durchaus machbar, das B1 Preliminary Cambridge erfolgreich zu bestehen. Es ist wichtig, sich mit dem Prüfungsformat vertraut zu machen und regelmäßig zu üben, um sich optimal vorzubereiten. **
-
Kann ich zwischen den verschiedenen Spielversionen von The Binding of Isaac wechseln, wenn ich das Complete Pack kaufe, einschließlich der DLCs?
Ja, wenn du das Complete Pack von The Binding of Isaac kaufst, erhältst du Zugriff auf alle Spielversionen und DLCs. Du kannst zwischen den verschiedenen Versionen des Spiels wechseln, indem du die entsprechenden Optionen im Steam-Client auswählst. Beachte jedoch, dass einige DLCs möglicherweise nur in bestimmten Versionen des Spiels verfügbar sind. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Complete-Preliminary-Self-Study-Pack
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.