Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für BerlingerHaus-Langschlitztoaster-6-Röststufen
Top-Angebote
Produkte zum Begriff BerlingerHaus-Langschlitztoaster-6-Röststufen:
-
BerlingerHaus Design Toaster mit 6 Röststufen, taupe, Toaster, GrauVereint Design und Funktionalität: Wer Küchengeräte im Vintage-Look liebt, wird diesen Toaster nicht mehr hergeben. Die Form und Bedienelemente orientieren sich an Designformen des 20. Jahrhunderts und integrieren mit der matten Farbe aktuelle Trends, sodass sich der Toaster nahtlos in bestehende Einrichtungen einfügt. Die verbauten Funktionen machen den Toaster nicht nur zum Designelement, sondern zu einem voll funktionstüchtigen Alltagsgerät, das Ihnen dank hochwertiger Materialien lange Freude bereiten wird. Ganz nach Ihrem Geschmack: Bei diesem Toaster stehen Ihnen sechs verschiedene Bräunungsstufen zur Verfügung. Sie entscheiden, ob Sie Ihr Toastbrot lieber hell oder knusprig mögen. Dazu können Sie Zubereitungszeiten zwischen 60 und 180 Sekunden einstellen. Die Auftaufunktion ermöglicht es Ihnen, gefrorene Brotscheiben zu toasten. Ideal für kleine Haushalte, die ein ganzes Brot nicht schnell genug aufessen können und Food-Waste verhindern möchten. Wer sein Brot zwar warm, aber nicht getoastet mag, profitiert von der Aufwärmfunktion. Funktionales Design: Dieser Toaster wirft die Brotscheiben nach der vorgegebenen Aufwärmzeit automatisch aus. Eine Kontrollleuchte informiert darüber, ob das Gerät gerade in Betrieb ist. Die rutschfesten Füsse tragen zur Sicherheit in der Küche bei. Nicht zuletzt wird durch die integrierte Kabelaufwicklung ein Kabelsalat auf Ihrer Küchenablage verhindert. Design Toaster: Sie können 6 individuelle Bräunungsstufen einstellen. Mit praktischer Kabelaufwicklung für eine aufgeräumte Küche. Toast-Dauer: je nach Bräunungsgrad zwischen 60 und 180 Sekunden. Betriebsleuchte. Nostalgisch anmutende Bedienelemente. Auftaufunktion - Sie können gefrorene Brotscheiben zunächst auftauen und danach toasten. Herausnehmbares Krümelfach. Farbe: taupe matt. Eingangsspannung: 220 - 240 V / 50 - 60 Hz. Leistung: 850 W. Materialien: Metall und Aluminium.57,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
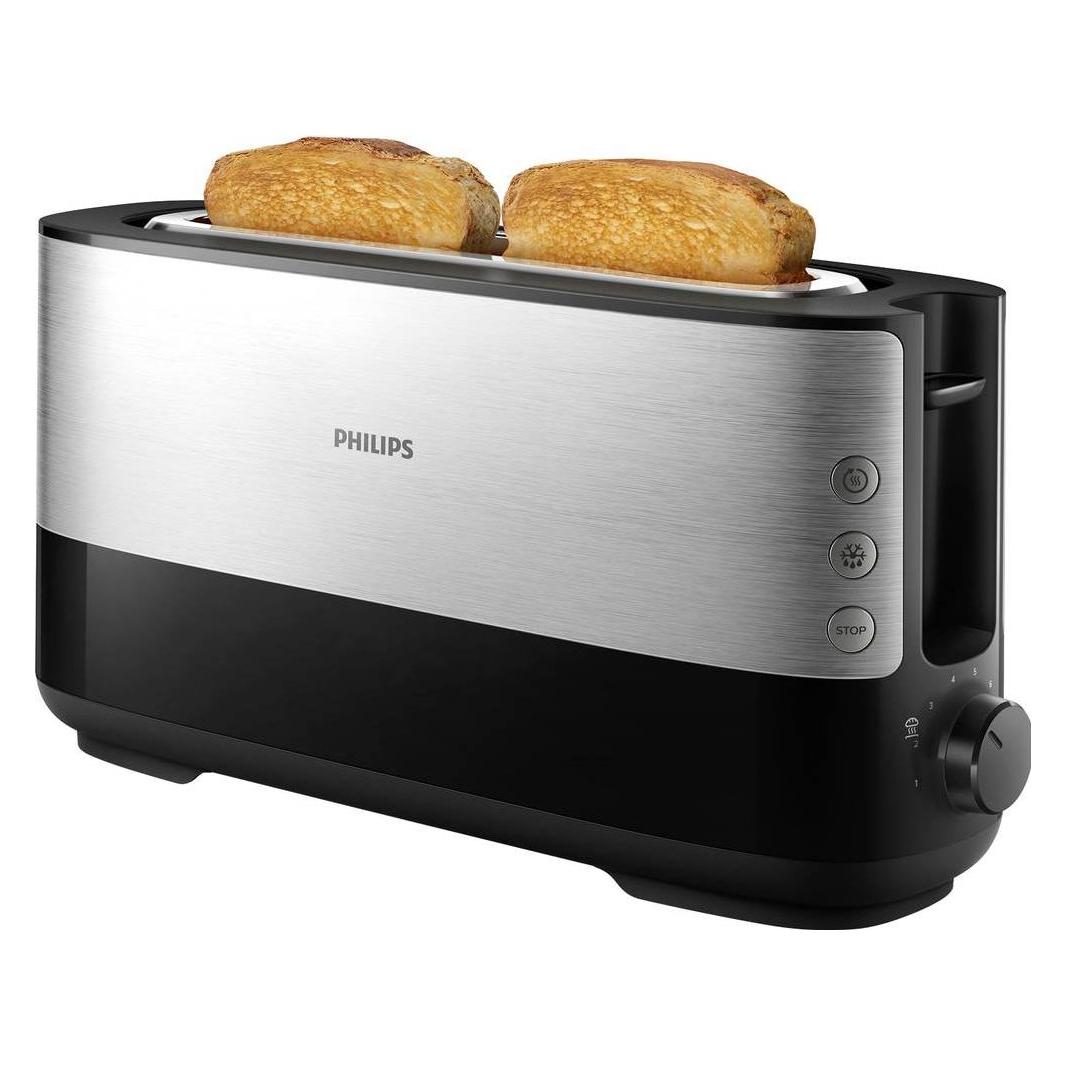
Philips Langschlitztoaster, Toaster, SchwarzDieser Langschlitztoaster aus Edelstahl in Schwarz eignet sich zum Toasten von 2 Broten. Er verfügt über 3 Bedientasten (Auftauen/Aufwärmen/Stopp) und einen integrierten Brötchenhalter. Das leistungsstarke 950 Watt Gerät kann die Toasts in 8 Bräunungsgradstufen toasten. Die Brotscheibenzentrierung sorgt für eine gleichmässige Bräunung von sowohl dicken als auch dünnen Brotscheiben, das Cool-Touch-Gehäuse schützt vor Verbrennungen und die Krümelschublade erleichtert die Reinigung. Die Masse betragen 12 x 40.2 x 19 cm und das Gewicht liegt bei 1.6 kg.66,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff BerlingerHaus-Langschlitztoaster-6-Röststufen:
-
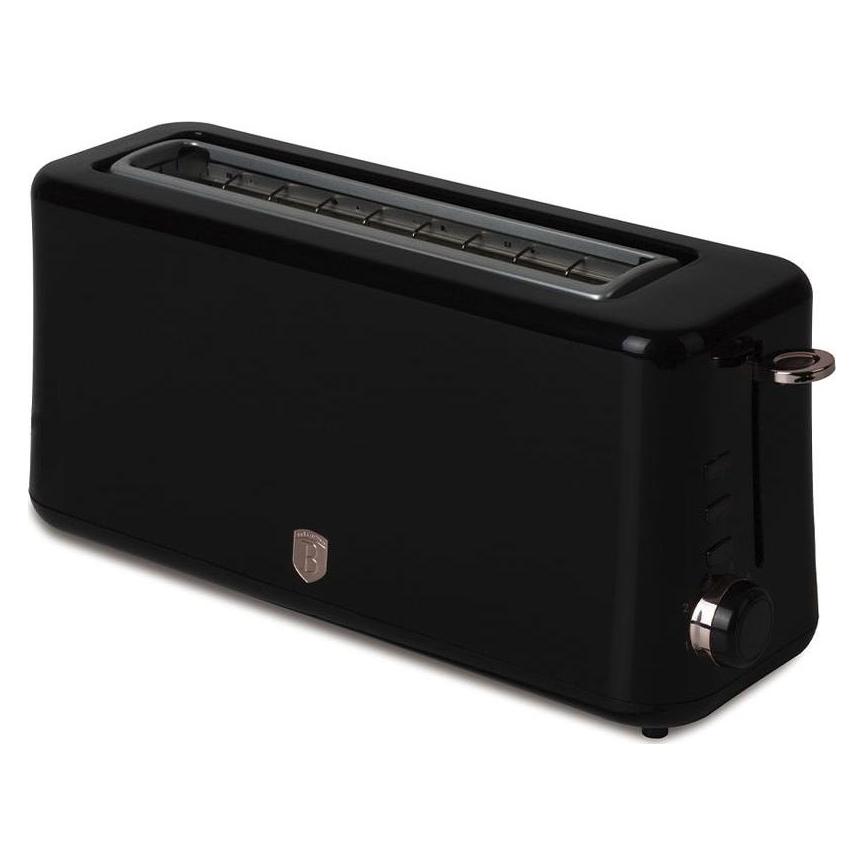
BerlingerHaus Langschlitztoaster, 6 Röststufen, 980 W, schwarz-roségold, Toaster, Gold, Rosa, SchwarzElegantes, trendiges Design: Dieser Langschlitztoaster beeindruckt durch seine stilvolle und moderne Optik. Mit seinem edlen Schwarz-Roségold-Design fügt er sich harmonisch in jede Küchenumgebung ein und zieht bewundernde Blicke auf sich. Neben seinem auffälligen Design bietet der Toaster einen extra langen Schlitz, um auch grössere Brotscheiben kross zu toasten. Perfekte Kontrolle: Mit einer starken 980-Watt-Leistung ermöglicht dieser schicke Toaster, dass Ihr Toast im Handumdrehen knusprig und goldbraun wird. Wählen Sie aus sechs Bräunungsstufen, um Ihre bevorzugte Röstung zu erzielen. Zusätzliche Funktionen wie Aufwärmen, Auftauen und Abbrechen machen den Toaster zu einem vielseitigen Helfer. Dank der leicht zu entnehmenden Krümelschublade bleibt die Reinigung dieses stilvollen Geräts ein Kinderspiel, sodass es immer in hervorragendem Zustand präsentiert werden kann. Langschlitztoaster mit Aufwärm- und Defroster-Stufe sowie Auslösetaste. 6 Röststufen mit Kontrollleuchte. Leistung: 980 W. Abmessungen: 29 x 20 x 18 cm (BxHxT). Eingangsspannung: 220–240 V, 50/60 Hz. Material: Aluminium, Kunststoff. Farbe: Schwarz-Roségold.40,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerlingerHaus Design Toaster mit 6 Röststufen, taupe, Toaster, GrauVereint Design und Funktionalität: Wer Küchengeräte im Vintage-Look liebt, wird diesen Toaster nicht mehr hergeben. Die Form und Bedienelemente orientieren sich an Designformen des 20. Jahrhunderts und integrieren mit der matten Farbe aktuelle Trends, sodass sich der Toaster nahtlos in bestehende Einrichtungen einfügt. Die verbauten Funktionen machen den Toaster nicht nur zum Designelement, sondern zu einem voll funktionstüchtigen Alltagsgerät, das Ihnen dank hochwertiger Materialien lange Freude bereiten wird. Ganz nach Ihrem Geschmack: Bei diesem Toaster stehen Ihnen sechs verschiedene Bräunungsstufen zur Verfügung. Sie entscheiden, ob Sie Ihr Toastbrot lieber hell oder knusprig mögen. Dazu können Sie Zubereitungszeiten zwischen 60 und 180 Sekunden einstellen. Die Auftaufunktion ermöglicht es Ihnen, gefrorene Brotscheiben zu toasten. Ideal für kleine Haushalte, die ein ganzes Brot nicht schnell genug aufessen können und Food-Waste verhindern möchten. Wer sein Brot zwar warm, aber nicht getoastet mag, profitiert von der Aufwärmfunktion. Funktionales Design: Dieser Toaster wirft die Brotscheiben nach der vorgegebenen Aufwärmzeit automatisch aus. Eine Kontrollleuchte informiert darüber, ob das Gerät gerade in Betrieb ist. Die rutschfesten Füsse tragen zur Sicherheit in der Küche bei. Nicht zuletzt wird durch die integrierte Kabelaufwicklung ein Kabelsalat auf Ihrer Küchenablage verhindert. Design Toaster: Sie können 6 individuelle Bräunungsstufen einstellen. Mit praktischer Kabelaufwicklung für eine aufgeräumte Küche. Toast-Dauer: je nach Bräunungsgrad zwischen 60 und 180 Sekunden. Betriebsleuchte. Nostalgisch anmutende Bedienelemente. Auftaufunktion - Sie können gefrorene Brotscheiben zunächst auftauen und danach toasten. Herausnehmbares Krümelfach. Farbe: taupe matt. Eingangsspannung: 220 - 240 V / 50 - 60 Hz. Leistung: 850 W. Materialien: Metall und Aluminium.57,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für BerlingerHaus-Langschlitztoaster-6-Röststufen
-
Philips Langschlitztoaster, Toaster, SchwarzDieser Langschlitztoaster aus Edelstahl in Schwarz eignet sich zum Toasten von 2 Broten. Er verfügt über 3 Bedientasten (Auftauen/Aufwärmen/Stopp) und einen integrierten Brötchenhalter. Das leistungsstarke 950 Watt Gerät kann die Toasts in 8 Bräunungsgradstufen toasten. Die Brotscheibenzentrierung sorgt für eine gleichmässige Bräunung von sowohl dicken als auch dünnen Brotscheiben, das Cool-Touch-Gehäuse schützt vor Verbrennungen und die Krümelschublade erleichtert die Reinigung. Die Masse betragen 12 x 40.2 x 19 cm und das Gewicht liegt bei 1.6 kg.66,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BERLINGERHAUS Edelstahlmesser-Set 6-teilig Antracit CollectionMesserset - zum Kochen und Santoku, Griffmaterial: Plastik, Klingenmaterial: Edelstahl, Anzahl Stk im Set: 6 Hauptmerkmale: BERLINGERHAUS Edelstahl-Messer-Set, 6-teilig, Antracit CollectionEdelstahl 3cr13Hochwertiger EdelstahlWärmebehandelte KlingeErgonomischer Soft-Touch-GriffFingerschutzVon Hand geschärfte24,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.