Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was bedeutet Viruzid gemäß EN 14476?
Was bedeutet Viruzid gemäß EN 14476? Gemäß der Norm EN 14476 bezeichnet viruzid die Fähigkeit eines Desinfektionsmittels, Viren inaktivieren zu können. Ein Desinfektionsmittel, das viruzid ist, ist in der Lage, eine bestimmte Anzahl von Viren innerhalb einer bestimmten Zeit zu zerstören. Die EN 14476 ist eine europäische Norm, die die Anforderungen an viruzide Desinfektionsmittel festlegt und sicherstellt, dass sie effektiv gegen Viren sind. Produkte, die gemäß EN 14476 als viruzid eingestuft sind, können zur Bekämpfung von Viren wie Influenza, Noroviren oder Coronaviren eingesetzt werden. **
Ist der Wasserturm mit Wasser voll?
Das kann ich nicht mit Sicherheit sagen, da ich keinen Zugriff auf Informationen über den aktuellen Füllstand des Wasserturms habe. Es wäre am besten, die örtlichen Behörden oder den Betreiber des Wasserturms zu kontaktieren, um diese Frage zu beantworten. **
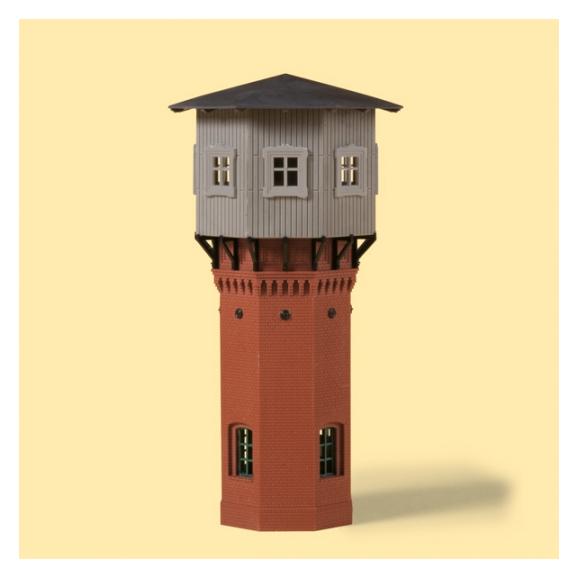
Ähnliche Suchbegriffe für Auhagen-14476-N-Wasserturm
Top-Angebote
Produkte zum Begriff Auhagen-14476-N-Wasserturm:
-
AUHAGEN 13342 TT Lokschuppen mit WasserturmZweiständig mit kleinem Werkstattanbau, z. B. für die Loks BR 01 und BR 18 geeignet. Der Lokschuppen und der Wasserturm können auch separat aufgestellt werden. Lampen liegen bei. Bei Gleisung mit Bettung, Höhe durch Unterbau ausgleichen. Gleismittenabstand 55 mm Lichte Torhöhe ohne Gleis 49 mm Lichte Torbreite 37 mm Für Loks bis LüP 215 mm 307 x 150 x 112 mm35,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 11400 H0 Lokschuppen mit WasserturmUnsere Serie zur preußischen Eisenbahn wird mit diesem Modell hervorragend ergänzt. Das einständige Vorbild wurde saniert und steht an der 1971 stillgelegten Strecke Glöwen - Havelberg in Havelberg. Auch Schmalspurlokomotiven sind für diese Strecke absolut authentisch, da 1948 die Wiedereröffnung als 750 mm Schmalspurstrecke erfolgte. Tore manuell beweglich, Lampen liegen bei. Unser Art. 41 612 Untersuchungsgruben eignet sich zum Einbau. Lokschuppen und Wasserturm sind auch einzeln aufstellbar. Den Wasserbehälter erreicht man über eine filigrane Leiter. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Lichte Torhöhe ohne Gleis 63 mm Lichte Torbreite 48 mm Für Loks bis LüP 208 mm Originalmodell 245 x 120 x 127 mm53,30 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Busch WasserturmBausatz für einen Nebenbahn-Wasserturm nach einem Vorbild an der ehemaligen Strecke der Eberswalde-Finowfurter Eisenbahn. Die Verkleidung des Wasserbehälters ist wie im Original aus echtem Holz und bereits fertig koloriert. Die Streben des diagonalen Stahlfachwerks in dem Ziegelmauerwerk sind filigran ausgeführt. Realistisches Ziegeldach. Mit Pegelstandanzeige für die Wassermenge im Turm sowie Tür zum Öffnen. Größe: 69 x 65 mm, 205 mm hoch Durch einen stabilen, zusammensteckbaren Unterbau, der mit den fertig geschnittenen und kolorierten Teilen verkleidet wird, ist der Zusammenbau besonders einfach. Zusätzlich sind lediglich ein Bastelmesser und Modellbaukleber (z.B. Busch 7599) Laser-Cut-Kleber (z.B. Busch 7592) oder Alleskleber (z.B. UHU® Kraft) erforderlich.62,45 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Auhagen 14472 N MehrfamilienhausWohnraum war Ende der 1950er Jahre immer noch ein Mangel. Sowohl in der Stadt als auch auf dem Land baute man deshalb diese oder ähnliche Mehrfamilienhäuser. Später wurden sie saniert und modernisiert. Dem Bausatz liegen alle Teile zum Variieren bei. Der Fantasie, eine Neubausiedlung zu gestalten, sind damit keine Grenzen gesetzt.38,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Auhagen-14476-N-Wasserturm:
-
Auhagen 11412 H0 WasserturmWasserturm zur Versorgung der Dampflokomotiven mit Wasser. Besonders attraktiv ist die fein detaillierte Ziegelstruktur kombiniert mit einer Holzverkleidung. Den Wasserbehälter erreicht man über die filigrane Leiter.25,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 13342 TT Lokschuppen mit WasserturmZweiständig mit kleinem Werkstattanbau, z. B. für die Loks BR 01 und BR 18 geeignet. Der Lokschuppen und der Wasserturm können auch separat aufgestellt werden. Lampen liegen bei. Bei Gleisung mit Bettung, Höhe durch Unterbau ausgleichen. Gleismittenabstand 55 mm Lichte Torhöhe ohne Gleis 49 mm Lichte Torbreite 37 mm Für Loks bis LüP 215 mm 307 x 150 x 112 mm35,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 11400 H0 Lokschuppen mit WasserturmUnsere Serie zur preußischen Eisenbahn wird mit diesem Modell hervorragend ergänzt. Das einständige Vorbild wurde saniert und steht an der 1971 stillgelegten Strecke Glöwen - Havelberg in Havelberg. Auch Schmalspurlokomotiven sind für diese Strecke absolut authentisch, da 1948 die Wiedereröffnung als 750 mm Schmalspurstrecke erfolgte. Tore manuell beweglich, Lampen liegen bei. Unser Art. 41 612 Untersuchungsgruben eignet sich zum Einbau. Lokschuppen und Wasserturm sind auch einzeln aufstellbar. Den Wasserbehälter erreicht man über eine filigrane Leiter. Bei Gleisen mit Bettung, Höhe durch Unterbau ausgleichen. Lichte Torhöhe ohne Gleis 63 mm Lichte Torbreite 48 mm Für Loks bis LüP 208 mm Originalmodell 245 x 120 x 127 mm53,30 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Viruzid gemäß EN 14476?
Was bedeutet Viruzid gemäß EN 14476? Gemäß der Norm EN 14476 bezeichnet viruzid die Fähigkeit eines Desinfektionsmittels, Viren inaktivieren zu können. Ein Desinfektionsmittel, das viruzid ist, ist in der Lage, eine bestimmte Anzahl von Viren innerhalb einer bestimmten Zeit zu zerstören. Die EN 14476 ist eine europäische Norm, die die Anforderungen an viruzide Desinfektionsmittel festlegt und sicherstellt, dass sie effektiv gegen Viren sind. Produkte, die gemäß EN 14476 als viruzid eingestuft sind, können zur Bekämpfung von Viren wie Influenza, Noroviren oder Coronaviren eingesetzt werden. **
-
Ist der Wasserturm mit Wasser voll?
Das kann ich nicht mit Sicherheit sagen, da ich keinen Zugriff auf Informationen über den aktuellen Füllstand des Wasserturms habe. Es wäre am besten, die örtlichen Behörden oder den Betreiber des Wasserturms zu kontaktieren, um diese Frage zu beantworten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Auhagen-14476-N-Wasserturm
-
Busch WasserturmBausatz für einen Nebenbahn-Wasserturm nach einem Vorbild an der ehemaligen Strecke der Eberswalde-Finowfurter Eisenbahn. Die Verkleidung des Wasserbehälters ist wie im Original aus echtem Holz und bereits fertig koloriert. Die Streben des diagonalen Stahlfachwerks in dem Ziegelmauerwerk sind filigran ausgeführt. Realistisches Ziegeldach. Mit Pegelstandanzeige für die Wassermenge im Turm sowie Tür zum Öffnen. Größe: 69 x 65 mm, 205 mm hoch Durch einen stabilen, zusammensteckbaren Unterbau, der mit den fertig geschnittenen und kolorierten Teilen verkleidet wird, ist der Zusammenbau besonders einfach. Zusätzlich sind lediglich ein Bastelmesser und Modellbaukleber (z.B. Busch 7599) Laser-Cut-Kleber (z.B. Busch 7592) oder Alleskleber (z.B. UHU® Kraft) erforderlich.62,45 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Auhagen 14472 N MehrfamilienhausWohnraum war Ende der 1950er Jahre immer noch ein Mangel. Sowohl in der Stadt als auch auf dem Land baute man deshalb diese oder ähnliche Mehrfamilienhäuser. Später wurden sie saniert und modernisiert. Dem Bausatz liegen alle Teile zum Variieren bei. Der Fantasie, eine Neubausiedlung zu gestalten, sind damit keine Grenzen gesetzt.38,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
AUHAGEN 14475 N FabrikgebäudeMit diesem Modell in exakt maßstäblicher Ziegelbauweise können Sie einen attraktiven Industriekomplex gestalten. Es besteht aus einem Produktions- und Verwaltungsgebäude sowie einer Werkhalle mit Oberlicht und großem Tor für Schienenfahrzeuge. Die Gebäude können durch einen Übergang verbunden werden. Auch der achteckige Schornstein liegt bei. Art. 44638 und 44639 eignen sich dazu, das Anwesen einzufrieden. Werkhalle 162 x 114 x 72 mm Lichte Torhöhe 38 mm Lichte Torbreite 27 mm Produktions- und Verwaltungsgebäude 136 x 68 x 75 mm Übergang 26 x 10 x 17 mm Durchfahrtshöhe Übergang 26 mm Durchfahrtsbreite Übergang 25 mm Schornstein 22 x 22 x 202 mm49,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.