Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Aqua-Leckage-Sensor-VIESSMANN
Top-Angebote
Produkte zum Begriff Aqua-Leckage-Sensor-VIESSMANN:
-
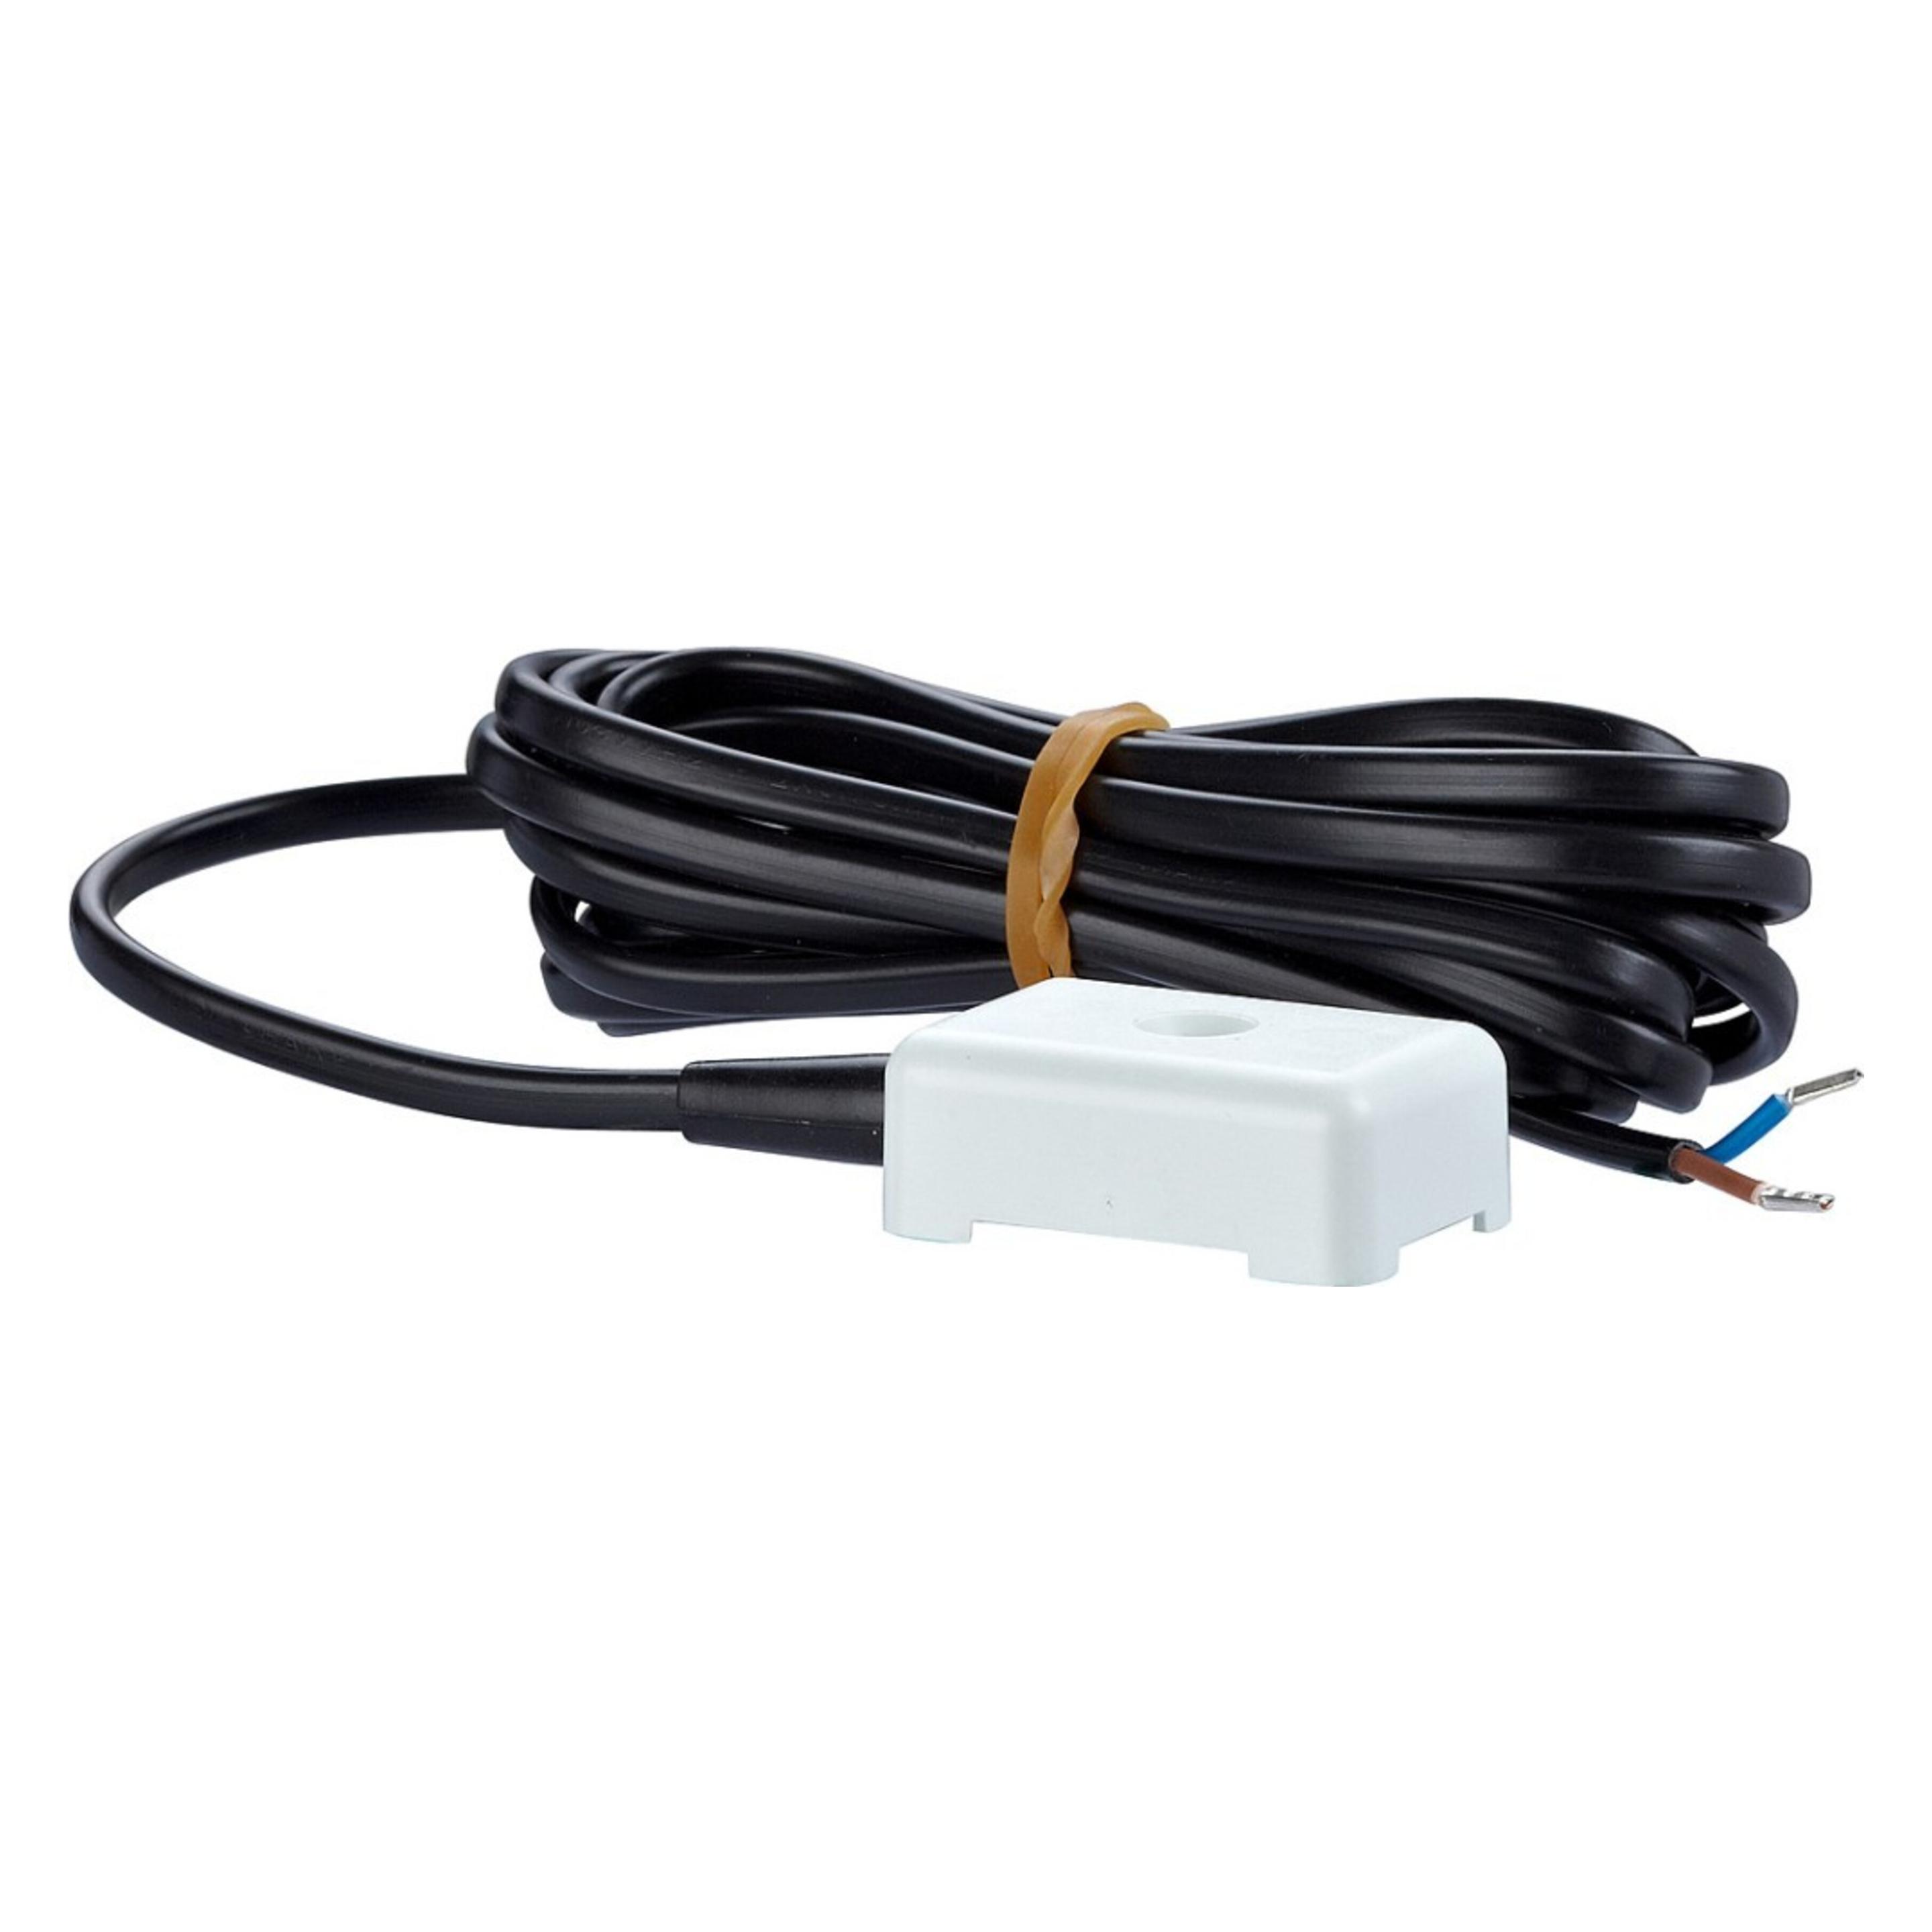
Metz Connect, Gefahrenmelder, Leckage-Sensor LKS 1Der Leckage-Sensor LKS 1 von Metz Connect ist ein zuverlässiges Gerät zur frühzeitigen Erkennung von Wasserlecks in Innenräumen. Er wird an Niveauwächtern wie dem ENW-E12 oder MR-LD6 angeschlossen und erkennt leitende Flüssigkeiten, indem er eine elektrische Verbindung zwischen zwei Elektroden herstellt. Sobald Wasser oder eine andere elektrisch leitende Flüssigkeit zwischen diesen Elektroden gelangt, wird ein Alarm ausgelöst, der auf potenzielle Schäden hinweist. Der Sensor ist für den Netzbetrieb ausgelegt und arbeitet mit einer Betriebsspannung von 230 Volt. Mit einem kompakten Design von 29 x 44 mm und einem Gewicht von nur 140 Gramm ist der Sensor einfach zu installieren und zu integrieren. Er bietet eine akustische Warnung, die sicherstellt, dass Sie sofort über ein Leck informiert werden. Der Leckage-Sensor LKS 1 ist eine wichtige Sicherheitsmassnahme für jeden Haushalt oder gewerblichen Bereich, um Wasserschäden zu vermeiden. - Frühzeitige Leckageerkennung durch elektrische Verbindung - Akustisches Warnsignal bei Flüssigkeitskontakt - Einfache Installation an Niveauwächtern - Robustes Design für den Innenbereich.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Aqua-Leckage-Sensor-VIESSMANN:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Aqua-Leckage-Sensor-VIESSMANN
-
Metz Connect, Gefahrenmelder, Leckage-Sensor LKS 1Der Leckage-Sensor LKS 1 von Metz Connect ist ein zuverlässiges Gerät zur frühzeitigen Erkennung von Wasserlecks in Innenräumen. Er wird an Niveauwächtern wie dem ENW-E12 oder MR-LD6 angeschlossen und erkennt leitende Flüssigkeiten, indem er eine elektrische Verbindung zwischen zwei Elektroden herstellt. Sobald Wasser oder eine andere elektrisch leitende Flüssigkeit zwischen diesen Elektroden gelangt, wird ein Alarm ausgelöst, der auf potenzielle Schäden hinweist. Der Sensor ist für den Netzbetrieb ausgelegt und arbeitet mit einer Betriebsspannung von 230 Volt. Mit einem kompakten Design von 29 x 44 mm und einem Gewicht von nur 140 Gramm ist der Sensor einfach zu installieren und zu integrieren. Er bietet eine akustische Warnung, die sicherstellt, dass Sie sofort über ein Leck informiert werden. Der Leckage-Sensor LKS 1 ist eine wichtige Sicherheitsmassnahme für jeden Haushalt oder gewerblichen Bereich, um Wasserschäden zu vermeiden. - Frühzeitige Leckageerkennung durch elektrische Verbindung - Akustisches Warnsignal bei Flüssigkeitskontakt - Einfache Installation an Niveauwächtern - Robustes Design für den Innenbereich.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
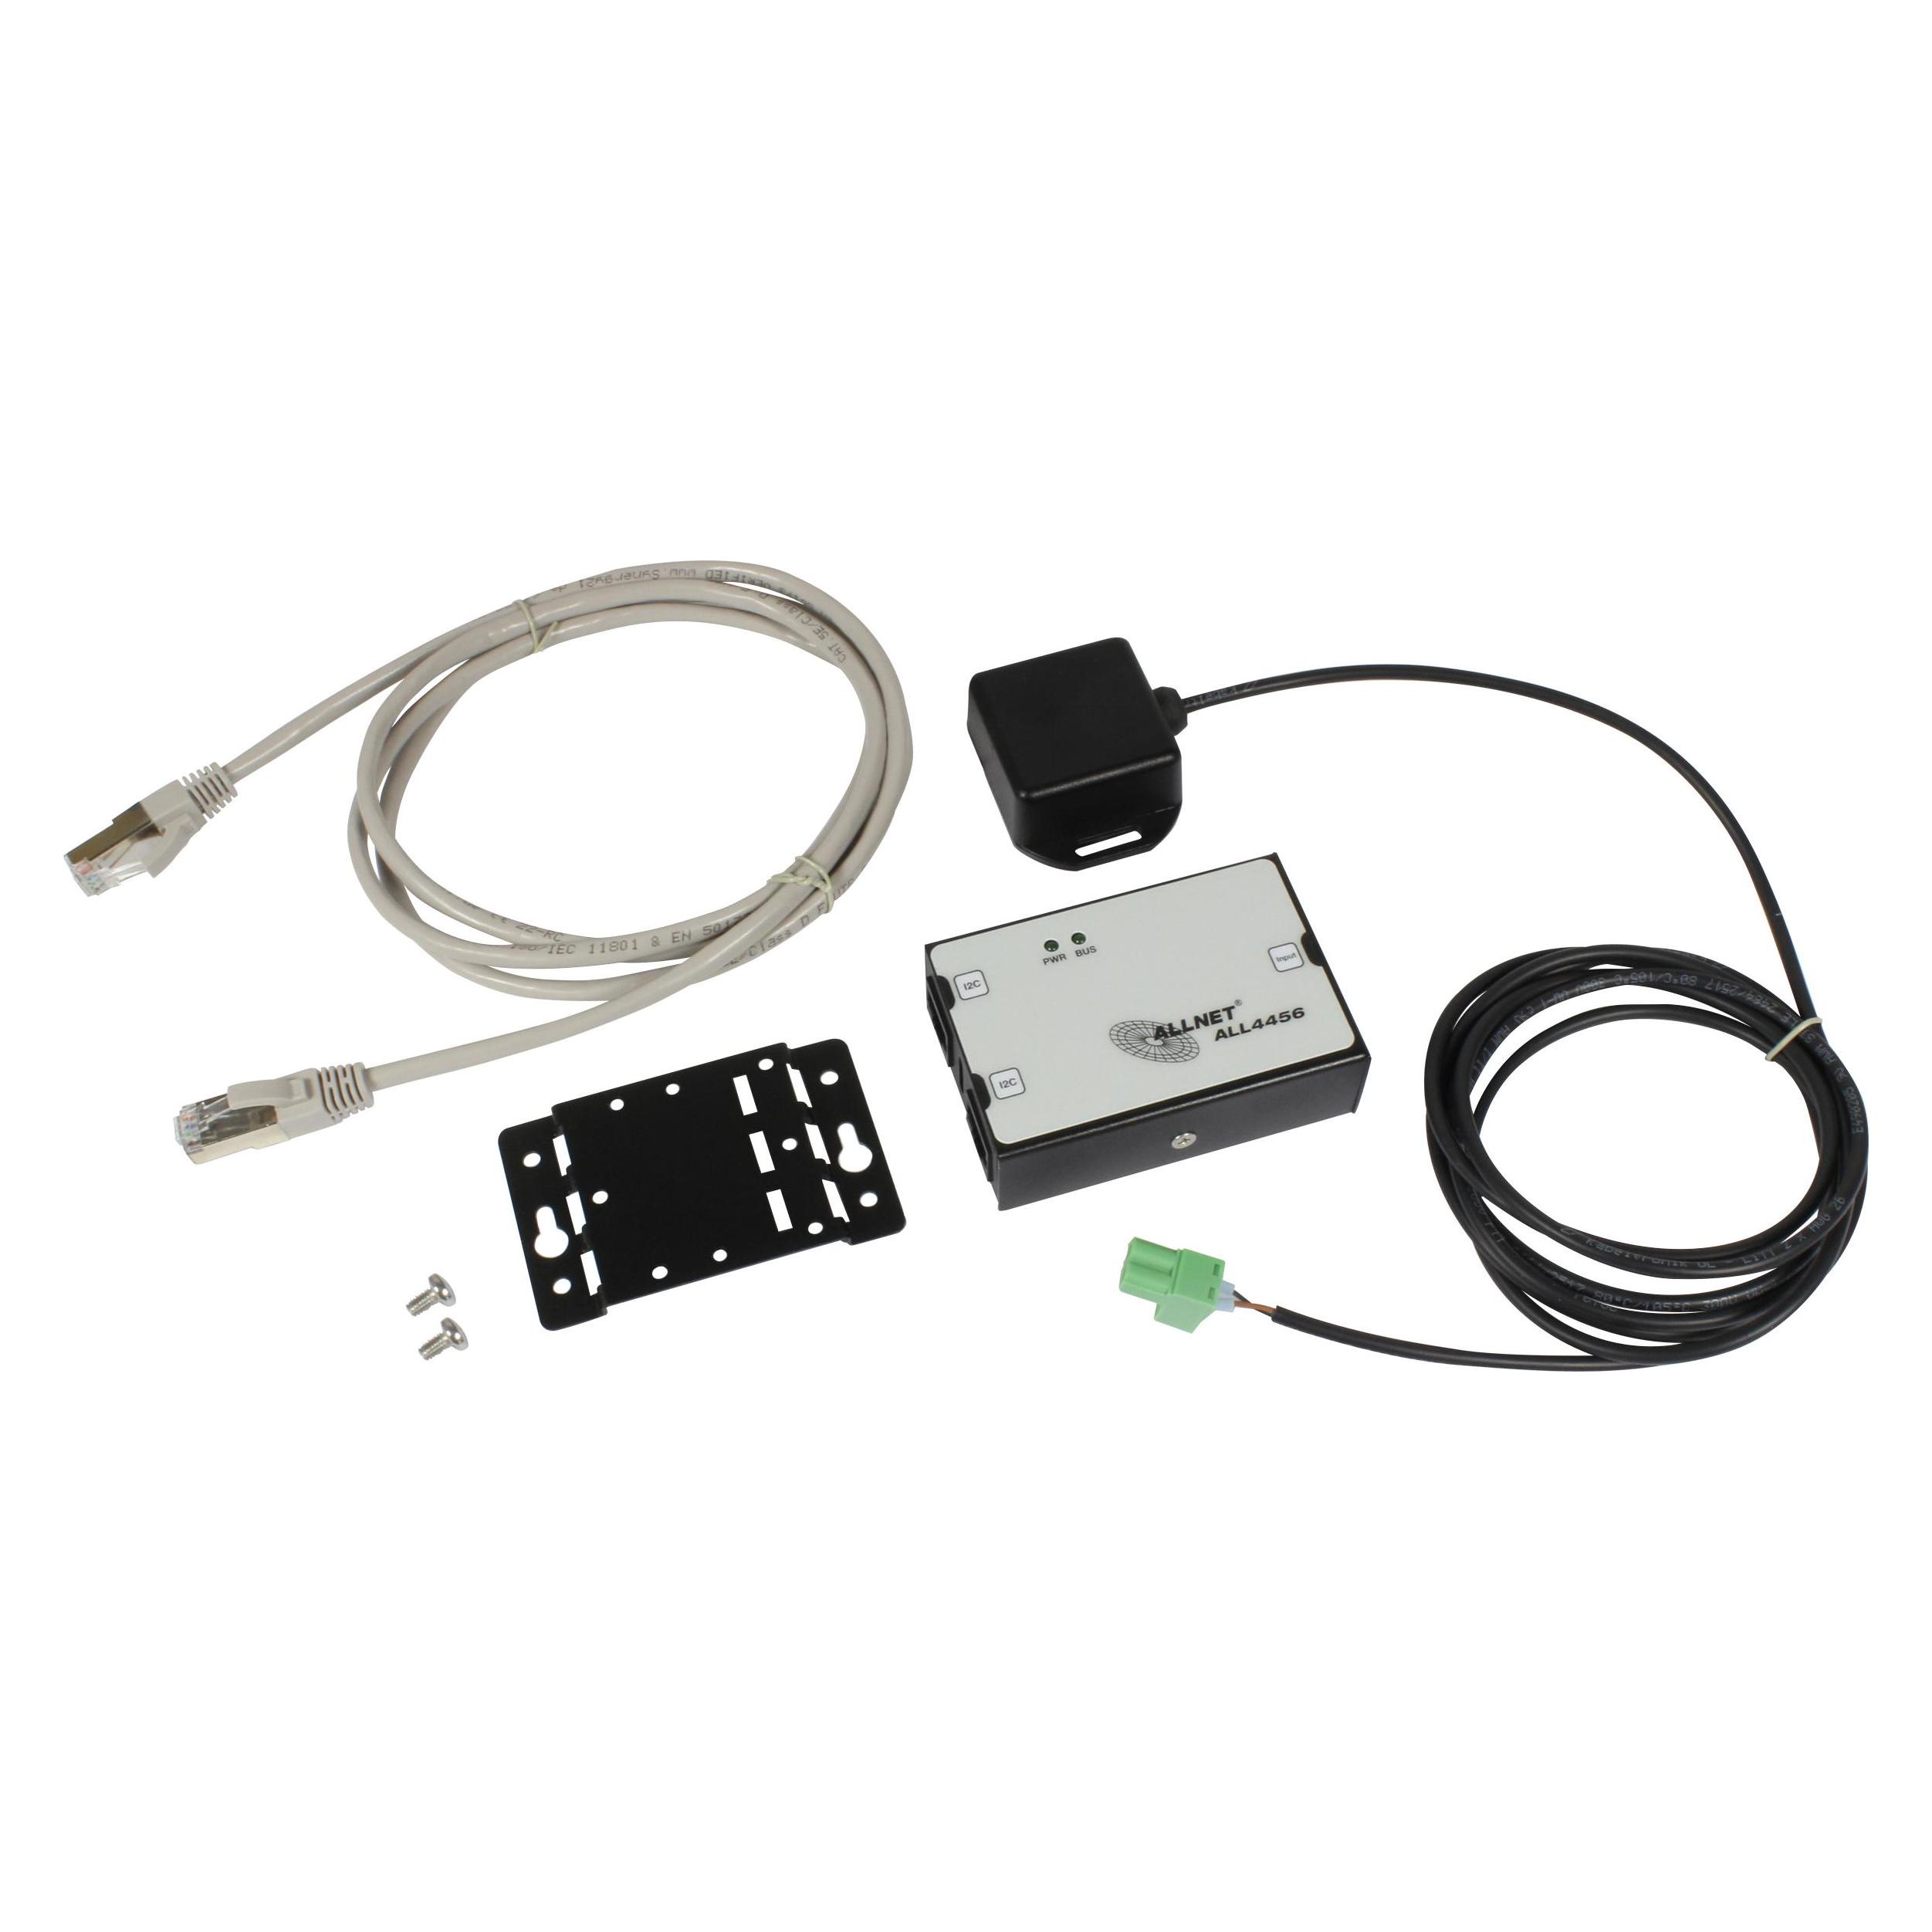
Allnet, Gefahrenmelder, MSR Sensor ALL4456 / Leckage Sensor / Wasser am Boden detektiertDer ALLNET MSR Sensor ALL4456 ist ein hochentwickelter Wassermelder, der speziell dafür konzipiert wurde, Leckagen und Wasseransammlungen am Boden zu erkennen. Mit einem akustischen Warnsignal informiert er umgehend über potenzielle Gefahren, sodass rechtzeitig Massnahmen ergriffen werden können. Der Sensor ist für den Innenbereich geeignet und wird über das Stromnetz betrieben, was eine zuverlässige und kontinuierliche Überwachung gewährleistet. Dank seiner Kompatibilität mit Smart Home-Systemen lässt sich der Sensor nahtlos in bestehende Sicherheitslösungen integrieren. Die Übertragung erfolgt über Ethernet, was eine stabile Verbindung und einfache Installation ermöglicht. Der ALL4456 ist somit eine effektive Lösung zur Vermeidung von Wasserschäden in Wohn- und Geschäftsräumen. - Akustisches Warnsignal für sofortige Benachrichtigung - Energieversorgung über Netzbetrieb für kontinuierliche Nutzung - Kompatibel mit Smart Home-Systemen zur einfachen Integration - Ethernet-Übertragung für stabile Verbindung.68,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann ViCare CO2-SensorViessmann ViCare CO2-Sensor Low-Power-Funk – Energiesparende Funktechnologie zur Verbindung mit anderen Systemen Batteriebetriebener CO2-, Temperatur- und Feuchtesensor zur Überwachung der Luftqualität. Der Sensor kann mit einem Wärmeerzeuger mit integriertem Kommunikationsmodul oder einer Vitoconnect verbunden werden. Der ViCare CO2-Sensor erfasst den CO2-Wert, Temperatur und die relative Luftfeuchtigkeit im Raum. Betriebsart: Batteriebetrieb Erfasste Werte: CO2-Wert, Temperatur und relative Luftfeuchtigkeit Kompatibilität: Wärmeerzeuger mit integriertem Kommunikationsmodul, Vitoconnect265,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.