Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Aeotec-Multipurpose-Sensor-Multisensor
Top-Angebote
Produkte zum Begriff Aeotec-Multipurpose-Sensor-Multisensor:
-
Aeotec, Bewegungsmelder, MultiSensor 7 (12 m)Machen Sie Ihr Zuhause wirklich intelligent – ein kleines Gerät, vollgepackt mit Intelligenz. Ein Zuhause ist erst dann intelligent, wenn es anstelle von starren Zeitplänen auf die Ereignisse im Haus in Echtzeit reagieren kann. Der Aeotec MultiSensor 7 mit sechs Sensoren ist die Grundlage Ihres modernen Smart Homes. Bewegungssensor Der Bewegungssensor sorgt für Sicherheit und Anwesenheitserkennung. Der MultiSensor 7 kann nicht nur als Sicherheitssystem eingesetzt werden, sondern erkennt auch, ob jemand im Raum anwesend ist. So können Sie mithilfe des MultiSensors 7 Ihre Heizung steuern, um Energie zu sparen. Der Sensor erfasst Bewegungen im Radius von 10 Metern mit einem 120° Sichtfeld. Temperatursensor Motorisierte Markisen, Jalousien, Rollos, Ventilatoren oder Thermostate – es gibt viele Möglichkeiten, wie Sie per Z-Wave die Temperatur in Ihren Wohnräumen regulieren können. Der MultiSensor 7 liefert Ihnen dafür die Intelligenz. Der Sensor kann in einem Bereich von -10°C bis 50°C die Temperatur messen und diese Werte an Ihr Smart Home Gateway senden. Lichtsensor Automatische Beleuchtungen sind nur so schlau wie das System selbst. Der digitale Lichtsensor des MultiSensor 7 misst die Helligkeit in Echtzeit. So können Sie Ihr Ambiente-Licht perfekt regeln und Jalousien, Rollos oder elektrische Vorhänge steuern. Luftfeuchtigkeitssensor Eine zu hohe Luftfeuchtigkeit im Bad, in der Küche oder anderen Räumen ist nicht gut für Ihre Wohnräume. Der MultiSensor 7 kann die Luftfeuchtigkeit im Bereich von 0% bis 100% messen und die Werte an Ihre Smart Home Zentrale senden. So können Sie über Automatisierungen motorisierte Fenster öffnen oder Ventilatoren und Luftentfeuchter einschalten, um stets für ein perfektes Klima in Ihrer Wohnung zu sorgen. Vibrationssensor Der MultiSensor 7 misst seine Umgebung und überwacht sich selbst. Er integriert einen seismischen Sensor, welcher Vibrationen erkennt.69,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aeotec, Gefahrenmelder, Water Leak SensorUnerwünschte feuchte Stellen direkt erkennen: Mit dem Aeotec Waterleak Sensor sind Sie auf mögliche Lecks bestens vorbereitet. Der Sensor kann austretendes Wasser auf der Ober- und Unterseite erkennen und ermöglicht dadurch eine frühe Intervention und Schadensminimierung. Stellen Sie den Sensor einfach dort auf, wo Wasser auslaufen könnte, beispielsweise unter der Spüle, der Waschmaschine oder im Keller. Sobald austretendes Wasser erkannt wird, erhalten Sie eine Benachrichtigung, sodass Sie direkt zur Tat schreiten können. Die Benachrichtigung kann über die SmartThings App und über kompatible smarte Signalgeber wie Sirenen und Leuchten erfolgen. Der Aeotec Water Leak Sensor kann dank seines schlanken und kompakten Designs optimal in Nischen und Spalten platziert werden, um austretendes Wasser so früh wie möglich zu erkennen. Wichtig: Um alle Funktionen nutzen zu können, benötigen Sie zusätzlich einen Aeotec Smart Home Hub oder einen anderen Zigbee Hub.28,07 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
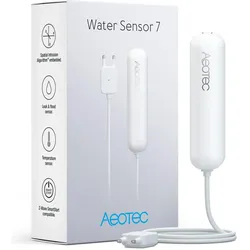
Aeotec, Gefahrenmelder, Water Sensor 7Mit dem Aeotec Water Sensor 7 sind Sie optimal gegen Wasserschäden geschützt. Erkennung von Leckagen. Leckagen können zu teuren Rechnungen und kostspieligen Schäden führen. Der Aeotec Water Sensor 7 überwacht nicht nur austretende Flüssigkeiten, sondern macht seinem Namen alle Ehre, indem er auch die Abwesenheit von Wasser detektiert. Das heisst, dass das smarte Gerät Sie warnt, wenn der Wasserstand in Tanks oder Gruben zu niedrig ist. Zudem kann der Aeotec Water Sensor 7 Automatisierungsroutinen auslösen. Schutz vor Leckagen. Der Aeotec Water Sensor 7 überwacht nicht nur austretendes Wasser. Sobald das smarte Gerät an Ihr Z-Wave System angeschlossen ist, kann der Water Sensor 7 Massnahmen ergreifen, um die Schäden durch Tropfen, Lecks oder Rohrbrüche zu minimieren. Zum Beispiel kann der Aeotec Water Sensor 7 im Falle eines Rohrbruchs die Wasserventile anweisen, sich automatisch zu schliessen. Eigenschaften: - Z-Wave 700er Serie - höhere Reichweite, effizientere und bessere Leistung im Vergleich zu Serien älterer Generation - Z-Wave-Wassersensor - Sensor-Sonde zur Erkennung von Lecks in schwer zugänglichen Bereichen - Funktechnologie: Z-Wave Plus V2 - SmartStart fähig - S2 Security - Batteriebetrieben (1x ER14250), bis zu 5 Jahre Batterielebensdauer.31,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Aeotec-Multipurpose-Sensor-Multisensor:
-
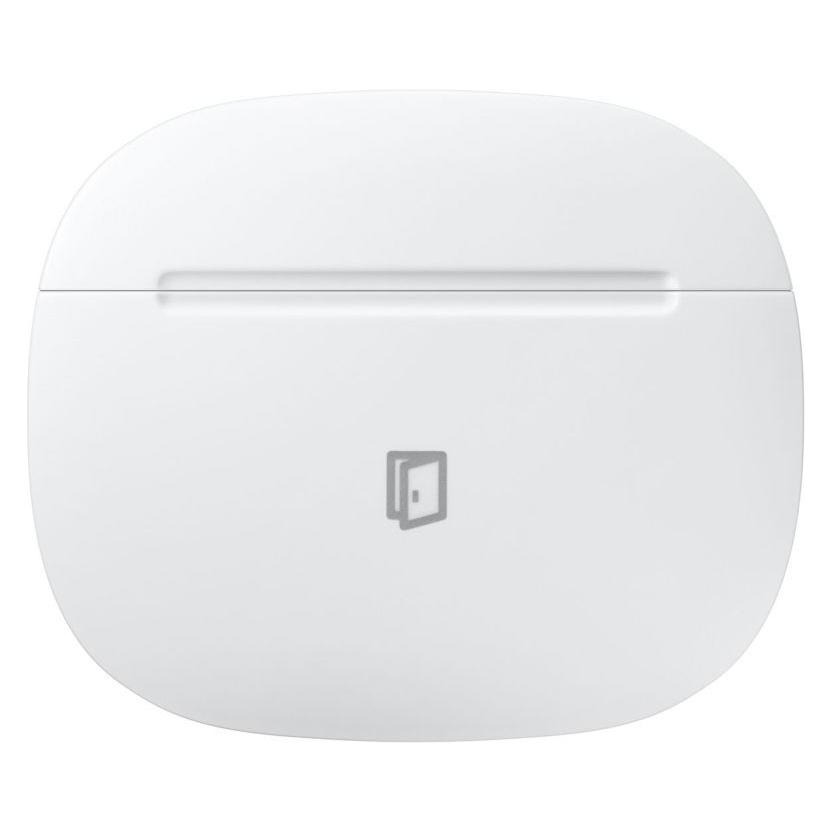
Aeotec Multipurpose Sensor, Smart Home Hub, WeissDer multifunktionale Sensor von Aeotec kann einfach an Türen und Fenstern angebracht werden und überwacht diese mithilfe eines magnetischen Sensors und eines Beschleunigungssensors. Mit der SmartThings-App erhalten Sie Benachrichtigungen, wenn sich Türen und Fenster unerwartet öffnen. Ausserdem können Sie die angeschlossenen Lichter so einstellen, dass sie sich beim Öffnen von Türen, Fenstern und Schränken ein- und ausschalten. Der eingebaute Gyrosensor erkennt selbst die kleinsten Vibrationen. Dann erhalten Sie über Ihre SmartThings-App Benachrichtigungen, wenn jemand an die Tür klopft - jederzeit und überall. Von nun an werden Sie immer wissen, wann sich die Temperatur in Ihrem Haus ändert. Lassen Sie Ihre intelligenten Geräte ein bequemes Raumklima schaffen, indem Sie Thermostate oder Klimageräte mit Ihrer SmartThings-Anwendung verbinden. Die intelligenten Geräte werden den Rest für Sie erledigen. Nutzen Sie das volle Potenzial des Aeotec Multifunktionssensors und integrieren Sie ihn in die Heimautomatisierung. Mit dem Aeotec Multifunktionssensor können Sie Energie und Heizkosten sparen. Der Sensor erkennt offene Fenster und sendet ein Signal an Ihren intelligenten Thermostat, der die Temperatur automatisch sperren kann. Funktionen: - Überwacht Türen mit Magnetsensor und Vibrationssensor. - Überwacht die Temperatur. - Einfache Montage mit 3M-Klebeband. Technische Charakteristiken: - Funkprotokoll: Zigbee 3.0 - Batterietyp: 1 x CR2450 - Batterielebensdauer: bis zu 1 Jahr. - Funkfrequenz: 2,4 GHz - Verwendung im Innenbereich: Nur im Innenbereich. - Betriebstemperatur: 0 ~ 40 °C. - Betriebsreichweite: 15,2 - 40 m. - Abmessungen der Taste: 43,8 x 51,9 x 13,7 mm. - Gewicht: 39 g.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Aeotec, Bewegungsmelder, MultiSensor 7 (12 m)Machen Sie Ihr Zuhause wirklich intelligent – ein kleines Gerät, vollgepackt mit Intelligenz. Ein Zuhause ist erst dann intelligent, wenn es anstelle von starren Zeitplänen auf die Ereignisse im Haus in Echtzeit reagieren kann. Der Aeotec MultiSensor 7 mit sechs Sensoren ist die Grundlage Ihres modernen Smart Homes. Bewegungssensor Der Bewegungssensor sorgt für Sicherheit und Anwesenheitserkennung. Der MultiSensor 7 kann nicht nur als Sicherheitssystem eingesetzt werden, sondern erkennt auch, ob jemand im Raum anwesend ist. So können Sie mithilfe des MultiSensors 7 Ihre Heizung steuern, um Energie zu sparen. Der Sensor erfasst Bewegungen im Radius von 10 Metern mit einem 120° Sichtfeld. Temperatursensor Motorisierte Markisen, Jalousien, Rollos, Ventilatoren oder Thermostate – es gibt viele Möglichkeiten, wie Sie per Z-Wave die Temperatur in Ihren Wohnräumen regulieren können. Der MultiSensor 7 liefert Ihnen dafür die Intelligenz. Der Sensor kann in einem Bereich von -10°C bis 50°C die Temperatur messen und diese Werte an Ihr Smart Home Gateway senden. Lichtsensor Automatische Beleuchtungen sind nur so schlau wie das System selbst. Der digitale Lichtsensor des MultiSensor 7 misst die Helligkeit in Echtzeit. So können Sie Ihr Ambiente-Licht perfekt regeln und Jalousien, Rollos oder elektrische Vorhänge steuern. Luftfeuchtigkeitssensor Eine zu hohe Luftfeuchtigkeit im Bad, in der Küche oder anderen Räumen ist nicht gut für Ihre Wohnräume. Der MultiSensor 7 kann die Luftfeuchtigkeit im Bereich von 0% bis 100% messen und die Werte an Ihre Smart Home Zentrale senden. So können Sie über Automatisierungen motorisierte Fenster öffnen oder Ventilatoren und Luftentfeuchter einschalten, um stets für ein perfektes Klima in Ihrer Wohnung zu sorgen. Vibrationssensor Der MultiSensor 7 misst seine Umgebung und überwacht sich selbst. Er integriert einen seismischen Sensor, welcher Vibrationen erkennt.69,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Aeotec-Multipurpose-Sensor-Multisensor
-
Aeotec, Gefahrenmelder, Water Leak SensorUnerwünschte feuchte Stellen direkt erkennen: Mit dem Aeotec Waterleak Sensor sind Sie auf mögliche Lecks bestens vorbereitet. Der Sensor kann austretendes Wasser auf der Ober- und Unterseite erkennen und ermöglicht dadurch eine frühe Intervention und Schadensminimierung. Stellen Sie den Sensor einfach dort auf, wo Wasser auslaufen könnte, beispielsweise unter der Spüle, der Waschmaschine oder im Keller. Sobald austretendes Wasser erkannt wird, erhalten Sie eine Benachrichtigung, sodass Sie direkt zur Tat schreiten können. Die Benachrichtigung kann über die SmartThings App und über kompatible smarte Signalgeber wie Sirenen und Leuchten erfolgen. Der Aeotec Water Leak Sensor kann dank seines schlanken und kompakten Designs optimal in Nischen und Spalten platziert werden, um austretendes Wasser so früh wie möglich zu erkennen. Wichtig: Um alle Funktionen nutzen zu können, benötigen Sie zusätzlich einen Aeotec Smart Home Hub oder einen anderen Zigbee Hub.28,07 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Aeotec, Gefahrenmelder, Water Sensor 7Mit dem Aeotec Water Sensor 7 sind Sie optimal gegen Wasserschäden geschützt. Erkennung von Leckagen. Leckagen können zu teuren Rechnungen und kostspieligen Schäden führen. Der Aeotec Water Sensor 7 überwacht nicht nur austretende Flüssigkeiten, sondern macht seinem Namen alle Ehre, indem er auch die Abwesenheit von Wasser detektiert. Das heisst, dass das smarte Gerät Sie warnt, wenn der Wasserstand in Tanks oder Gruben zu niedrig ist. Zudem kann der Aeotec Water Sensor 7 Automatisierungsroutinen auslösen. Schutz vor Leckagen. Der Aeotec Water Sensor 7 überwacht nicht nur austretendes Wasser. Sobald das smarte Gerät an Ihr Z-Wave System angeschlossen ist, kann der Water Sensor 7 Massnahmen ergreifen, um die Schäden durch Tropfen, Lecks oder Rohrbrüche zu minimieren. Zum Beispiel kann der Aeotec Water Sensor 7 im Falle eines Rohrbruchs die Wasserventile anweisen, sich automatisch zu schliessen. Eigenschaften: - Z-Wave 700er Serie - höhere Reichweite, effizientere und bessere Leistung im Vergleich zu Serien älterer Generation - Z-Wave-Wassersensor - Sensor-Sonde zur Erkennung von Lecks in schwer zugänglichen Bereichen - Funktechnologie: Z-Wave Plus V2 - SmartStart fähig - S2 Security - Batteriebetrieben (1x ER14250), bis zu 5 Jahre Batterielebensdauer.31,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.