Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Kann man eine private Rentenversicherung übertragen?
Kann man eine private Rentenversicherung übertragen? Ja, es ist möglich, eine private Rentenversicherung auf eine andere Person zu übertragen, jedoch sind die genauen Bedingungen und Möglichkeiten abhängig von den Vertragsbedingungen des Versicherers. In der Regel ist eine Übertragung innerhalb der Familie oder an enge Verwandte möglich, aber es können auch Kosten oder steuerliche Auswirkungen damit verbunden sein. Es ist ratsam, sich vor einer Übertragung mit dem Versicherungsunternehmen in Verbindung zu setzen und sich über alle relevanten Details zu informieren. In einigen Fällen kann es auch sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die beste Lösung für die Übertragung zu finden. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ähnliche Suchbegriffe für Übertragen
Top-Angebote
Produkte zum Begriff Übertragen:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Übertragen:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POSTER Gedanken Übertragen Filmischer A4 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.11,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man eine private Rentenversicherung übertragen?
Kann man eine private Rentenversicherung übertragen? Ja, es ist möglich, eine private Rentenversicherung auf eine andere Person zu übertragen, jedoch sind die genauen Bedingungen und Möglichkeiten abhängig von den Vertragsbedingungen des Versicherers. In der Regel ist eine Übertragung innerhalb der Familie oder an enge Verwandte möglich, aber es können auch Kosten oder steuerliche Auswirkungen damit verbunden sein. Es ist ratsam, sich vor einer Übertragung mit dem Versicherungsunternehmen in Verbindung zu setzen und sich über alle relevanten Details zu informieren. In einigen Fällen kann es auch sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die beste Lösung für die Übertragung zu finden. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Übertragen
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TCS FBS1100-0900 Binärsensor zum Anbinden von Sensoren, zum Übertragen zusätzlicher Schaltfunktionen, 1-fach FBS11000900Eingang für die Auslösung von Steuerfunktionen, einfach, Eingang unterscheidet Öffnen und Schließen sowie die Länge des Tastendruckes, Schutzart: IP 64, zum Einbau in die Unterputzdose, 2- bzw. 3-Draht-Technik möglich, zur Verwendung in Anlagen mit Notruffunktionen, max. 10 FBS-Geräte in 2-Draht-Technik verwendbar, max. Länge der Eingangs-Anschlussleitung: 2 m, integrierte Anschlussleitungen mit 8 cm Länge, 0,8 mm, Durchmesser, Maße: H 17 mm x B 28 mm x T 8 mm57,34 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
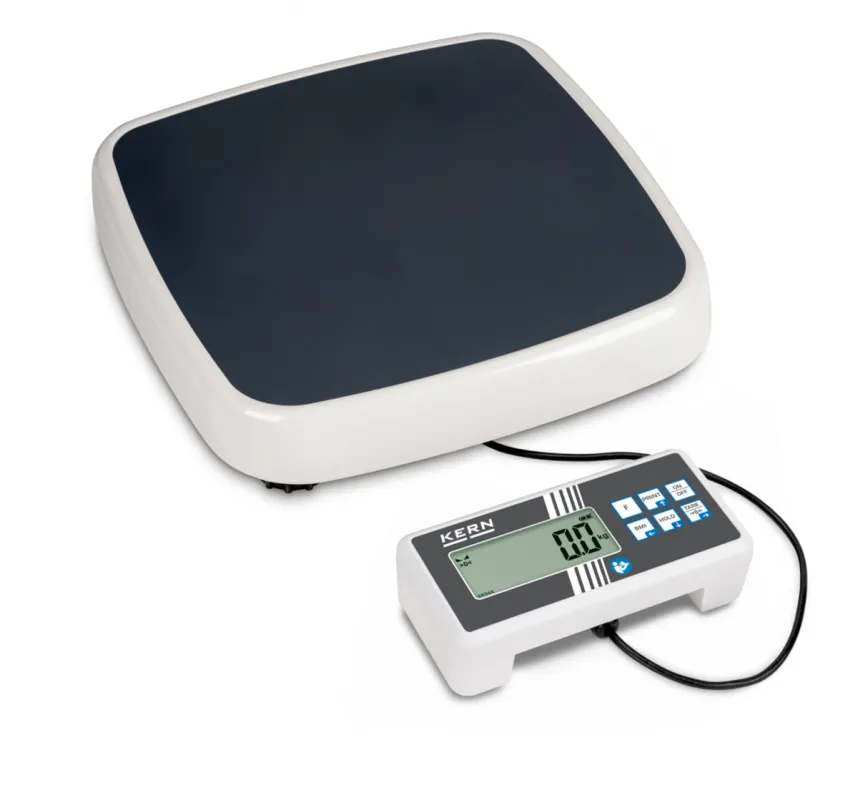
Kern & Sohn GmbH Professionelle Personenwaage MPN 200K-1M, zum drahtlosen Übertragen der Wägedaten mit Eichung Kat III.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } KERN MPN 200K-1M Professionelle Personenwaage – WLAN, Alibi-Speicher, 250 kg (mit Eichung) Die KERN MPN 200K-1M ist eine professionelle, amtlich geeichte Personenwaage der Klasse III, die speziell für den Einsatz in Krankenhäusern, Kliniken und Arztpraxen entwickelt wurde. Ihr herausragendes Merkmal ist die integrierte WLAN-Schnittstelle , die das drahtlose Übertragen von Gewichtswerten direkt in digitale Patientenakten (EMR/EHR-Systeme) ermöglicht. Damit werden manuelle Dokumentationsfehler ausgeschlossen. Diese Variante wird mit offizieller Konformitätsbewertung (Eichung) nach NAWI 2014/31/EU ausgeliefert und ist für den Einsatz in der medizinischen Diagnostik mit Eichpflicht zugelassen. Dank des KERN Universal Ports (KUP) lassen sich zusätzlich externe Schnittstellenadapter (RS-232, USB, Bluetooth, Ethernet) ohne Einbauaufwand anschließen. Die Waage verfügt über einen umfangreichen internen Alibi-Speicher (250.000 Einträge) zur revisionssicheren Archivierung. Mit einem Wägebereich von 250 kg und einer Ablesbarkeit von 0,1 kg ist sie ideal für die Erfassung von Patientengewichten im Adipositasbereich geeignet. Die robuste Wägeplatte (365 × 370 mm) bietet eine rutschfreie, hygienisch leicht zu reinigende Oberfläche. Serienmäßig enthalten sind eine Libelle, wandmontierbares Auswertegerät und ein Netzadapter. Für den mobilen Betrieb kann optional der Li-Ion Akku YMR-01 erworben werden. Wichtig: Bei Bestellung der geeichten Variante ist die Angabe von Aufstellungsort und PLZ erforderlich. Wichtige Merkmale Personenwaage der Klasse III – amtlich geeicht (Konformitätsbewertung nach NAWI 2014/31/EU) Medizinprodukt nach VO (EU) 2017/745 (MDR) Integrierte WLAN-Schnittstelle für drahtlose Datenübertragung an EMR/EHR-Systeme KERN Universal Port (KUP) fürs einfache Nachrüsten von RS-232, USB, Bluetooth, Ethernet Interner Alibi-Speicher (250.000 Einträge) zur revisionssicheren Datenspeicherung Wägebereich 250 kg, Ablesbarkeit 0,1 kg, Linearität ± 0,1 kg Hold-Funktion, BMI-Funktion, Eltern-Kind-Funktion, Feinanzeige Robuste Wägeplatte (365 × 370 mm) mit rutschfester, abriebfester Oberfläche IP65 Schutzart für Plattform und Lastzelle (hygienisch, leicht zu reinigen) Libelle und höhenverstellbare Gummifüße serienmäßig Batterie- und Netzbetrieb möglich (Netzadapter EURO/UK im Lieferumfang) Akku-Option YMR-01 (Li-Ion) optional erhältlich Hinweis: Bei Bestellung Aufstellungsort und PLZ angeben! Technische Daten Marke KERN Produktkategorie Medizinwaage Produktgruppe Personenwaage Produktfamilie MPN Modell MPN 200K-1M Lieferzustand Mit amtlicher Eichung (Konformitätsbewertung) Wägesystem Dehnungsmessstreifen (DMS) Wägebereich (Max.) 250 kg Ablesbarkeit (d) 0,1 kg Eichwert (e) 0,1 kg (geeicht) Reproduzierbarkeit 0,1 kg Linearität ± 0,1 kg Mindestlast (eichfähig) 2 kg Teilezahl 2.500 Tarierbereich 250 kg Bauart Einbereichswaage Eichklasse III Justierung Externes Justiergewicht (empfohlen: 250 kg, M1) Einschwingzeit ca. 3 s Belastung außerhalb der Mitte (1/3 Max.) 0,1 kg Display LCD, Ziffernhöhe 25 mm, Hintergrundbeleuchtung: nein, Größe 100x40 mm Abmessungen komplett (B×T×H) 365 × 370 × 80 mm Abmessungen Auswertegerät (B×T×H) 210 × 54 × 100 mm Wägefläche (B×T) 365 × 360 mm Material Wägeplatte Stahl, lackiert / Aluguss, Kunststoff Material Gehäuse ABS Kunststoff IP-Schutz (Plattform/Lastzelle) IP65 Libelle ✓ serienmäßig Fußschrauben drehbar (höhenverstellbar) Wandhalterung ✓ serienmäßig Kabellänge Auswertegerät ca. 1,8 m Tara-Funktion Manuell (einmalig und mehrmalig) Anzahl Tasten 6 Schnittstellen WLAN (integriert), KUP (optional RS-232, USB, Bluetooth, Ethernet) Alibi-Speicher Intern, 250.000 Einträge Stromversorgung Netzteil (s642,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.